Startseite
» Familie
»
Wie Sie Ihre Notfallreserve schnell wieder aufbauen: Ein 4-Schritte-Wiederaufbauplan
Wie Sie Ihre Notfallreserve schnell wieder aufbauen: Ein 4-Schritte-Wiederaufbauplan
Ein hilfreicher neuer Richtwert wurde im Mai 2026 ermittelt. Laut dem jüngsten Bericht der US-Notenbank (Federal Reserve) zur Haushaltsfinanzierung hatten 55 % der Erwachsenen in den USA genügend Notfallreserven für drei Monate angespart – ein Wert, der sich seit 2024 nicht verändert hat. Zudem gaben 63 % an, einen hypothetischen Notfall von 400 US-Dollar mit Bargeld oder einem gleichwertigen Gegenwert stemmen zu können. Diese Zahlen verdeutlichen, dass der Aufbau einer Notfallreserve eine alltägliche finanzielle Aufgabe ist und keine einmalige Angelegenheit, die man endgültig erledigt hat.
Wenn Sie kürzlich Ihre Rücklagen für eine Autoreparatur, eine Arztrechnung, ein Problem mit dem Haus, eine Arbeitsunterbrechung oder einen anderen legitimen Notfall aufgebraucht haben, ist der schnellste und nachhaltigste Weg, sie wieder aufzufüllen, die Anwendung eines kurzfristigen Wiederherstellungsplans: Wählen Sie ein konkretes Ziel, schaffen Sie vorübergehend Spielraum in Ihrem Budget, automatisieren Sie die Wiederauffüllung und überweisen Sie unregelmäßiges Geld auf die Rücklage, bevor es für normale Ausgaben verwendet wird.
Ziel ist es nicht, so aggressiv wiederaufzubauen, dass man Miete, Mindesttilgungen, Versicherungen, Lebensmittel oder andere lebensnotwendige Ausgaben vernachlässigt. „Schnell“ sollte fokussiert und konsequent bedeuten, nicht finanziell instabil.
Was hat sich im Jahr 2026 geändert, und was bedeutet das für Sie?
Der Bericht der US-Notenbank (Federal Reserve) zu Ersparnissen und Investitionen aus dem Jahr 2026 bietet die aktuellste nationale Momentaufnahme (Stand: September 2026). Neben den Angaben zu den Ersparnissen für die nächsten drei Monate ergab der Bericht, dass 70 % der Erwachsenen angaben, eine Notfallausgabe von mindestens 500 US-Dollar allein mit ihren Ersparnissen decken zu können. In der Zusammenfassung des Berichts heißt es außerdem, dass 59 % der Erwachsenen in den vorangegangenen zwölf Monaten mindestens eine größere, unerwartete Ausgabe verzeichnen mussten.
Die wichtigste Erkenntnis ist nicht, dass jeder den gleichen Geldbetrag benötigt. Vielmehr ist ein finanzielles Polster auch dann wichtig, wenn die Haushaltsfinanzen ansonsten stabil sind. Ihr angestrebtes Ziel für den Wiederaufbau sollte Ihre monatlichen Fixkosten, Ihre Arbeitsplatzsicherheit, Ihre Selbstbeteiligungen bei Versicherungen, Ihre Unterhaltsberechtigten und die Geschwindigkeit, mit der Sie ein wegfallendes Einkommen ersetzen können, berücksichtigen.
Wie viel sollten Sie wiederaufbauen?
Es gibt keine allgemeingültige Richtlinie für Notfallreserven. Die US-Notenbank (Federal Reserve) misst üblicherweise, ob Haushalte drei Monate ihrer Ausgaben decken können. Die Einlagensicherung (FDIC) weist in ihren Verbraucherhinweisen vom Januar 2025 darauf hin, dass Finanzexperten im Allgemeinen mindestens sechs Monate Lebenshaltungskosten in einem staatlich versicherten Produkt empfehlen. Dies sind Richtwerte, keine allgemeingültigen Regeln für jeden Haushalt.
Ein schnellerer und weniger entmutigender Ansatz ist der schichtweise Wiederaufbau:
Meilenstein
Zweck
Wann sollte man zur nächsten Stufe übergehen?
Starterpuffer
Bewältigen Sie einen realistischen kleinen Schock, ohne sofort auf Kreditkarte oder Kredit zurückzugreifen.
Sobald Sie eine übliche Reparatur, eine Selbstbeteiligung oder eine dringende Rechnung, die andernfalls neue Schulden verursachen würde, selbst tragen können.
einen Monat an notwendigen Ausgaben
Gönnen Sie sich etwas Freiraum für eine kurze Einkommensunterbrechung.
Nachdem der erste Monat finanziert ist, behalten Sie diese automatische Spargewohnheit bei.
Drei Monate an notwendigen Ausgaben
Bauen Sie eine deutlich größere Notfallreserve auf; dies ist die von der Federal Reserve überwachte Resilienzmaßnahme.
Überprüfen Sie erneut die Arbeitsplatzsicherheit, die Unterhaltsverpflichtungen, die Gesundheitsrisiken und die Einkommensschwankungen.
Sechs Monate oder ein personalisiertes höheres Ziel
Sorgen Sie für zusätzlichen Schutz bei längeren Unterbrechungen oder weniger vorhersehbaren Einkünften.
Erhöhen Sie das Ziel erst dann nicht mehr, wenn es Ihrem tatsächlichen Risiko und Ihrem umfassenderen Finanzplan entspricht.
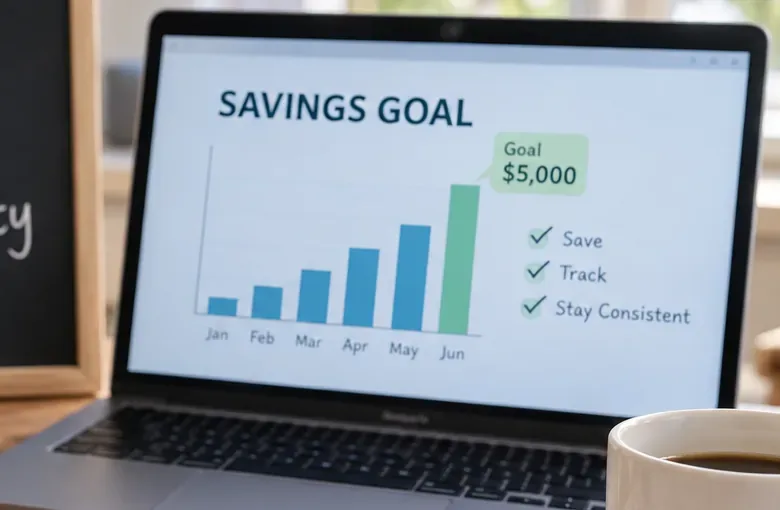
Angenommen, Ihre monatlichen Fixkosten betragen 3.200 US-Dollar und Sie haben aktuell noch 800 US-Dollar in Ihrer Notfallreserve. Wenn Ihr nächster Meilenstein ein Monat Ausgaben umfasst, beträgt Ihre Differenz 2.400 US-Dollar. Um diese innerhalb von sechs Monaten wieder aufzufüllen, benötigen Sie 400 US-Dollar pro Monat. Sollte dieser Betrag unrealistisch sein, verlängern Sie lieber den Zeitraum, anstatt eine automatische Überweisung einzurichten, die zu Kontoüberziehungen führt oder Sie zu erneuten Kreditaufnahmen zwingt.
Schritt 1: Wiederherstellungsziel und Frist festlegen
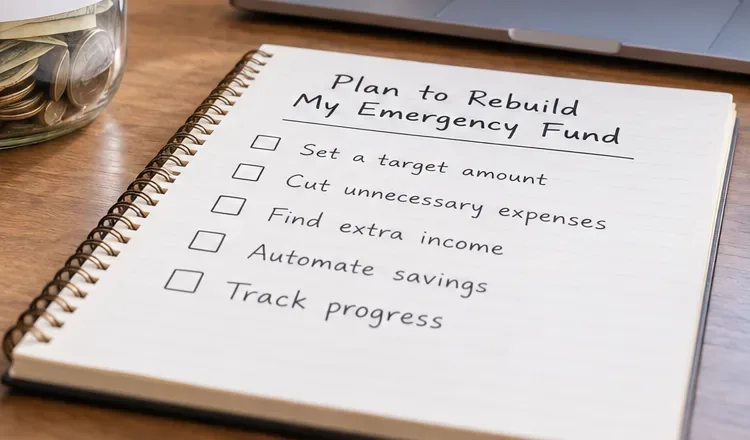
Schritt 1: Beginnen Sie mit einem schriftlichen Wiederherstellungsziel und einer kurzen Checkliste, damit der Wiederaufbauplan messbar und nicht vage ist.
Beginnen Sie mit der Berechnung Ihrer monatlichen Fixkosten, nicht Ihrer gesamten Lebenshaltungskosten. Berücksichtigen Sie Miete, Nebenkosten, Lebensmittel, Fahrtkosten zur Arbeit, Versicherungen, Mindesttilgungszahlungen für Schulden, Medikamente und andere Kosten, die Sie in einem Notfall nicht vermeiden können.
Konzentriere dich dann auf den nächsten Meilenstein, anstatt dich auf das Endergebnis nach sechs Monaten zu versteifen. Wenn dein Guthaben von 10.000 auf 2.000 Dollar gesunken ist, könnte dein unmittelbares Ziel sein, zunächst die wichtigsten Ausgaben für einen Monat wiederherzustellen. So werden Fortschritte viel schneller sichtbar.
Die Differenz zwischen Deckungslücke und der Anzahl der Gehaltsperioden oder Monate bis zum Stichtag ergibt den erforderlichen Beitrag.
Notieren Sie das Ergebnis. Die CFPB-Richtlinien zum Aufbau eines Notfallfonds empfehlen, ein konkretes Sparsystem zu erstellen und den Fortschritt regelmäßig zu überprüfen. Ein Ziel, das nur in Ihrem Kopf existiert, lässt sich leichter aufschieben.
Schritt 2: Schaffen Sie eine temporäre „Wiederaufbaulücke“ in Ihrem Budget.
Schritt 2: Schaffen Sie Spielraum im Budget für den Wiederaufbau, indem Sie nicht unbedingt notwendige Ausgaben vorübergehend in den Notfallfonds umleiten.
Um sich schneller zu erholen, benötigen Sie vorübergehend einen Überschuss zwischen Einnahmen und Ausgaben. Am sichersten ist es, zunächst die flexiblen Ausgaben zu prüfen, anstatt die Fixkosten.
Prüfen Sie Ihre Transaktionen der letzten ein bis zwei Monate und markieren Sie Ausgaben, die Sie für einen bestimmten Zeitraum pausieren, reduzieren oder verschieben können. Typische Beispiele hierfür sind Restaurantbesuche, Liefergebühren, Abonnements für Unterhaltungsangebote, Spontankäufe, Premium-Services und nicht dringende Upgrades.
Kürzen Sie nicht alles auf unbestimmte Zeit. Ein kurzer „Wiederaufbau-Sprint“ lässt sich leichter durchführen, wenn er ein Enddatum hat. Sie könnten beispielsweise drei Monate lang monatlich 250 € umleiten und nach Erreichen Ihres Startziels einen Teil dieser Ausgaben wieder wiederherstellen.
Verwenden Sie eine Drei-Eimer-Bewertung
Behalten: Unterkunft, Nahrung, Versicherung, Transport, Gesundheitsversorgung, Mindesttilgung von Schulden und andere wirklich lebensnotwendige Dinge.
Reduzieren: Ausgaben, die wichtig sind, aber vorübergehend eingeschränkt werden können.
Pause: Optionale Ausgaben, die Sie für 30 bis 90 Tage aussetzen können, ohne später ein größeres Problem zu verursachen.
Die neuesten Daten der US-Notenbank (Federal Reserve) zeigen auch, warum finanzielle Reserven so wichtig sind. Im Jahr 2025 gaben 86 % der Erwachsenen, die angaben, am Monatsende immer noch Geld übrig zu haben, an, über Notfallrücklagen für drei Monate zu verfügen. Demgegenüber standen nur 13 % der Erwachsenen, die nie Geld übrig hatten. Das beweist zwar nicht, dass ein einzelnes Verhalten den Unterschied ausmacht, verdeutlicht aber, wie wichtig regelmäßige Einnahmen für den finanziellen Wiederaufbau sind.
Schritt 3: Sparen automatisieren und unerwartete Gewinne sichern
Schritt 3: Leiten Sie überschüssiges Bargeld und unerwartete Einnahmen auf ein separates Notfallkonto um, bevor das Geld durch alltägliche Ausgaben aufgebraucht wird.
Sobald Sie einen realistischen Sparbetrag festgelegt haben, richten Sie eine automatische Überweisung ein. Laut CFPB sind regelmäßige Überweisungen eine der einfachsten Möglichkeiten, regelmäßig zu sparen. Sie können eine Überweisung kurz nach dem Zahltag einrichten oder Ihren Arbeitgeber fragen, ob sich das Gehalt auf Giro- und Sparkonto aufteilen lässt.
Wenn Ihr Einkommen schwankt, ist eine feste Überweisung möglicherweise nicht für jeden Abrechnungszeitraum geeignet. In diesem Fall sollten Sie einen niedrigeren automatischen Grundbetrag festlegen und bei höheren Gehaltszahlungen manuell einen Prozentsatz hinzufügen. Das CFPB weist außerdem darauf hin, dass automatische Überweisungen immer in Abhängigkeit von Ihrem Kontostand eingerichtet werden sollten, um Überziehungsgebühren zu vermeiden.
Fügen Sie dann eine zweite Regel hinzu: Überweisen Sie einen festgelegten Anteil von unerwarteten Einnahmen in den Notfallfonds. Die FDIC empfiehlt in ihren Richtlinien „Sparen für Unerwartetes und Ihre Zukunft“ ausdrücklich, regelmäßige automatische Einzahlungen mit unerwarteten Geldeingängen wie Steuerrückerstattungen oder Bonuszahlungen zu kombinieren.
Mögliche Beschleuniger für den Wiederaufbau sind:
eine Steuerrückerstattung;
ein Arbeitsbonus oder eine Provisionserhöhung;
Überstunden oder vorübergehende zusätzliche Schichten;
Einnahmen aus dem Verkauf ungenutzter Gegenstände;
Rabatte oder Rückerstattungen, die Sie nicht eingeplant hatten;
ein vorübergehendes Nebenprojekt, vorausgesetzt, die Kosten und Steuern überwiegen den Nutzen.
Sie müssen nicht jeden unerwarteten Geldsegen komplett sparen. Eine feste Regel – wie zum Beispiel „Die Hälfte jedes unerwarteten Gelds fließt in den Notfallfonds, bis der einmonatige Mindestbetrag wiederhergestellt ist“ – kann leichter einzuhalten sein.
Schritt 4: Bewahren Sie den Fonds sicher, zugänglich und getrennt auf.
Schritt 4: Überprüfen Sie regelmäßig den Kontostand und passen Sie die automatische Überweisung an, wenn sich Einnahmen, Ausgaben oder das Ziel ändern.
Ein Notfallfonds erfüllt eine andere Funktion als ein langfristiges Anlagekonto. Seine obersten Prioritäten sind die Verfügbarkeit und der Kapitalerhalt. Für die meisten Menschen ist ein separates, versichertes Sparkonto oder ein Geldmarktkonto als Kernreserve für Notfälle besser geeignet als Aktien, Kryptowährungen oder andere Anlagen, deren Wert stark fallen kann, wenn das Geld benötigt wird.
Bei einer von der FDIC versicherten Bank können Girokonten, Sparkonten, Geldmarktkonten und Festgeldanlagen durch die staatliche Einlagensicherung abgedeckt sein. Der Standardbetrag beträgt 250.000 US-Dollar pro Einleger, pro versicherter Bank und pro Eigentümerkategorie. Sie können den Versicherungsschutz mithilfe der FDIC-Einlagensicherungsinformationen überprüfen . Ab dem 1. März 2026 ist das digitale offizielle FDIC-Siegel an bestimmten Stellen auf den Websites und Apps der versicherten Banken sowie an einigen Geldautomaten vorgeschrieben.
Bei einer bundesweit versicherten Kreditgenossenschaft bietet der National Credit Union Share Insurance Fund (NCUA-Einlagensicherungsfonds) einen vergleichbaren bundesweiten Schutz, in der Regel bis zu 250.000 US-Dollar für Einzelkonten. Einzelheiten finden Sie im NCUA-Leitfaden zur Einlagensicherung .
Ein separates Konto kann auch die Versuchung verringern, Notfallgelder wie normales Bargeld auf dem Girokonto zu behandeln. Die FDIC empfiehlt ausdrücklich, ein separates, versichertes Sparkonto für Notfallgelder in Betracht zu ziehen.
Ein 30-tägiger Wiederaufbausprint mit Notfallfonds
Wann
Aktion
Erwartetes Ergebnis
Tag 1
Berechnen Sie den aktuellen Kontostand, die monatlichen Fixkosten, den nächsten Meilenstein und den Ausgleich der Finanzierungslücke.
Du weißt genau, was „genesen“ bedeutet.
Tage 2–3
Prüfen Sie die letzten Transaktionen und wählen Sie drei vorübergehende Kürzungen oder Reduzierungen aus.
Sie generieren einen sofortigen monatlichen Cashflow.
Tage 4–7
Richten Sie eine automatische Überweisung für den Tag nach dem Zahltag ein oder vereinbaren Sie, falls möglich, eine Aufteilung der Direktüberweisung.
Der Wiederaufbau erfolgt ohne Zugriff auf den Speicher.
Woche 2
Verkaufen Sie ungenutzte Gegenstände oder schaffen Sie sich gegebenenfalls eine vorübergehende Einnahmequelle.
Sie beschleunigen den ersten Meilenstein.
Woche 3
Verschieben Sie Rückerstattungen, Boni, Erstattungen oder sonstige unerwartete Einnahmen gemäß Ihrer voreingestellten Regel.
Unregelmäßige Geldflüsse fördern das Ziel, anstatt in den alltäglichen Ausgaben zu versickern.
Tag 30
Prüfen Sie den Kontostand, vergleichen Sie die tatsächlichen Beiträge mit dem Plan und passen Sie die Überweisung für den nächsten Monat an.
Ihr Plan bleibt auch bei Schwankungen des Cashflows realistisch.
Sollte man während des Wiederaufbaus eine Investitionspause einlegen?
Es gibt keine allgemeingültige Lösung. Wenn Ihre Notfallreserve vollständig aufgebraucht ist, kann der Wiederaufbau verfügbarer Gelder verhindern, dass die nächste unerwartete Ausgabe zu neuen Schulden führt. Doch auch die Einstellung aller langfristigen Einzahlungen kann Folgen haben, insbesondere wenn der Arbeitgeber eine betriebliche Altersvorsorge mit Zuschüssen anbietet.
Ein praktischer Ansatz besteht darin, zunächst die wichtigsten Rechnungen und notwendigen Schuldenzahlungen zu priorisieren, einen ersten finanziellen Puffer aufzubauen und dann zu entscheiden, wie schnell die größeren Rücklagen im Einklang mit den langfristigen Zielen wieder aufgebaut werden sollen. Bei angespannter Liquidität hängt das richtige Verhältnis von Zinssätzen, Arbeitgeberleistungen, steuerlichen Aspekten, Arbeitsplatzsicherheit und Ihrer Risikobereitschaft ab.
Häufige Fehler, die den Wiederaufbau verlangsamen
Die Wahl einer unrealistischen Frist. Ein Transfer, der wiederholt zu Liquiditätsengpässen führt, wird nicht von Dauer sein.
Sparen Sie nur das, was am Monatsende übrig bleibt. Das automatische Überweisen eines realistischen Betrags nach dem Zahltag ist in der Regel zuverlässiger.
Investitionen sollten als Notfallreserve betrachtet werden. Marktwerte können dann sinken, wenn man sie braucht.
Das gesamte Kapital in ein schwer zugängliches Produkt zu investieren, ist nicht ratsam. Festgeldanlagen können Gebühren für vorzeitige Auszahlungen erheben und sind daher nicht immer geeignet, wenn Sie das Geld sofort benötigen.
Wiederaufbau ohne Behebung der ursprünglichen Schwachstelle. Falls der Notfall eine Versicherungslücke, ein Wartungsproblem oder wiederkehrende Kosten aufgedeckt hat, muss auch dieses Problem angegangen werden.
Den Fonds für vorhersehbare jährliche Ausgaben nutzen. Grundsteuern, regelmäßige Autowartung, Urlaubsreisen und bekannte Versicherungsprämien lassen sich besser mit separaten Rücklagen abdecken.
Checkliste für den Schnellwiederaufbau
Berechnen Sie die monatlichen Fixkosten.
Konzentriere dich auf den nächsten Meilenstein, anstatt dich nur auf das Endziel zu fokussieren.
Setzen Sie eine Frist, die die Bezahlung wichtiger Rechnungen nicht gefährdet.
Identifizieren Sie vorübergehende Ausgabenkürzungen für einen Zeitraum von 30 bis 90 Tagen.
Automatisieren Sie eine Spende nach jeder Gehaltszahlung.
Legen Sie im Voraus fest, wie viel von Boni, Rückerstattungen oder zusätzlichen Einnahmen in die Ersparnisse fließen soll.
Bewahren Sie die wichtigste Notfallreserve auf einem leicht zugänglichen, angemessen versicherten Konto auf.
Überprüfen Sie den Kontostand monatlich und erhöhen Sie den Beitrag, wenn sich Ihre Liquidität verbessert.
Sobald der Notfallfonds wiederhergestellt ist, sollten Sie den vorübergehenden Wiederaufbaubetrag auf Ihre nächste finanzielle Priorität umleiten.
Fazit
Sie können Ihren Notfallfonds schneller wieder aufbauen, ohne Ihre finanzielle Lage zu gefährden. Setzen Sie sich zunächst ein erreichbares Ziel, vergrößern Sie vorübergehend die Differenz zwischen Einnahmen und Ausgaben, automatisieren Sie Ihre Einzahlungen und nutzen Sie unerwartete Geldzuflüsse, um den Plan zu beschleunigen. Halten Sie das Geld getrennt, liquide und angemessen versichert und überprüfen Sie das Ziel regelmäßig, wenn sich Ihre berufliche Situation, Ihre familiären Verhältnisse oder Ihre Ausgaben ändern.
Die neuesten Daten der US-Notenbank deuten nicht auf einen dramatischen Anstieg der Notfallvorsorge im ganzen Land bis 2025 hin; der Anteil der Erwachsenen mit Ersparnissen für drei Monate blieb bei 55 %. Daher ist der bewährte Rat wichtiger als das Verfolgen neuer Finanztrends: Bauen Sie bewusst einen finanziellen Puffer auf, füllen Sie ihn nach Gebrauch wieder auf und gestalten Sie das System so, dass es auch dann noch funktioniert, wenn die Motivation nachlässt.
Quellenprüfung: 14. September 2026. Dieser Artikel dient allgemeinen Bildungszwecken und stellt keine individuelle Finanz-, Steuer-, Rechts- oder Anlageberatung dar.