Startseite
» Familie
»
Wie Sie frühzeitig für die Feiertage budgetieren können, ohne im Januar verschuldet zu sein
Wie Sie frühzeitig für die Feiertage budgetieren können, ohne im Januar verschuldet zu sein
Am wichtigsten ist es, jetzt, bevor Sie mit dem Einkaufen beginnen, ein Gesamtbudget für die Feiertage festzulegen und dieses nach und nach mit Geld zu finanzieren, das Sie sich tatsächlich leisten können. Erstellen Sie nicht zuerst eine Geschenkeliste und versuchen Sie dann, die Kosten irgendwie unterzubringen. Beginnen Sie mit Ihren regulären Ausgaben, Ihren Ersparnissen und Ihrem erwarteten Nettoeinkommen. Was dann für die Feiertage übrig bleibt, ist Ihr Budget für Geschenke, Reisen, Essen, Bewirtung, Dekoration, Versandkosten, Trinkgelder und sonstige saisonale Ausgaben.
Dieser Ansatz funktioniert, weil die Weihnachtsausgaben planbar sind, selbst wenn die konkreten Einkäufe noch nicht feststehen. Je früher Sie festlegen, wie viel die Feiertage kosten können, desto mehr Gehaltszahlungen stehen Ihnen zur Verfügung, um die Kosten zu verteilen. Außerdem haben Sie so genügend Zeit, Ihre Pläne zu ändern, bevor eine Last-Minute-Ausgabe zu Kreditkartenschulden führt.
1. Ermitteln Sie den Betrag, den Sie sich wirklich leisten können.
Beginnen Sie mit einem realistischen Monatsbudget, nicht mit einem idealisierten. Prüfen Sie Ihre Konto- und Kreditkartenabrechnungen der letzten Monate und listen Sie Ihre regelmäßigen Ausgaben für Wohnen, Nebenkosten, Lebensmittel, Transport, Versicherungen, Schuldenzahlungen, Kinderbetreuung, Abonnements, medizinische Kosten und Ihre regelmäßigen Ersparnisse auf. Das Consumer Financial Protection Bureau (CFPB) empfiehlt, mehrere Monate rückwirkend zu betrachten, um auch weniger häufige Ausgaben nicht zu übersehen. Dessen Leitfaden zur Ausgabenanalyse und das Toolkit „Your Money, Your Goals“ bieten praktische Hilfsmittel zur Budgetplanung und Ausgabenkontrolle.
Schätzen Sie als Nächstes Ihr voraussichtliches Nettoeinkommen bis zum Ende Ihrer Weihnachtseinkäufe. Ziehen Sie davon Ihre laufenden Ausgaben und alle Sparverpflichtungen ab, die Sie nicht unterbrechen möchten. Der Restbetrag ist Ihr maximaler Budgetvorrat für die Saison. Ist dieser Betrag niedriger als erwartet, ist das ein wichtiger Hinweis: Sie sollten Ihre Pläne vor Beginn der Weihnachtseinkäufe anpassen.
Beginnen Sie mit den tatsächlichen monatlichen Ausgaben und dem Nettoeinkommen, damit das Urlaubsbudget auf tatsächlich verfügbarem Geld basiert.
Halten Sie Ihren Notfallfonds separat.
Ein geplanter Urlaub ist kein Notfall. Laut einem Bericht der US-Notenbank Federal Reserve vom Mai 2026 zur wirtschaftlichen Lage der US-Haushalte gaben 63 % der Erwachsenen an, eine hypothetische Notfallausgabe von 400 US-Dollar mit Bargeld, Ersparnissen oder einer Kreditkarte, die mit der nächsten Abrechnung beglichen wird, decken zu können. 55 % sagten, sie hätten Ersparnisse für drei Monate. Diese Zahlen verdeutlichen, wie wichtig finanzielle Reserven sind. Sofern Ihre Umstände es nicht erfordern, sollten Sie Ihre Notfallreserve nicht als Urlaubsgeld anrechnen.
2. Rechnen Sie den Gesamtbetrag in ein Sparziel pro Gehaltsabrechnung um.
Sobald Sie den Gesamtbetrag ermittelt haben, teilen Sie ihn durch die Anzahl der Gehaltszahlungen, die Sie bis zum benötigten Betrag erwarten. Angenommen, Ihr gesamtes Urlaubsbudget beträgt 1.600 € und Sie erhalten noch acht Gehaltszahlungen bis zum Stichtag Ihrer Hauptausgaben. Wenn Sie von jeder Gehaltszahlung 200 € zurücklegen, können Sie Ihren Plan vollständig finanzieren, ohne auf einen Kreditkartensaldo zum Jahresende angewiesen zu sein.
Wenn 200 Dollar pro Gehaltszahlung unrealistisch sind, sollten Sie es nicht erzwingen. Sie haben drei klare Möglichkeiten: Reduzieren Sie Ihr Gesamtbudget, beginnen Sie früher mit dem Sparen oder suchen Sie sich eine vorübergehende Zusatzeinnahmequelle, die Ihre laufenden Kosten nicht beeinträchtigt. Vermeiden Sie es, die Differenz als Problem Ihres zukünftigen Ichs zu betrachten.
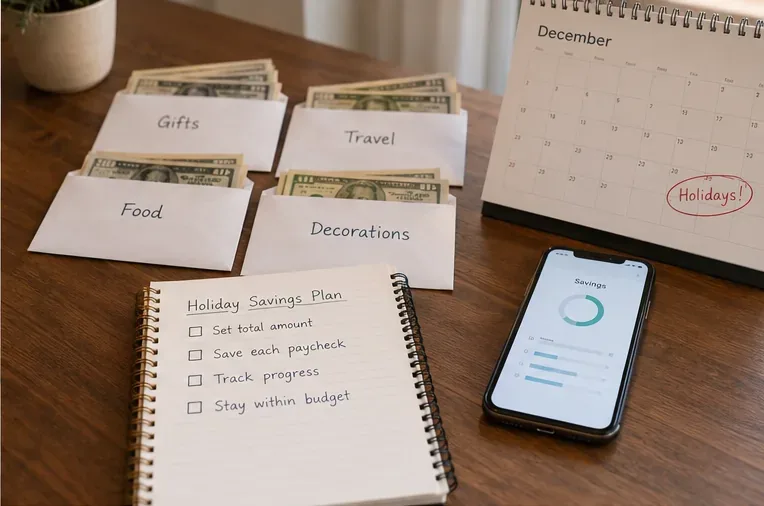
Ein separates Sparkonto kann dies erleichtern. Das kann ein eigens dafür eingerichtetes Sparkonto, ein von Ihrer Bank oder Sparkasse angebotenes Unterkonto oder auch einfach ein Bargeldumschlag-System sein. Wichtig ist die Trennung: Geld für Dezember sollte nicht unbemerkt im Oktober für alltägliche Ausgaben verwendet werden.
Teilen Sie den Gesamtbetrag in Feiertagskategorien auf und überweisen Sie an jedem Zahltag einen geplanten Betrag in diese Kategorien, anstatt bis Dezember zu warten.
3. Planen Sie ein Budget für die gesamte Saison ein, nicht nur für Geschenke.
Geschenke werden nur als ein Posten aufgeführt. Die Empfehlungen des CFPB für Weihnachtsausgaben nennen neben Geschenken ausdrücklich auch Reisen, Feiern, Mahlzeiten und Dekorationen. Die FDIC empfiehlt in ihren Bankrichtlinien für die Feiertage vom November 2025 ebenfalls, eine Geschenkeliste zu erstellen, Preise zu vergleichen, Ausgaben zu dokumentieren und Impulskäufe zu vermeiden.
Ein sinnvoller Urlaubsplan könnte die folgenden Kategorien umfassen. Die Zahlen dienen lediglich als Beispiel; Ihre individuelle Zusammenstellung sollte Ihre tatsächlichen Traditionen und Verpflichtungen widerspiegeln.
Dekoration, Eintrittskarten, Aktivitäten, Schul- oder Gemeindeveranstaltungen
Versand, Trinkgelder und Spenden
125 $
Porto, Trinkgelder, Spenden, kleine Dankeschön-Geschenke
Puffer
100 US-Dollar
Kleine Preisänderungen oder vergessene saisonale Kosten
Gesamt
1.600 US-Dollar
Saisonale All-in-Kappe
Der Puffer ist keine Erlaubnis, mehr auszugeben. Er ist ein zusätzliches Polster innerhalb des bestehenden Ausgabenlimits. Wenn Sie ihn nicht nutzen, behalten Sie das Geld.
4. Erstellen Sie die Geschenkeliste, bevor die Benachrichtigungen über Sonderangebote eintreffen.
Notieren Sie sich alle Personen oder Anlässe, für die Sie etwas kaufen möchten, legen Sie für jede Person einen Höchstbetrag fest und notieren Sie ein oder zwei passende Geschenkideen. Vergleichen Sie dann die Preise im Laufe der Zeit. Das ist sinnvoller, als dem größten beworbenen Rabatt hinterherzujagen, denn 40 % Rabatt auf einen ungeplanten Kauf entsprechen immer noch 60 % eines Kaufs, den Sie nicht eingeplant hatten.
Legen Sie eine einfache Regel fest, die zu Ihrer Persönlichkeit passt. Zum Beispiel: „Wenn es nicht auf der Liste steht, warte ich 24 Stunden, bevor ich es kaufe.“ Alternativ können Sie festlegen, dass jeder ungeplante Kauf durch eine Reduzierung des Budgets in einer anderen Urlaubskategorie um denselben Betrag finanziert wird. Diese Regeln sind besonders hilfreich, wenn Sie durch Werbe-E-Mails, Social Media oder zeitlich begrenzte Angebote zu Impulskäufen verleitet werden.
Erstellen Sie zuerst die Empfängerliste und legen Sie die Ausgabenlimits fest. Vergleichen Sie dann die Preise für geplante Geschenke, anstatt sich von Sonderangeboten leiten zu lassen.
5. Entscheiden Sie sich vor dem Bezahlvorgang für Ihre Zahlungsmethode.
Bargeld, Debitkarte und Kreditkarte können alle ins Urlaubsbudget passen, die Zahlungsmethode sollte jedoch das Ausgabenlimit nicht überschreiten. Die FDIC weist darauf hin, dass Kreditkarten Komfort, Prämien und Verbraucherschutz bieten, rät Verbrauchern aber gleichzeitig, ihre Rechnungen möglichst zeitnah zu begleichen, um Zinsen zu vermeiden. Auch das CFPB empfiehlt, einen konkreten Plan für die Begleichung der Kreditkartenrechnung zu erstellen und dafür ausreichend Geld im Budget einzuplanen.
Wenn Sie eine Bonuskarte nutzen, ist es ratsam, jeden Einkauf so zu behandeln, als ob das Geld bereits von Ihrem Konto abgebucht worden wäre. Legen Sie den entsprechenden Betrag in Ihre Urlaubskasse, damit Sie die Rechnung ohne Kreditaufnahme begleichen können. Prämien sind ein Bonus, keine zusätzliche Kaufkraft.
Betrachten Sie „Jetzt kaufen, später zahlen“ als Schulden, nicht als einen niedrigeren Preis.
Für Ihre Budgetplanung sollten Sie den vollen Kaufpreis am Kauftag rechnen, auch wenn der Zahlungsdienstleister Ratenzahlungen anbietet. Laut dem Haushaltsbericht der US-Notenbank vom Mai 2026 nutzten 16 % der Erwachsenen in den vorangegangenen zwölf Monaten die Option „Jetzt kaufen, später zahlen“, und bei 11 % der Nutzer löste eine solche Zahlung eine Überziehungsgebühr oder eine Gebühr wegen ungedeckter Schecks aus. Die Raten mögen gering erscheinen, doch mehrere gleichzeitig fällige Ratenzahlungen können später mit Miete, Lebensmitteln und anderen Rechnungen konkurrieren.
Wenn der volle Preis heute nicht ins Urlaubsbudget passt, passt der Artikel einfach deshalb nicht, weil auf der Checkout-Seite vier Zahlungsoptionen angeboten werden.
6. Erfassen Sie Ihre tatsächlichen Ausgaben mindestens einmal pro Woche.
Ein Budget ist nur dann sinnvoll, wenn man es mit den tatsächlichen Ausgaben vergleicht. Bewahren Sie Belege auf, überprüfen Sie Ihre Kartenumsätze und aktualisieren Sie den Restbetrag nach Kategorien. Die FDIC empfiehlt, Ihre tatsächlichen Ausgaben zu erfassen oder Belege aufzubewahren. Die Ausgabenkontroll-Tools des CFPB basieren auf demselben Prinzip: Erfassen Sie reale Transaktionen, anstatt sich auf Ihr Gedächtnis zu verlassen.
Für eine einfache Planung reicht in der Regel eine fünfminütige wöchentliche Überprüfung. Prüfen Sie, wofür Ausgaben getätigt wurden, was bereits reserviert, aber noch nicht abgebucht ist und was noch gekauft werden muss. Falls die Geschenke 75 € über dem Budget liegen, entscheiden Sie sofort, ob Sie in einer anderen Kategorie 75 € einsparen. Warten Sie nicht, bis nach den Feiertagen die Abrechnung eintrifft.
Aktualisieren Sie den Plan wöchentlich mit Belegen und Kartenumsätzen, damit Überschreitungen korrigiert werden können, solange noch Zeit für Anpassungen besteht.
7. Wählen Sie einen kleineren Plan, wenn das Geld knapp ist oder das Einkommen unregelmäßig.
Wenn Ihr Einkommen schwankt, planen Sie Ihr Urlaubsbudget auf Basis eines konservativen, einigermaßen planbaren Einkommens und nicht auf Basis von erwarteten Überstunden, Boni, Provisionen oder Einnahmen aus Nebenjobs. Zusätzliches Einkommen kann erst nach Eingang in die Planung einfließen. So sind Ihre laufenden Kosten auch bei einem Auftragsrückgang gesichert.
Wenn Sie schon jetzt Schwierigkeiten haben, Ihre laufenden Kosten zu decken, sollte Ihr Weihnachtsbudget möglichst klein sein. Erwägen Sie stattdessen eine Wichtelaktion, selbstgemachte Geschenke, gemeinsame Mahlzeiten, kostenlose Veranstaltungen in Ihrer Nähe oder Zeitspenden statt weiterer Geschenke. Die CFPB-Richtlinien empfehlen schon lange kostengünstigere Alternativen wie selbstgemachte Geschenke und Wichtelaktionen. Es geht nicht darum, den Dezember anderer zu imitieren, sondern darum, mit intakten Finanzen ins neue Jahr zu starten.
Ein kurzer Test: Ist Ihr Urlaubsbudget bereit?
Sie kennen den maximalen Gesamtbetrag, den Sie ausgeben können, ohne laufende Rechnungen oder fällige Schuldenzahlungen zu versäumen.
Notfallrücklagen werden nicht als reguläres Urlaubsgeld angerechnet.
Sie haben die Gesamtsumme durch die Anzahl der verbleibenden Gehaltszahlungen geteilt, und das Ziel pro Gehaltszahlung ist realistisch.
Ihr Paket beinhaltet Reise, Verpflegung, Bewirtung, Versand, Dekoration, Trinkgelder und gegebenenfalls Spenden – nicht nur Geschenke.
Jeder geplante Empfänger oder Austausch hat ein Ausgabenlimit.
Sie wissen, ob die Einkäufe bar, per Debitkarte oder Kreditkarte bezahlt werden und, falls Sie mit Kreditkarte bezahlen, wie die Rechnung beglichen wird.
Sie haben die Möglichkeit, Ihre tatsächlichen Einkäufe mindestens wöchentlich zu erfassen.
Wenn eine dieser Antworten „Nein“ lautet, sollten Sie das ändern, bevor Sie mit den Weihnachtseinkäufen beginnen. Frühzeitig anzufangen ist nicht deshalb wertvoll, weil Sie dadurch mehr Zeit zum Kaufen haben, sondern weil Sie mehr Zeit zum Sparen, Vergleichen, Anpassen und Nein-Sagen zu Käufen haben, die Ihnen den Januar nur schwerer machen würden.