01. Historischer Kontext
Die Argumentation für eine Rallye beginnt mit Beweisen, nicht allein mit der Dynamik.
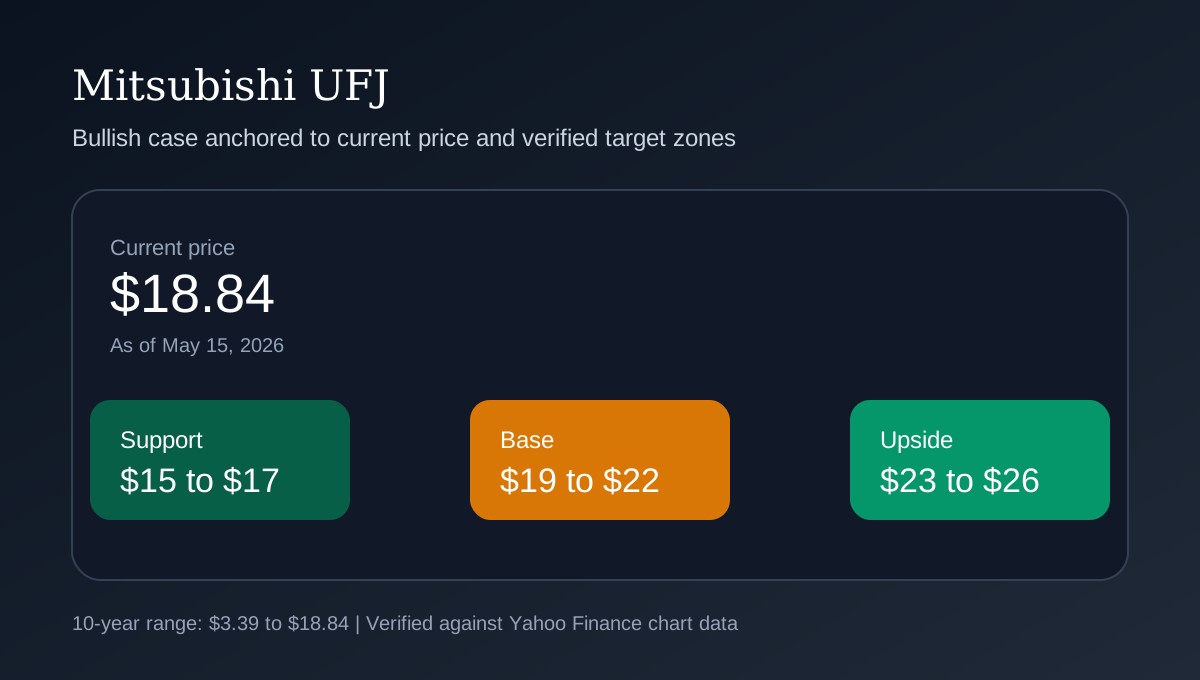
Mitsubishi UFJ notiert am 15. Mai 2026 bei 18,84 US-Dollar. In den letzten 10 Jahren schwankte der Kurs des ADR zwischen 3,39 und 18,84 US-Dollar, die Aktie hat also bereits bewiesen, dass sie ein Wachstumspotenzial besitzt, befindet sich aber jetzt viel näher am oberen Ende dieser langfristigen Zyklusspanne als am unteren Ende.
Reuters berichtete am 15. Mai 2026, dass MUFG für das Geschäftsjahr bis März 2026 einen Rekord-Jahresnettogewinn von 2,43 Billionen Yen erzielte, was einem Anstieg von rund 30 % gegenüber dem Vorjahr entspricht. Das Unternehmen setzte sich ein neues Gewinnziel von 2,7 Billionen Yen für das Geschäftsjahr bis März 2027. Zuvor hatte MUFG sein Gewinnziel für März 2025 auf 1,86 Billionen Yen und die jährliche Dividende auf 64 Yen je Aktie angehoben.
Ein weiterer Kursanstieg ist am glaubwürdigsten, wenn die Aktie weiterhin durch Gewinne gestützt wird und nicht nur durch eine rasante Bewertungssteigerung.
| Horizont | Was am wichtigsten ist | Was würde die These stärken? | Was würde die These schwächen? |
|---|---|---|---|
| 1-3 Monate | Kursentwicklung gegenüber 18,84 $ und das nächste Update der Prognose | Die Revisionen stabilisieren sich und die Aktie hält die Unterstützung. | Kursdurchbrüche und Revisionen schwächen die Unterstützung. |
| 6-18 Monate | Erfüllung der Gewinnprognosen und Stabilität der Margen | Umsatz und Gewinn bleiben innerhalb der vom Management prognostizierten Bandbreiten. | Die Prognosen werden gekürzt oder wichtige Segmente verfehlt |
| Bis 2030 | Kapitalallokation, Bewertung und Branchenstruktur | Die Ausführung verstärkt sich und die Bewertung bleibt diszipliniert. | Die These wird zu abhängig von der Mehrfachexpansion allein |
02. Schlüsselkräfte
Die fünf wichtigsten positiven Treiber
Yahoo Finance wies für 2026 ein KGV von 15,1x bis 17,2x auf Basis der von uns überprüften Yahoo Finance-Kursabbilder, einen Gewinn je Aktie (EPS) der letzten zwölf Monate von 1,09 US-Dollar und eine Zielprognose für das kommende Jahr von 17,47 US-Dollar aus.
Die optimistische Einschätzung basiert auf Rekordgewinnen, Aktienrückkäufen, höheren inländischen Zinssätzen und weiterhin starken Erträgen aus der Aktienbewertung von Morgan Stanley und anderen Auslandsengagements.
Ein weiterer wichtiger Faktor ist, dass die Aktie noch einen messbaren Abstand zu ihrem Einjahresziel hat, sodass für ein Aufwärtspotenzial keine Fantasierechnungen nötig sind.
Ein dritter Faktor ist die Kapitalallokation. Wenn das Management Dividenden, Aktienrückkäufe oder Ausgaben diszipliniert gestaltet, sind institutionelle Anleger eher bereit, für das Unternehmen zu zahlen.
Der letzte entscheidende Faktor ist, dass sich das Makrowachstum verlangsamt, nicht aber zusammenbricht, wodurch der Wert einer guten unternehmensspezifischen Umsetzung an Bedeutung gewinnt.
| Faktor | Warum es wichtig ist | Aktuelle Bewertung | Voreingenommenheit | Was würde es ändern? |
|---|---|---|---|---|
| Bewertung | Das KGV (nachlaufendes Kurs-Gewinn-Verhältnis) liegt laut den von uns im Jahr 2026 überprüften Yahoo Finance-Kursdaten zwischen 15,1x und 17,2x; das erwartete KGV liegt laut den im Jahr 2026 verfügbaren Yahoo Finance-Kennzahlen bei etwa 12x. | Nach wie vor investierbar, aber weniger verzeihend bei Umsetzungsfehlern. | Neutral bis bullisch | Ein günstigerer Einstieg oder ein schnelleres Gewinnwachstum würden es verbessern |
| Gewinnstruktur | Gewinn je Aktie (TTM) 1,09 $; 1-Jahres-Zielprognose 17,47 $ | Es besteht Aufwärtspotenzial, aber das Zielunternehmen muss Gewinne erzielen, um die Lücke zu schließen. | Neutral | Eine Aufwärtskorrektur der Schätzungen würde dies optimistischer gestalten. |
| Makro | Der IWF rechnet mit einem Rückgang des japanischen Wirtschaftswachstums auf 0,8 % im Jahr 2026, während die japanische Zentralbank (BOJ) ihre Politik noch normalisiert. | Japan wächst zwar weiterhin, aber der Korridor ist schmaler als im Jahr 2024. | Neutral | Eine sauberere Mischung aus Wachstum und Inflation würde helfen |
| 10-Jahres-Trend | Spanne: 3,39 $ bis 18,84 $; Gesamtrendite: ca. 359 % | Der langfristige Zinseszinseffekt ist bewiesen, daher dreht sich die Debatte um Einstiegspunkt und Steigung. | Stier | Ein Durchbruch unter die langfristige Unterstützungslinie würde diese Interpretation schwächen. |
| Katalysatoren | Gewinn, Prognose, Kapitalrückführung und Strategie | Zahlreiche Überprüfungspunkte stehen noch im Kalender. | Neutral | Eine positive Überarbeitung der Leitlinien oder eine politische Überraschung wären von Bedeutung. |
03. Gegenstück
Was könnte die Kundgebung unterbrechen?
Die Kursdaten von Yahoo Finance zeigten Anfang 2026, dass MUFG mit dem 15- bis 17-Fachen des nachlaufenden Gewinns gehandelt wurde, der Gewinn je Aktie bei etwa 1,09 US-Dollar lag und das einjährige Kursziel bei etwa 17,47 US-Dollar lag. Das bedeutet, dass die Bewertung nicht mehr die gleiche einfache Unterstützung bietet wie zu Beginn der Neubewertung japanischer Banken.
Die zweite Unterbrechung bestünde darin, dass es nicht gelingen würde, Umsatzerlöse in Gewinnmargen umzuwandeln, da in der Spätphase von Aufschwüngen normalerweise eher eine Anhebung der Gewinnschätzungen als lediglich stabile Umsätze erforderlich sind.
Die dritte Störung wäre eine Überbewertung. Wenn die Aktie den nächsten fundamentalen Kontrollpunkt zu weit hinter sich gelassen hat, können selbst positive Nachrichten Gewinnmitnahmen auslösen.
| Risiko | Neueste Datenpunkte | Aktuelle Bewertung | Voreingenommenheit |
|---|---|---|---|
| Neubewertung | Das KGV (Kurs-Gewinn-Verhältnis) liegt laut den von uns im Jahr 2026 überprüften Yahoo Finance-Kursdaten zwischen 15,1x und 17,2x. | Nicht teuer genug, um in Panik zu geraten, aber es ist keine Freikarte mehr. | Neutral |
| Führungsrisiko | Die Vorgaben müssen nicht nur verteidigt, sondern auch eingehalten werden. | Die nächsten zwölf Monate sind entscheidend, weil das Management bereits klare Maßstäbe gesetzt hat. | Bärisch, falls verpasst |
| Makro-Verlangsamung | Die Makroökonomie ist gut genug für Aufwärtspotenzial, aber nicht stark genug, um Fehlschläge zu entschuldigen. | Eine schwächere Nachfrage in Japan oder auf dem Weltmarkt würde die Multiplikatoren und Schätzungen unter Druck setzen. | Neutral bis tragen |
| Erzählmüdigkeit | Die Aktie ist nicht mehr eindeutig ein Schnäppchen. | Wenn sich die Lage nicht weiter verbessert, kann die Aktie selbst bei zufriedenstellenden Ergebnissen an Wert verlieren. | Neutral |
04. Institutionelle Perspektive
Welche Institutionen müssten optimistisch bleiben?
Professionelle Anleger wünschen sich in der Regel drei Dinge, damit eine Rallye anhält: stabile oder steigende Gewinnschätzungen, ein makroökonomisches Umfeld, das dem Aktienkurs nicht aktiv entgegenwirkt, und eine Bewertung, die noch nicht extrem ist.
Das makroökonomische Umfeld ist für MUFG von besonderer Bedeutung. Mitarbeiter des IWF prognostizierten am 3. April 2026 ein verlangsamtes japanisches Wirtschaftswachstum von 0,8 % im Jahr 2026, während die japanische Zentralbank (BOJ) ihren Kurs des Rückzugs aus der expansiven Geldpolitik fortsetzt. Für eine diversifizierte Bank kann diese Zusammensetzung zwar weiterhin den Nettozinsertrag stützen, birgt aber gleichzeitig das Risiko, dass die schwächere Konjunktur die Margengewinne letztendlich zunichtemacht.
Das bedeutet, dass die optimistische These am stärksten ist, wenn auf die Kursstärke bessere Zahlen folgen, und nicht nur lautere Erzählungen.
| Quelle | Was darin stand | Warum das hier wichtig ist | Aktualisiert |
|---|---|---|---|
| Unternehmensmeldungen | Reuters berichtete am 15. Mai 2026, dass MUFG für das Geschäftsjahr bis März 2026 einen Rekord-Jahresnettogewinn von 2,43 Billionen Yen erzielte, was einem Anstieg von rund 30 % gegenüber dem Vorjahr entspricht. Das Unternehmen setzte sich ein neues Gewinnziel von 2,7 Billionen Yen für das Geschäftsjahr bis März 2027. Zuvor hatte MUFG sein Gewinnziel für März 2025 auf 1,86 Billionen Yen und die jährliche Dividende auf 64 Yen je Aktie angehoben. | Dies ist der Anker für den Fall | 15. Mai 2026 |
| IWF Japan Artikel IV | Das makroökonomische Umfeld ist für MUFG von besonderer Bedeutung. Mitarbeiter des IWF prognostizierten am 3. April 2026 ein verlangsamtes japanisches Wirtschaftswachstum von 0,8 % im Jahr 2026, während die japanische Zentralbank (BOJ) ihren Kurs des Rückzugs aus der expansiven Geldpolitik fortsetzt. Für eine diversifizierte Bank kann diese Zusammensetzung zwar weiterhin den Nettozinsertrag stützen, birgt aber gleichzeitig das Risiko, dass die schwächere Konjunktur die Margengewinne letztendlich zunichtemacht. | Definiert den makroökonomischen Korridor, der die Bewertung prägen sollte. | 3. April 2026 |
| Bank von Japan | Die Bank von Japan (BOJ) setzte 2026 die Normalisierung der Geldpolitik fort, anstatt zu Notfallmaßnahmen zurückzukehren. | Entscheidend für die Diskontsätze und die Stimmung von Banken und Exporteuren in Japan | Veröffentlichungen 2026 |
| Yahoo Finance | Auf den Live-Kursseiten wurde ein Preis von 18,84 $, ein Gewinn je Aktie (TTM) von 1,09 $ und die langfristige Kurshistorie angezeigt. | Nützlich für die Bewertungsstruktur und den langfristigen Kontext. | 15. Mai 2026 |
05. Szenarien
Wie sich das bullische Setup von hier aus entwickeln könnte
Der richtige Umgang mit einem optimistischen Artikel besteht nicht darin, von einem automatischen Kursanstieg auszugehen. Vielmehr geht es darum, zu definieren, welche Indizien ein Halten, Aufstocken oder Reduzieren der Position rechtfertigen würden.
Die untenstehende Auslösertabelle dient als Checkliste, nicht als Versprechen.
| Szenario | Wahrscheinlichkeit | Abzugs- und Zielbereich | Überprüfungspunkt |
|---|---|---|---|
| Bullenfall | 30 % | Das Management erfüllt oder übertrifft seine Prognosen, die Revisionen verbessern sich, und der Kurs bleibt über der Unterstützung; Kursziel: 23 bis 26 US-Dollar | Nach jedem Ergebnis und nach jeder Überarbeitung der Leitlinien ist eine erneute Bewertung erforderlich. |
| Basisfall | 45% | Die Ergebnisse bleiben uneinheitlich, aber akzeptabel, und die Bewertung bleibt im Rahmen; Kursziel: 19 bis 22 US-Dollar. | Nach jedem Ergebnis und nach jeder Überarbeitung der Leitlinien ist eine erneute Bewertung erforderlich. |
| Bärenfall | 25 % | Der Markt zahlt zu früh und der nächste Datenpunkt enttäuscht; Zielbereich 15 bis 17 US-Dollar | Nach jedem Ergebnis und nach jeder Überarbeitung der Leitlinien ist eine erneute Bewertung erforderlich. |
Referenzen
Quellen
- Yahoo Finance-Kursseite für MUFG
- Yahoo Finance 10-Jahres-Chart-Endpunkt für MUFG
- MUFG-Aktionärsseite, abgerufen im Mai 2026
- MUFG hat seine Gewinnprognose und Dividendenprognose überarbeitet (veröffentlicht am 30. April 2025).
- Reuters-Bericht zu MUFG-Gewinnprognose für das Geschäftsjahr 2026 und Zielvorgabe für das Geschäftsjahr 2027, veröffentlicht am 15. Mai 2026
- IWF-Artikel IV für Japan, veröffentlicht am 3. April 2026
- Erklärungen der Bank von Japan zur Geldpolitik, Veröffentlichungen 2026









