01. Historischer Kontext
Bayer im Kontext: Was der aktuelle Rabatt tatsächlich ausmacht
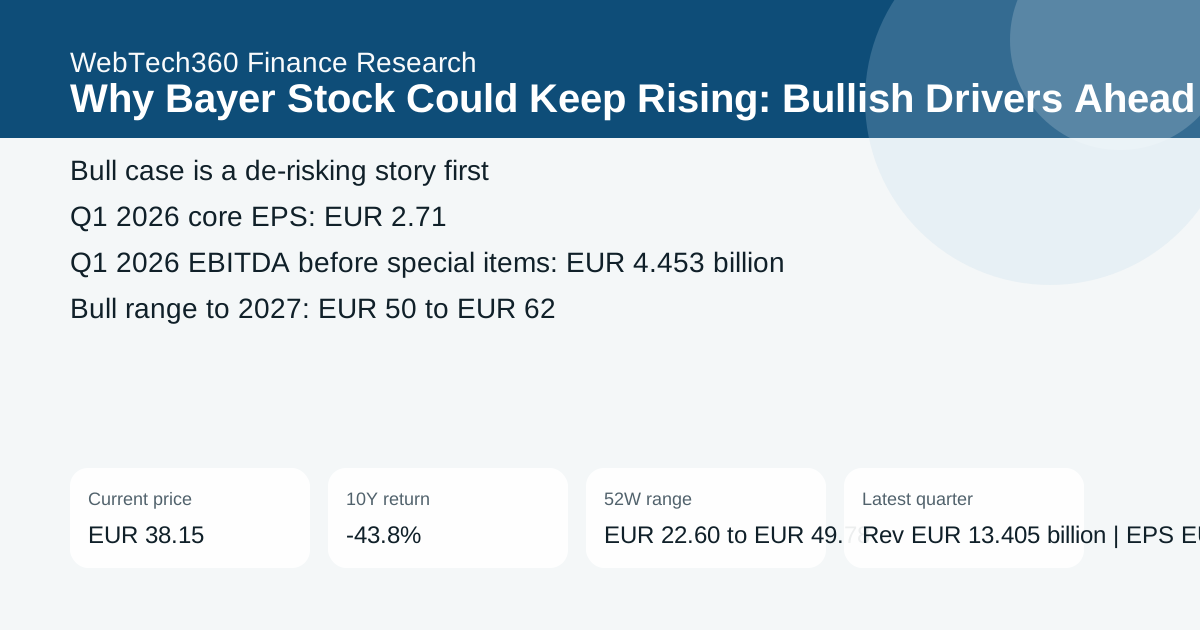
Mit einem Kurs von 38,15 EUR am 15. Mai 2026 befindet sich Bayer weiterhin in einer Phase der Sanierung und Rechtsstreitigkeiten und ist noch kein etablierter Qualitätsanbieter mit nachhaltigem Wachstum. Die Aktie ist seit dem 31. Mai 2016 (67,87 EUR) um 43,8 % gefallen, und ihre monatlich bereinigte Spanne im letzten Jahrzehnt reichte von 19,17 EUR bis 89,06 EUR.
Die aktuellen operativen Daten sind besser als der langfristige Chart vermuten lässt. Bayer meldete für das Geschäftsjahr 2025 einen Umsatz von 46,6 Milliarden Euro, und im ersten Quartal 2026 stieg der Umsatz auf 13,405 Milliarden Euro (+4,1 % währungs- und portfoliobereinigt), das EBITDA vor Sondereinflüssen erhöhte sich auf 4,453 Milliarden Euro (+9,0 %) und der Kerngewinn je Aktie verbesserte sich auf 2,71 Euro (+12,9 %).
Trotzdem wird die Aktie weiterhin durch die rechtlichen Unsicherheiten beeinflusst. Der ausgewiesene Gewinn je Aktie (EPS) für das Geschäftsjahr 2025 betrug -3,68 EUR, weshalb ein normales KGV auf Basis der letzten zwölf Monate nicht aussagekräftig ist. Anleger orientieren sich stattdessen am Kerngewinn je Aktie, bei dem die Aktie auf Basis des letzten Geschäftsjahres mit dem 8,3-Fachen und auf Basis der erwarteten Gewinne mit dem 8,3- bis 9,3-Fachen gehandelt wird.
| Horizont | Was jetzt zählt | Was würde die These stärken? | Was würde die These schwächen? |
|---|---|---|---|
| Die nächsten 6 Monate | Prognoseglaubwürdigkeit, wichtige Ereignisse und Devisenmarkt | Die Quartalsergebnisse übertreffen weiterhin die erwarteten Werte. | Die Prognose verschlechtert sich oder ein wichtiges Ereignis verläuft negativ |
| 12-24 Monate | Qualität des Markteintritts, Cash-Conversion-Ratio und Bilanzdruck | Neue Produkte übertreffen die Nachteile veralteter Systeme. | Der Cashflow oder die operative Leistung der Geschäftsbereiche schwächen sich ab |
| Bis 2030 | Nachhaltiges EPS-Wachstum und der Multiplikator, den Investoren weiterhin zahlen werden | Die Umsetzung erweist sich als ausreichend nachhaltig, um die Bewertung zu halten. | Die Ausführung lässt nach und der Markt zahlt keine Prämie mehr. |
02. Schlüsselkräfte
Fünf Kräfte, die von hier aus am wichtigsten sind
Der deutlichste Aufwärtstrend liegt in der Bewertung. Mit einem Kurs-Gewinn-Verhältnis (KGV) von etwa 8,3x bis 9,3x auf Basis der währungsbereinigten Gewinnprognose für 2026 benötigt Bayer keine Perfektion, um weiter zu steigen.
Zweitens zeigte das erste Quartal 2026 eine deutliche operative Dynamik. Der Umsatz stieg auf 13,405 Milliarden Euro, das EBITDA vor Sondereinflüssen erreichte 4,453 Milliarden Euro und der Kerngewinn je Aktie (EPS) lag bei 2,71 Euro.
Drittens schafft der Fall vor dem Obersten Gerichtshof ein deutliches Zeitfenster für eine Kurssteigerung. Sollte das bis Ende Juni 2026 erwartete Urteil die Rechtsposition von Bayer wesentlich verbessern, kann die Aktie rasch neu bewertet werden.
Viertens lieferte Crop Science dem Markt den Beweis, dass das Unternehmen nach wie vor eine starke operative Hebelwirkung erzielen kann.
Fünftens musste das Management den Markt nicht mit einer drastischen Aufwärtskorrektur überrumpeln. Die Bestätigung der Prognose nach einem soliden Quartal reichte aus, um das Basisszenario aufrechtzuerhalten.
| Faktor | Aktuelle Bewertung | Voreingenommenheit | Was würde es verbessern? | Was würde es schwächen? |
|---|---|---|---|---|
| Operative Dynamik | Der Umsatz im letzten Quartal betrug 13,405 Milliarden Euro, nach einem Umsatz von 46,6 Milliarden Euro im Geschäftsjahr 2025. | Gemischt bis konstruktiv | Ein weiteres Quartal mit volumen- und mixgetriebenem Wachstum | Eine Senkung der Prognose oder ein schwächerer Bereichsmix |
| Ertragsqualität | Der Kerngewinn je Aktie (EPS) des letzten Quartals betrug 2,71 EUR. | Gemischt | Cash-Conversion- und Margenstabilität | Einzeleffekte beginnen, die schwächere zugrunde liegende Nachfrage zu verschleiern. |
| Bilanz / Cashflow | Der Markt will den Beweis, dass die Gewinne auch in bares Geld umgewandelt werden. | Bärisch hinsichtlich des rechtlichen Überhangs | Geringere Verschuldung oder besserer freier Cashflow | Mehr Liquiditätsabfluss, Schuldendruck oder Rechtskosten |
| Bewertung | Die Aktie wird auf Basis des aktuellen Kerngewinns mit dem 8,3-Fachen und auf Basis der aktuellen Prognosen mit dem 8,3- bis 9,3-Fachen gehandelt. | Billig | EPS-Upgrades ohne einen weiteren Mehrfachsprung | Irgendwelche Anzeichen dafür, dass der Markt bereits für Perfektion bezahlt hat? |
| Katalysatorpfad | Die operative Prognose verbesserte sich im ersten Quartal 2026, da das EBITDA des Bereichs Crop Science vor Sondereinflüssen um 17,9 % auf 3,014 Milliarden Euro stieg. Der Bereich Pharmaceuticals muss jedoch noch beweisen, dass die Markteinführungsprodukte den Druck durch den Verlust der Exklusivität ausgleichen können. | Ereignisgesteuert | Klare Genehmigungen, Markteinführungen oder rechtliche Risikominimierung | Ein regulatorischer Rückschlag oder eine verzögerte Entscheidung |
03. Gegenstück
Was würde die These widerlegen?
Im Geschäftsbericht 2025 von Bayer heißt es, dass die Rückstellungen und Verbindlichkeiten im Zusammenhang mit Glyphosat zum 31. Dezember 2025 insgesamt 11,3 Milliarden US-Dollar (9,6 Milliarden Euro) betrugen und das Management für das Jahr 2026 mit Entschädigungszahlungen in Höhe von etwa 5 Milliarden Euro rechnet.
Das zweite Risiko besteht darin, dass die Ergebnisse des ersten Quartals 2026 die operative Dynamik überbewerten könnten. Der Bereich Crop Science profitierte von einer Einigung im Lizenzstreit um Soja und einer besseren Saatgutqualität, während der Bereich Pharmaceuticals weiterhin unter dem Druck des Exklusivitätsverlusts leidet. Der freie Cashflow im ersten Quartal 2026 betrug minus 2,320 Milliarden Euro.
Drittens ist die Aktie aus gutem Grund günstig. Ein Kurs-Gewinn-Verhältnis von nur 8,3x erscheint zwar attraktiv, ist aber nur dann günstig, wenn die Rechtskosten nicht weiter steigen und die Prognose für 2026 sich tatsächlich in einem stabileren Cashflow ab 2027 niederschlägt.
Schließlich spielen makroökonomische Faktoren wie Landwirtschaft und Zinssätze eine Rolle. Bayer ist im Vergleich zu anderen Premium-Pharmaunternehmen stärker von einer gedämpften Stimmung bei den Landwirten, Währungsschwankungen und höheren Kapitalkosten betroffen.
| Risiko | Aktueller Datenpunkt | Warum es jetzt wichtig ist | Auslöser überprüfen |
|---|---|---|---|
| Glyphosat-Rechtsstreitigkeiten | Die Rückstellungen und Verbindlichkeiten beliefen sich zum 31. Dezember 2025 auf 11,3 Milliarden US-Dollar (9,6 Milliarden Euro). | Dieser Überhang dominiert nach wie vor den freien Cashflow und das Vertrauen der Anleger. | Urteil des Obersten Gerichtshofs wird bis Ende Juni 2026 erwartet; Informationen zu etwaigen Vergleichsverhandlungen folgen. |
| Liquiditätsengpass | Der freie Cashflow im ersten Quartal 2026 betrug minus 2,320 Milliarden Euro. | Ein starkes EBITDA nützt den Aktionären wenig, wenn durch Rechtsstreitigkeiten und Umstrukturierungen Geld abfließt. | Vergleichen Sie den Free Cashflow im zweiten Quartal und im Gesamtjahr mit den Prognosen. |
| Pharma-Umsetzung | Der Umsatz im Pharmabereich lag im ersten Quartal in etwa im Vorjahresbereich, während die Segmentgewinne zurückgingen. | Für eine Neubewertung ist der Nachweis erforderlich, dass neue Produkteinführungen den Druck durch ältere Produkte ausgleichen können. | Nach jedem vierteljährlichen Update der einzelnen Geschäftsbereiche erneut prüfen. |
| Bewertungsfallenrisiko | Die Aktie erscheint mit einem Kurs-Gewinn-Verhältnis (KGV) von 8,3x bis 9,3x (basierend auf dem erwarteten Kerngewinn je Aktie) günstig, der ausgewiesene Gewinn je Aktie für das Geschäftsjahr 2025 betrug jedoch -3,68 EUR. | Eine günstige Bewertung nützt nichts, wenn rechtliche Risiken und Liquiditätsrisiken ungelöst bleiben. | Die Situation verbessert sich nur dann, wenn sich die Cashflow-Generierung nach den gesetzlichen Zahlungen normalisiert. |
04. Institutionelle Perspektive
Welchen Beitrag leisten die aktuellen institutionellen Arbeiten zur Analyse?
Das Unternehmen bekräftigt, dass die Prognose für 2026 unverändert bleibt; Reuters zufolge wird das Gerichtsurteil, das den Diskontsatz der Aktie verändern könnte, voraussichtlich bis Ende Juni vorliegen.
Das ist handlungsrelevant, weil es den Anlegern ein messbares Entscheidungsfenster bietet.
Es wäre ein Fehler, es bereits als reinen Wachstumstreiber zu bezeichnen. Im positiven Szenario handelt es sich in erster Linie um eine Risikominimierung und erst in zweiter Linie um eine langfristige Qualitätsstory.
| Quelle | Neuestes Update | Was darin stand | Warum es wichtig ist |
|---|---|---|---|
| Unternehmensergebnisse | 12. Mai 2026 | Im letzten Quartal wurden Umsätze in Höhe von 13,405 Milliarden Euro und ein bereinigter Gewinn je Aktie von 2,71 Euro erzielt. | Dies ist die eindeutigste Methode, um festzustellen, ob der Basisfall intakt ist. |
| Jahresergebnisse | 4. März 2026 | Der Umsatz im Geschäftsjahr 2025 betrug 46,6 Milliarden Euro und die Gewinnbasis für das Gesamtjahr betrug 4,57 Euro nach der neuen Berechnungsmethode für 2026 und 4,91 Euro nach der alten Darstellungsmethode für den bereinigten Gewinn je Aktie, wobei der ausgewiesene Gewinn je Aktie -3,68 Euro betrug. | Es verankert die Bewertungsarbeit und vermeidet Hochrechnungen auf Basis eines einzelnen Quartals. |
| Unternehmensausblick | 12. Mai 2026 | Bayer bestätigte am 12. Mai 2026, dass die währungsbereinigte Prognose für 2026 weiterhin einen Umsatz von 45 Milliarden Euro bis 47 Milliarden Euro und einen Kerngewinn je Aktie von 4,30 Euro bis 4,80 Euro vorsieht, während die währungsbereinigte Spanne 44,5 Milliarden Euro bis 46,5 Milliarden Euro Umsatz und 4,10 Euro bis 4,60 Euro Kerngewinn je Aktie beträgt. | Dies ist der deutlichste öffentlich zugängliche Weg von der aktuellen Geschäftstätigkeit zur Ertragskraft im Jahr 2026. |
| Reuters Rechtsabteilung | 27. April 2026 | Reuters berichtete am 27. April 2026, dass der Oberste Gerichtshof der USA im Roundup-Fall von Bayer gespalten zu sein schien und dass ein Urteil bis Ende Juni 2026 erwartet wird. Reuters merkte außerdem an, dass das Ergebnis Einfluss auf das Schicksal von mehr als 100.000 glyphosatbezogenen Klagen haben könnte. | Dies ist der wichtigste öffentliche Indikator für den Diskontsatzschock, der den Aktienkurs weiterhin dominiert. |
05. Szenarien
Szenarioanalyse, die Investoren tatsächlich nutzen können
Das umsetzbare bullische Basisszenario sieht einen Anstieg auf 36 bis 48 Euro vor, während das Unternehmen beweist, dass der positive Ausblick im ersten Quartal 2026 kein einmaliger Erfolg war.
Für einen stärkeren Anstieg in Richtung 50 bis 62 Euro sind ein günstiges juristisches Ergebnis, ein besserer freier Cashflow nach 2026 und der Nachweis erforderlich, dass das Pharmageschäft die Agrarwissenschaften ergänzen und nicht die Erholung schwächen kann.
Wenn diese Bedingungen nicht erfüllt sind, ist es die richtige, entschlossene Disziplin, einen Schritt zurückzutreten, anstatt sich mit den rechtlichen Gegebenheiten auseinanderzusetzen.
| Szenario | Wahrscheinlichkeit | Preisklasse | Messbarer Auslöser | Überprüfungsdatum | Empfohlene Körperhaltung |
|---|---|---|---|---|---|
| Aufwärtserweiterung | 35 % | 50 bis 62 Euro | Günstige rechtliche Transparenz und nachhaltige operative Leistung pro Aktie | Ende Juni 2026 und die nächsten beiden Quartale | Die Medienpräsenz sollte aufrechterhalten werden, wenn sich die rechtliche Lage tatsächlich verbessert. |
| Gemessene Wiederherstellung | 40 % | 36 bis 48 Euro | Die Prognose bleibt bestehen und der Abschlag verringert sich nur geringfügig. | Vierteljährlich | Nach und nach hinzufügen, nicht alles auf einmal. |
| Bullenthese verzögert | 25 % | 24 bis 35 Euro | Die Rechtsunsicherheit bleibt hoch und der Cashflow schwach. | Jegliche unerfreuliche rechtliche Überraschung | Reduzieren Sie die Exposition, bis sich die Faktenlage verbessert. |
Referenzen
Quellen
- Yahoo Finance-Chartdaten für Bayer (BAYN.DE), einschließlich des aktuellen Kurses und der monatlichen Kursentwicklung der letzten 10 Jahre.
- Bayer-Jahresbericht 2025
- Bayer-Unternehmensausblick im Quartalsbericht für das erste Quartal 2026, veröffentlicht am 12. Mai 2026
- Bayer – Medienupdate und Prognosebestätigung für das 1. Quartal 2026, 12. Mai 2026
- Reuters zum Roundup-Fall von Bayer vor dem Obersten Gerichtshof der USA, 27. April 2026
- Reuters zum operativen Gewinn von Bayer im ersten Quartal 2026, 12. Mai 2026
- Weltwirtschaftsausblick des IWF, April 2026
- Bayer-Cradle AI-Kooperation zur Antikörperentwicklung, 7. Januar 2026









