Startseite
» Familie
»
Die Psychologie des Konsums: Warum wir kaufen, was wir kaufen – und wie wir bessere Entscheidungen treffen können
Die Psychologie des Konsums: Warum wir kaufen, was wir kaufen – und wie wir bessere Entscheidungen treffen können
Warum kaufen kluge, finanziell bewusste Menschen trotzdem Dinge, die sie ursprünglich nicht geplant hatten? Die einfachste Antwort ist, dass Kaufentscheidungen selten nur eine Frage von Preis und Nutzen sind. Ein Kauf kann auch Bequemlichkeit, Erleichterung, Identität, Status, Zugehörigkeit, Neuheit oder eine sofortige Stimmungsaufhellung versprechen. Der Haken dabei ist, dass jeder heute ausgegebene Euro die Flexibilität für morgen einschränkt.
Diese Spannung ist 2026 relevant, da Verbraucher ihre Entscheidungen in einem Umfeld treffen, in dem Zahlungen immer reibungsloser ablaufen und Finanzierungsoptionen einfach in den Bezahlvorgang integriert werden können. Die im Mai 2026 veröffentlichte Studie „Survey of Household Economics and Decisionmaking“ der US-Notenbank (Federal Reserve) aus dem Jahr 2025 ergab, dass Preise weiterhin die häufigste finanzielle Sorge erwachsener US-Amerikaner darstellen. Laut demselben Bericht hatten 16 % der Erwachsenen im Vorjahr die Option „Jetzt kaufen, später zahlen“ (BNPL) genutzt, und 11 % der BNPL-Nutzer berichteten, dass eine Zahlung zu einer Kontoüberziehung oder einer Gebühr wegen ungedeckten Schecks geführt hatte.
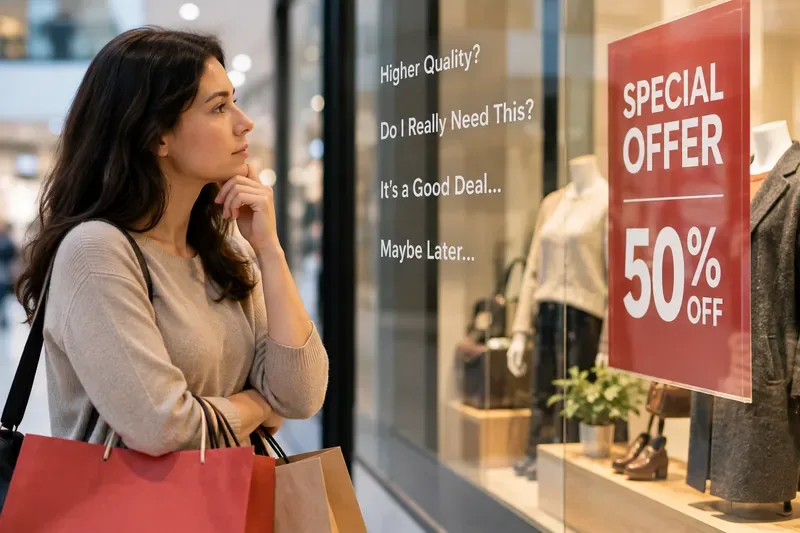
Ein Käufer bleibt vor einem Auslageartikel stehen und veranschaulicht so den Abwägungsprozess in Echtzeit zwischen einem attraktiven Angebot, dem wahrgenommenen Bedarf und der Möglichkeit zu warten.
Ausgabenentscheidungen sind ein Wettstreit zwischen verschiedenen Wertarten.
Ein hilfreicher Ansatz, um die Konsumentenpsychologie zu verstehen, besteht darin, nicht mehr zu fragen: „Warum habe ich das gekauft?“, als gäbe es nur einen einzigen Grund. Die meisten Käufe vereinen mehrere Motive gleichzeitig. Ein neues Handy kann ein praktisches Problem lösen, die eigene Identität unterstreichen, Frustration abbauen und Begeisterung auslösen. Ein Restaurantbesuch bietet Essen, Bequemlichkeit, Zeit mit Freunden und eine Auszeit vom Kochen.
Das macht die Ausgaben nicht irrational. Die Frage ist, ob der Nutzen die Opportunitätskosten rechtfertigte und ob die zukünftigen Konsequenzen im Entscheidungsprozess ausreichend berücksichtigt wurden.
Sofortige Belohnung versus zukünftige Flexibilität
Verhaltensökonomen verwenden den Begriff der Gegenwartspräferenz , um die Tendenz zu beschreiben, Nutzen und Kosten, die jetzt anfallen, überproportional zu gewichten. David Laibsons Arbeit zur hyperbolischen Diskontierung trug dazu bei, zu formalisieren, warum Menschen zwar abstrakt das Sparen bevorzugen, aber im entscheidenden Moment dennoch den sofortigen Konsum wählen. Seine Forschung ist auf der Publikationsseite der Harvard University zum Thema Lebenszykluskonsum und hyperbolische Diskontierungsfunktionen verfügbar .
Das heißt nicht, dass jeder Spontankauf ein Fehler ist. Ein Taxi statt des Busses zu nehmen, kann durchaus sinnvoll sein, wenn Zeit an diesem Tag besonders kostbar ist. Problematisch wird es jedoch, wenn die unmittelbare Bequemlichkeit immer wieder den Ausschlag gibt, selbst wenn die Gesamtkosten einem übergeordneten Ziel zuwiderlaufen.
Die beste Vorgehensweise: Legen Sie eine Wartezeit für Käufe ein, die zwar emotional ansprechend, aber nicht dringend sind. 24 Stunden reichen oft für kleinere, nicht unbedingt notwendige Anschaffungen; bei teureren Käufen kann ein längerer Vergleichszeitraum sinnvoll sein. Dies ist besonders hilfreich für Käufer, die das Produkt zuerst erkennen und den Kauf erst im Nachhinein rechtfertigen.
Mentale Buchführung kann bei der Budgetplanung helfen – und sie auch verzerren.
Menschen behandeln nicht immer jeden Dollar als austauschbar. Richard Thalers klassische Forschung zur mentalen Buchführung und zum Konsumverhalten beschreibt, wie Menschen Gewinne, Verluste, Transaktionen und Haushaltsbudgets mental auf verschiedenen Konten erfassen.
Das kann hilfreich sein. Ein separates Reisekonto macht ein langfristiges Ziel sichtbar und schützt es vor alltäglichen Ausgaben. Kategorienbudgets können zudem die Entscheidungsfindung erleichtern, indem sie Grenzen setzen, bevor Versuchungen auftauchen.
Doch auch mentale Konten können Schlupflöcher schaffen. Eine Steuerrückerstattung, ein Bonus, ein Geschenkgutschein, eine Treueprämie oder ein im Ausverkauf „gespartes Geld“ erscheinen möglicherweise weniger wertvoll als das reguläre Einkommen, obwohl sie Kaufkraft darstellen. Jemand gibt unter Umständen 80 Dollar für einen Artikel aus, weil dieser „40 Dollar reduziert“ ist, selbst wenn er ohne den Rabatt niemals 80 Dollar dafür ausgegeben hätte.
Beste Vorgehensweise: Behalten Sie die nützlichen Kategorien bei, aber wenden Sie bei unerwarteten Gewinnen und Rabatten eine universelle Regel an: Beurteilen Sie den Kauf nach dem Betrag, der Ihre Kontrolle verlässt, nicht nach der Höhe des Preisnachlasses oder woher das Geld stammt.
Die Zahlungsmethode verändert das Entscheidungsumfeld
Bezahlen ist psychologisch nicht neutral. In einem bekannten neuroökonomischen Experiment fanden Forscher heraus, dass Produktpräferenzen, Preis und Hirnreaktionen im Zusammenhang mit erwarteten Gewinnen und Verlusten spätere Kaufentscheidungen vorhersagten. Die Originalstudie „Neural Predictors of Purchases“ in Neuron stützt die Annahme, dass Kaufentscheidungen mit widerstreitenden Reaktionen verbunden sind: dem Wunsch, etwas Begehrenswertes zu erhalten, und dem Verzicht auf Geld.
Studien, die Zahlungsmethoden vergleichen, haben häufig eine höhere Zahlungsbereitschaft mit Karte gegenüber Bargeld festgestellt, wobei die Stärke und Beständigkeit dieses Effekts je nach Kontext variieren. Eine Replikations- und Erweiterungsstudie aus dem Jahr 2021 zeigte, dass der traditionelle „Kreditkarteneffekt“ in einigen Kontexten abgeschwächt war und sich nicht durchgängig auf mobile Zahlungen übertragen ließ. Diese Nuance ist wichtig: Die Replikationsstudie zu Kreditkarten und mobilen Zahlungen verdeutlicht, dass die Zahlungspsychologie kein universelles Gesetz ist.
Der praktische Kompromiss ist einfach: Kreditkarten und mobile Geldbörsen bieten Schnelligkeit, Schutz vor Betrug, Buchhaltung und mitunter Prämien. Bargeld oder ein separates Debitkonto setzen hingegen klarere Grenzen. Nichts ist per se besser.
Zahlungsmethode
Hauptvorteil
Hauptkompromisse
Am besten geeignet
Bargeld
Deutlich sichtbare Ausgaben und eine strikte physische Grenze
Weniger komfortabel; eingeschränkte Online-Nutzung; keine Prämienkarten
Personen, die in bestimmten Konsumkategorien zu viel ausgeben
Eigenes Debitkonto
Digitaler Komfort mit einem festgelegten Ausgabenbudget
Erfordert Kontoverwaltung und Saldenüberwachung
Menschen, die eine digitale Version eines Briefumschlagsystems wünschen
Verfügbarer Kreditrahmen kann sich wie verfügbares Budget anfühlen; Zinsen sind teuer, wenn ein Saldo besteht.
Personen mit stabilem Cashflow und zuverlässiger, vollständiger Zahlungsmoral
BNPL
Vorhersehbare Ratenstruktur und flexible kurzfristige Liquiditätsplanung
Mehrere Zahlungspläne können die Gesamtverpflichtungen verschleiern; versäumte Zahlungen können Gebühren oder Liquiditätsengpässe verursachen.
Gelegentliche geplante Käufe, wenn die Gesamtkosten bereits im Budget liegen.
„Bezahlbare monatliche Rate“ und „bezahlbarer Kauf“ sind nicht dasselbe.
Die Aufteilung eines Preises in vier Raten kann die unmittelbaren Kosten verringern, ohne den Gesamtbetrag zu verändern. Das ist besonders hilfreich, wenn nur der Zeitpunkt ein Problem darstellt – beispielsweise beim Kauf eines neuen Haushaltsgeräts wenige Tage vor dem Zahltag, wenn der Haushalt bereits über genügend erwartetes Einkommen verfügt, um alle Raten zu begleichen.
Empfehlung je nach Bedarf: Wenn es um die Glättung des Cashflows geht, sollten Sie vor Abschluss eines neuen Zahlungsplans die gesamten ausstehenden Ratenzahlungen bei allen Anbietern prüfen. Wenn es darum geht, sich eine bisher unerschwingliche Anschaffung leisten zu können, ist es in der Regel ratsamer, den Kauf zu verschieben oder zu reduzieren, anstatt den Zahlungsplan zu optimieren.
Sozialer Vergleich verändert, wie „normale“ Ausgaben aussehen
Menschen treffen ihre Entscheidungen nicht isoliert. Wir lernen von Freunden, Nachbarn, Kollegen, Kreativen und Online-Communities, was als normal gilt. Ein aufschlussreiches Beispiel liefert die niederländische Postleitzahlenlotterie. Forscher untersuchten Nachbarschaften, in denen einige Haushalte zufällig hohe Lottogewinne erzielten, und stellten positive Auswirkungen auf bestimmte sichtbare Konsumformen fest, darunter Autokäufe und Hausrenovierungen in der Nachbarschaft. Die Studie ist beim National Bureau of Economic Research erhältlich .
Das heißt nicht, dass man sich automatisch auch ein neues Auto kauft, nur weil man es beim Nachbarn sieht. Es zeigt aber, warum Umgebungen, in denen ständig Vergleiche angestellt werden, den Bezugspunkt dafür verschieben können, was als normal oder verdient empfunden wird.
Die beste Reaktion: Vergleichen Sie einen Kauf mit Ihren eigenen Alternativen, nicht mit dem sichtbaren Konsum anderer. Fragen Sie sich: „Worauf muss ich im nächsten Monat oder Jahr verzichten, um mir das leisten zu können?“ Dadurch rückt der Opportunitätskostenfaktor in den Vordergrund, anstatt Status.
Verkaufstaktiken können die Geschwindigkeit der Entscheidungsfindung ausnutzen.
Countdown-Timer, Meldungen über geringe Lagerbestände, vorausgewählte Zusatzprodukte, schwer kündbare Abonnements und auffällige „Sonderangebote“ können die Kaufentscheidung erschweren. Ein gewisses Maß an Dringlichkeit ist berechtigt: Lagerbestände können tatsächlich begrenzt sein und Aktionen laufen tatsächlich aus. Problematisch ist jedoch künstliche oder manipulative Dringlichkeit.
Der Bericht „Bringing Dark Patterns to Light“ der Federal Trade Commission beschreibt Taktiken wie haltlose Countdown-Timer, falsche zeitlich begrenzte Angebote, versteckte Informationen und Hürden bei der Stornierung. Diese Praktiken sind psychologisch relevant, da sie die Entscheidung von „Lohnt sich der Kauf?“ zu „Verpasse ich die Chance, wenn ich jetzt nicht handle?“ verschieben.
Beste Vorgehensweise: Bei Zeitdruck das Angebot so bewerten, als gäbe es keinen Zeitdruck. Prüfen Sie den Gesamtpreis, die Stornierungsbedingungen, die Rückgabebestimmungen und vergleichbare Angebote. Ein wirklich gutes Angebot sollte einem solchen Vergleich standhalten.
Welche Ausgabenbegrenzung passt zu Ihrem konkreten Problem?
Das beste System hängt vom jeweiligen Fehlertyp ab. Jemand, der Rechnungen vergisst, benötigt Automatisierung. Jemand, der nach Rabatten Spontankäufe tätigt, benötigt einen gewissen Widerstand. Jemand mit Kreditkartenschulden benötigt eine andere Strategie als jemand, der seine Rechnung jeden Monat vollständig begleicht.
Wenn Ihr Hauptproblem darin besteht...
Versuchen Sie dies zuerst
Warum es helfen könnte
Abwägung
Impulskäufe
24- bis 72-stündige Warteliste
Trennt den Wunsch vom sofortigen Bezahlvorgang.
Sie könnten wirklich zeitlich begrenzte Angebote verpassen.
Übermäßige Ausgaben in einer Kategorie
Bargeld oder ein gesondertes Sollsaldo für diese Kategorie
Macht die Grenze konkret
Fügt Reibungsverluste und Probleme bei der Kontoverwaltung hinzu.
Wiederkehrende Gebühren vergessen
Monatliche Abonnementprüfung und Kalendererinnerung
Oberflächen mit geringer Auffälligkeit für automatische Ausgaben
Erfordert regelmäßige Überprüfung.
Kreditkartenüberschreitung
Transaktionsbenachrichtigungen in Echtzeit plus wöchentlicher Kontoauszugscheck
Macht ansonsten abstrakte Ausgaben sichtbarer
Mehr Benachrichtigungen und Aufmerksamkeit
Unregelmäßiges Einkommen
Richten Sie Ihre Ausgaben nach einem konservativen Mindesteinkommen aus und halten Sie variable Gelder getrennt.
Reduziert Lifestyle-Expansion nach starken Monaten
Kann sich in guten Monaten einschränkend anfühlen.
Sozialer Vergleich
Wenden Sie eine persönliche „Wert-pro-Dollar“-Regel an, die auf Ihre Ziele abgestimmt ist.
Verlagert den Bezugspunkt zurück zu Ihren eigenen Prioritäten
Erfordert, diese Prioritäten zu kennen.
Bequemlichkeit hat ihren Preis – manchmal
Ein häufiger Fehler bei Ausgabenberatungen ist, jede zusätzliche Ausgabe als Verschwendung zu betrachten. Bequemlichkeit hat einen echten Wert. Die Lieferung von Lebensmitteln kann einer pflegenden Angehörigen Stunden ersparen. Ein teurerer Direktflug kann einen Arbeitstag sichern. Ein hochwertiges Werkzeug kann monotone Arbeiten reduzieren. Die Frage ist nicht, ob Bequemlichkeit „gut“ oder „schlecht“ ist, sondern ob ihr Wert höher ist als der der nächstbesten Verwendung des Geldes.
Ein praktischer Test besteht darin, die Alternative preislich zu vergleichen. Wenn eine Liefergebühr von 20 Dollar 90 Minuten spart und diese 90 Minuten an diesem Tag besonders wertvoll sind, kann sich die Investition lohnen. Wird die Gebühr jedoch fünfmal pro Woche nur deshalb bezahlt, weil die Bestellung zur Gewohnheit geworden ist, rechtfertigt der gleiche Komfort möglicherweise nicht mehr die Gesamtkosten.
Prämien sind nur dann sinnvoll, wenn sie den Kauf nicht beeinflussen.
Cashback, Punkte, Gutscheine und Treuegutschriften können die effektiven Kosten senken. Sie schaffen aber nur dann einen Mehrwert, wenn sie nicht zu einem teureren oder unnötigen Kauf oder zu Zinsen führen, die den Wert der Prämie übersteigen.
Eine einfache Regel lautet: Prämien sollten erst nach der Kaufentscheidung berechnet werden, nicht vorher. Entscheiden Sie zunächst, ob der Artikel den vollen Kaufpreis wert ist. Betrachten Sie Prämien dann als zusätzlichen Vorteil. So verhindern Sie, dass das „Verdienen“ von 10 € zum Grund wird, 200 € auszugeben.
Ein Selbsttest mit fünf Fragen vor dem Bezahlvorgang
Kein Ausgabenmodell kann Emotionen ausschalten, und das sollte es auch nicht. Genuss ist ein legitimer Grund, Geld auszugeben. Ziel ist es, sicherzustellen, dass der emotionale Genuss bewusst gewählt wird und nicht zufällig durch den Bezahlvorgang entsteht.
Würde ich das morgen noch wollen? Wenn nicht, spielen Dringlichkeit oder Stimmung wahrscheinlich die Hauptrolle.
Würde ich es ohne Rabatt, Punkte oder Ratenzahlung kaufen? Wenn nicht, könnte die Werbeaktion ausschlaggebend für den Kauf sein.
Wie hoch sind die Gesamtkosten, nicht die monatliche Rate? Berücksichtigen Sie Gebühren, Finanzierungskosten, Abonnements, Zubehör und zu erwartende Wartungsarbeiten.
Was wird durch dieses Geld ersetzt? Nennen Sie die Alternative: Ersparnisse, Schuldenrückzahlung, Reisen, eine weitere Anschaffung oder einfach mehr Bargeld zur Verfügung.
Hilft mir die Zahlungsmethode dabei, meine Ausgaben zu kontrollieren oder zu verbergen? Wählen Sie Barzahlung, Debitkarte, Kreditkarte oder Ratenzahlung basierend auf Ihrem Zahlungsverhalten – nicht danach, was gerade modern oder am einfachsten ist.
Das Ziel ist nicht, um jeden Preis weniger auszugeben.
Sinnvolles Ausgeben bedeutet nicht maximale Sparsamkeit. Es bedeutet Ausgeben, das den Prioritäten entspricht, auch nach dem Abklingen der anfänglichen Begeisterung noch bezahlbar ist und nicht auf versteckten Annahmen über zukünftiges Einkommen oder Selbstbeherrschung beruht.
Wenn Ihnen Reisen wichtiger ist als ein neues Auto, kann es sinnvoll sein, viel Geld für Reisen auszugeben. Wenn Ihnen Zeit wichtiger ist als das Kochen jeder Mahlzeit, kann es sinnvoll sein, für Komfort zu bezahlen. Wenn Bonusprogramme Ihre Finanzen vereinfachen und Sie Ihre Rechnungen stets vollständig begleichen, kann deren Nutzung sinnvoll sein. Unterschiedliche Menschen können aus denselben Informationen unterschiedliche Entscheidungen treffen, da ihre Rahmenbedingungen und Ziele variieren.
Der hilfreichste psychologische Perspektivwechsel besteht darin, nicht mehr zu fragen: „Ist das ein gutes Geschäft?“, sondern: „Ist das ein guter Tausch für mich?“ Bei einem Geschäft wird der Preis mit einem anderen Preis verglichen. Bei einem Tausch wird der Kauf mit allen anderen Möglichkeiten verglichen, die das Geld bieten könnte.
Dieser Artikel dient allgemeinen Bildungszwecken und stellt keine individuelle Finanzberatung dar.