NextEra Energy (NEE) Aktienkurs-Trendanalyse: Oktober 2026
NextEra Energy Inc. (NYSE: NEE) startet mit gemischten Aussichten in den Oktober 2026: Die operativen Aussichten bleiben ambitioniert, doch der Aktienkurs wurde durch höhere Zinsen, die Schwäche des Versorgungssektors und die Unsicherheit bezüglich der geplanten Fusion mit Dominion Energy belastet. Marktdaten vom 6. Oktober platzierten NEE im mittleren 70-Dollar-Bereich, nahe dem unteren Ende der 52-Wochen-Spanne von rund 74 bis 99 Dollar. Dadurch erscheint die Aktie im Vergleich zu den Höchstständen potenziell attraktiver bewertet, ist aber nicht automatisch ein risikofreier Kauf.
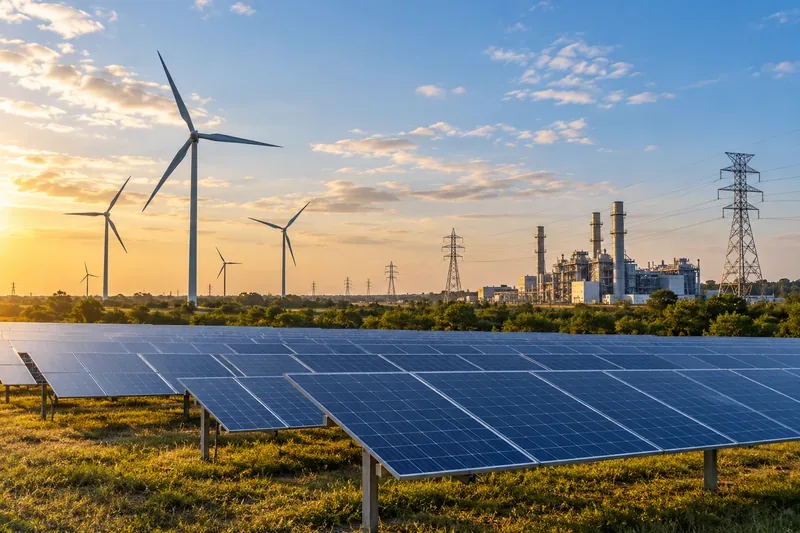
Solar-, Wind- und konventionelle Kraftwerke sowie die Übertragungsinfrastruktur im Versorgungsmaßstab veranschaulichen den Anlagenmix, der hinter dem Wachstum und dem Kapitalbedarf von NextEra Energy steht.
Was treibt die NEE-Aktie im Oktober 2026 an?
Drei Faktoren sind derzeit von entscheidender Bedeutung: die Erwartungen an das Gewinnwachstum, die Finanzierungsbedingungen und die Umsetzung großer Investitionsprojekte sowie die geplante Transaktion mit Dominion Energy. Diese Faktoren wirken in unterschiedliche Richtungen, weshalb NEE für manche Portfolios besser geeignet sein kann als für andere.
Positiv zu vermerken ist, dass NextEra Energy im September mitteilte, weiterhin für 2026 einen bereinigten Gewinn je Aktie von 3,92 bis 4,02 US-Dollar zu erwarten und den oberen Bereich dieser Spanne anzustreben. Das Management geht zudem weiterhin von einem jährlichen Wachstum des bereinigten Gewinns je Aktie von mindestens 8 % bis 2032 aus, basierend auf einem bereinigten Gewinn je Aktie von 3,71 US-Dollar im Jahr 2025, und strebt eine ähnliche Wachstumsrate bis 2035 an. Dies sind ungewöhnlich ambitionierte langfristige Wachstumsziele für ein Unternehmen mit einem großen regulierten Versorgungsunternehmen. Investoren können die aktuellen Unterlagen des Unternehmens auf der Seite für Investorenpräsentationen einsehen .
Allerdings sind Versorgungsunternehmen kapitalintensiv. Am 16. September 2026 erhöhte die US-Notenbank (Federal Reserve) die Zielspanne für den Leitzins auf 3,75 % bis 4,00 %. Höhere Zinssätze können die Finanzierungskosten erhöhen und Anleihen wettbewerbsfähiger gegenüber dividendenstarken Aktien von Versorgungsunternehmen machen. Die geldpolitische Entscheidung ist in der Erklärung der Federal Reserve vom September 2026 nachzulesen . Für NEE (Net Energy Equity) entsteht dadurch ein echter Zielkonflikt: Langfristige Wachstumsprojekte können zwar die zukünftigen Erträge steigern, erfordern aber erhebliches Kapital, während die Finanzierung weiterhin relativ teuer bleibt.
NEE-Aktientrend: Schwache Kursentwicklung versus robuste Fundamentaldaten
Der Kurstrend im Oktober ist schwach genug, um ernst genommen zu werden. NEE notiert nahe einem 52-Wochen-Tief, anstatt eine nachhaltige Erholung zu bestätigen. Das bedeutet, dass Momentum-orientierte Anleger noch nicht dieselben Anzeichen haben wie Value-orientierte Anleger. Ein niedriger Kurs im Vergleich zum Vorjahresniveau kann zwar eine Kaufgelegenheit signalisieren, aber auch darauf hindeuten, dass der Markt die Bewertungsgrenze senkt.
Frage des Investors
Was unterstützt NEE?
Was spricht für Vorsicht?
Ist das Gewinnwachstum intakt?
Die Prognose für den bereinigten Gewinn je Aktie (EPS) für 2026 bleibt bei 3,92 bis 4,02 US-Dollar, wobei das Management den oberen Bereich anstrebt.
Langfristige Wachstumsziele hängen von der Projektabwicklung, der Regulierung, der Finanzierung und der Nachfrage ab.
Ist die Dividende attraktiv?
Die Quartalsdividende für 2026 beträgt 0,6232 US-Dollar pro Aktie, ein Anstieg um 10 % gegenüber der vergleichbaren Quartalsdividende für 2025.
Die aktuelle Rendite ist nicht unbedingt die höchste, die unter den Versorgungsunternehmen verfügbar ist, und zukünftige Erklärungen bleiben eine Entscheidung des Vorstands.
Wirkt der Preis günstig?
Die Aktie notiert nahe dem unteren Ende ihrer 52-Wochen-Spanne.
Ein schwacher Chart kann auch dann schwach bleiben, wenn sich die Zinsen oder die Fusionsrisiken verschlechtern.
Führt der Dominion-Deal zu mehr Wachstum?
Das Management erwartet zum Zeitpunkt des Abschlusses eine sofortige Steigerung des bereinigten Gewinns je Aktie und ein Wachstum von über 9 % für das fusionierte Unternehmen bis 2032.
Die Transaktion bedarf noch der behördlichen Genehmigung und wird voraussichtlich erst in der zweiten Jahreshälfte 2027 abgeschlossen.
Das Dividendenargument: Wachstumserträge statt maximaler laufender Rendite
NextEras Dividendenstrategie ist aktuell stärker auf Wachstum als auf Gewinnmaximierung ausgerichtet. Der Vorstand beschloss für 2026 eine Quartalsdividende von 0,6232 US-Dollar je Aktie, einschließlich der Zahlung vom 15. September. Im Vergleich dazu betrug die Dividende im Jahr 2025 0,5665 US-Dollar pro Quartal. Das Unternehmen erwartet für 2026 ein Dividendenwachstum von rund 10 % je Aktie (Basisjahr 2024), gefolgt von einem jährlichen Wachstum von etwa 6 % von Ende 2026 bis 2028. Die Zahlungshistorie ist auf der Dividendeninformationsseite von NextEra Energy einsehbar .
Für einen Anleger, der die höchste laufende Rendite anstrebt, ist NEE möglicherweise nicht die naheliegendste Wahl im Versorgungssektor. Für einen Anleger, der eine niedrigere Anfangsrendite in Verbindung mit einem schnelleren erwarteten Dividendenwachstum bevorzugt, könnte dieser Kompromiss attraktiver sein. Diese Unterscheidung ist wichtig, da zwei Versorgeraktien sehr unterschiedliche Einkommensziele verfolgen können, selbst wenn beide als defensive Anlagen gelten.
Wachstumsprojekte bleiben der zentrale optimistische Aspekt.
NextEra Energy Resources baut seine umfangreiche Projektpipeline weiter aus. In den Unterlagen zum zweiten Quartal 2026 gab das Unternehmen bekannt, dass es im Laufe des Quartals 3,6 GW an neuen Erzeugungs- und Speicherkapazitäten in seinen Auftragsbestand aufgenommen hat. Damit belief sich der Auftragsbestand von Energy Resources zum 24. Juli auf rund 35,1 GW. Zu den neu hinzugekommenen Projekten zählen Solarenergie, Batteriespeicher und Windkraft. Investoren können die Quartalszahlen im Archiv der Quartalsergebnisse von NextEra Energy für 2026 einsehen .
Die Größenordnung ist ein Vorteil, da sie NextEra vielfältige Möglichkeiten zur Kapitalanlage eröffnet. Gleichzeitig birgt sie aber auch Risiken, da Verzögerungen, Kostensteigerungen, Einschränkungen bei der Netzanbindung, regulatorische Änderungen oder eine schwächere Wirtschaftlichkeit von Projekten die Rendite beeinträchtigen können. Anders ausgedrückt: Ein großer Auftragsbestand sollte nicht mit garantierten Erträgen gleichgesetzt werden.
Duane Arnold fügt eine weitere langfristige Option hinzu.
Am 8. September schloss das US-Energieministerium (DOE) die Vergabe eines Darlehens in Höhe von bis zu 1,9 Milliarden US-Dollar zur Unterstützung der Wiederinbetriebnahme des Duane Arnold Energy Center von NextEra Energy in Iowa ab. Das DOE beschreibt das Kraftwerk als 615-MW-Kernkraftwerk, dessen Wiederinbetriebnahme noch der Genehmigung durch die Atomaufsichtsbehörde (NRC) bedarf. Die Projektseite des Bundes ist auf der Website des US-Energieministeriums verfügbar .
Für langfristig orientierte Anleger liegt der Reiz auf der Hand: Bestehende Kernkraftwerke können eine zuverlässige, lückenlose Stromversorgung rund um die Uhr gewährleisten – gerade in einer Zeit, in der Rechenzentren und KI-Infrastruktur den Strombedarf erhöhen. Der Nachteil besteht darin, dass die Wiederinbetriebnahme von Kernkraftwerken komplex und genehmigungsabhängig ist. Dies stellt einen potenziellen Wachstumstreiber dar, jedoch keine kurzfristige Gewissheit, die ohne Risikoabschlag vollständig in die Bewertung einfließen sollte.
Die Dominion Energy-Transaktion verändert das Risikoprofil
Die geplante Fusion von NextEra und Dominion Energy birgt ein enormes Transformationspotenzial. NextEra gab bekannt, dass die Transaktion nach Abschluss voraussichtlich sofort zu einer Steigerung des bereinigten Gewinns je Aktie (EPS) führen wird und dass das fusionierte Unternehmen bis 2032 ein bereinigtes EPS-Wachstum von über 9 % erzielen soll, mit einem ähnlichen Ziel bis 2035. Die Aktionäre beider Unternehmen stimmten der Transaktion laut SEC-Unterlagen auf außerordentlichen Hauptversammlungen am 3. September zu. Die Abstimmungsergebnisse von NextEra sind im Formular 8-K vom 3. September einsehbar .
Der entscheidende Zielkonflikt liegt im Verhältnis von Skaleneffekten zu Ausführungsrisiken. Ein größeres reguliertes Versorgungsnetz könnte die Erträge diversifizieren und die Investitionsmöglichkeiten erweitern. Die Transaktion steht jedoch noch unter dem Vorbehalt behördlicher Genehmigungen und weiterer Abschlussbedingungen. NextEra geht davon aus, den Abschluss in der zweiten Jahreshälfte 2027 und nicht 2026 zu realisieren. Anleger müssen daher die aktuelle Ertragslage des Einzelunternehmens von der zukünftigen Ertragslage des fusionierten Unternehmens trennen.
Wer könnte NEE jetzt in Betracht ziehen und wer möchte lieber abwarten?
Für Anleger, die auf langfristiges Wachstum und Erträge setzen.
NEE könnte eine genauere Betrachtung wert sein, wenn Ihre Priorität auf einer Kombination aus regulierten Versorgungserträgen, dem Ausbau erneuerbarer Energien und Speicherkapazitäten, der Option auf Kernenergie und Dividendenwachstum liegt. Der niedrige Aktienkurs kann die Einstiegsbewertung verbessern, doch ein gestaffelter Kauf erscheint sinnvoller, als den Tiefststand der letzten 52 Wochen als exakten Tiefpunkt zu betrachten.
Für Dividendenanleger, die auf sofortige Erträge Wert legen.
Vergleichen Sie die aktuelle Rendite von NEE mit der anderer regulierter Versorgungsunternehmen und hochwertiger festverzinslicher Wertpapiere. Wenn die Maximierung der heutigen Barrendite im Vordergrund steht, kann das schnellere Dividendenwachstum von NEE eine niedrigere Anfangsrendite möglicherweise nicht ausgleichen. Die Entscheidung sollte auf Basis des über mehrere Jahre erwarteten Gesamteinkommens und nicht auf Basis einer einzelnen Quartalszahlung getroffen werden.
Für Momentum-Trader
Die Dringlichkeit ist geringer. Eine Aktie nahe ihrem 52-Wochen-Tief hat noch keine nachhaltige Trendwende gezeigt. Das Abwarten eines höheren Tiefs, einer stärkeren relativen Performance gegenüber dem Versorgungssektor oder eines Ausbruchs über einen wichtigen Widerstandsbereich birgt zwar ein gewisses Aufwärtspotenzial, reduziert aber das Risiko, in einen anhaltenden Abwärtstrend einzusteigen.
Für risikoscheue Anleger
Es mag ratsam sein, die Klarheit bezüglich der Zinssätze und des regulatorischen Prozesses von Dominion abzuwarten. Der Nachteil besteht darin, dass eine verbesserte Planbarkeit mit einem höheren Aktienkurs einhergehen könnte. Risikominimierung und maximales Aufwärtspotenzial fallen selten mit dem gleichen Einstiegszeitpunkt zusammen.
Was würde die Prognose für Oktober 2026 verändern?
Konstruktiver: Anzeichen dafür, dass NEE die obere Grenze der bereinigten EPS-Prognose für 2026 halten kann, sinkende langfristige Renditen, fortgesetzte Auftragsbestandsabarbeitung und reibungslosere Fortschritte bei den Genehmigungen von Dominion.
Neutral: Die Gewinne entsprechen weiterhin den Erwartungen, aber die Aktie bewegt sich seitwärts, während die Anleger auf eine klarere Einschätzung des Zinssatzes und der Fusionsaussichten warten.
Vorsichtiger: eine Senkung der Prognose, höhere Finanzierungskosten, größere Projektverzögerungen, regulatorische Rückschläge oder ein deutlicher Einbruch unter den jüngsten 52-Wochen-Tiefststand.
Fazit
Die Situation bei NextEra Energy im Oktober 2026 hängt nicht allein davon ab, ob die Aktie „günstig“ ist. Entscheidender ist die Frage, welches Risiko Sie bereit sind einzugehen. Ein Kauf nahe dem unteren Ende der 52-Wochen-Spanne bietet eine bessere Bewertung und eine höhere Dividendenrendite als ein Kauf nahe dem Höchststand, bedeutet aber auch, eine schwache Kursdynamik, eine erhöhte Zinssensitivität und Transaktionsunsicherheit in Kauf zu nehmen. Das Abwarten einer Bestätigung reduziert einige dieser Risiken, kann aber bedeuten, dass man später mehr bezahlen muss.
Für Anleger, die langfristiges Wachstum und steigende Erträge anstreben, ist NEE aufgrund der weiterhin beträchtlichen Gewinnprognose, Dividendenpolitik, des Projektbestands und des hohen Strombedarfs interessant. Für Anleger, die eine maximale laufende Rendite oder einen klaren technischen Aufwärtstrend bevorzugen, könnten andere Anlagen derzeit besser geeignet sein. Die richtige Entscheidung hängt vom Anlagehorizont, dem Einkommensbedarf und der Risikotoleranz hinsichtlich Zinssätzen und Fusionen ab und nicht von einem einzelnen Kursziel.
Diese Analyse dient lediglich Informationszwecken und stellt keine individuelle Anlageberatung dar. Marktpreise können sich schnell ändern; überprüfen Sie daher vor einer Handels- oder Anlageentscheidung die aktuellen Kurse und Unternehmensberichte.