Startseite
» Aktienanalyse
»
GE Aerospace (GE) Aktienkurs-Trendanalyse Oktober 2026: Was vor den Ergebnissen des dritten Quartals wichtig ist
GE Aerospace (GE) Aktienkurs-Trendanalyse Oktober 2026: Was vor den Ergebnissen des dritten Quartals wichtig ist
GE Aerospace (NYSE: GE) startete mit einem starken operativen Umfeld in den Oktober 2026, verzeichnete aber einen deutlich schwächeren Aktienkurstrend als auf dem Höchststand im Spätsommer. Diese Kombination macht die Aktie weniger zu einer reinen Momentum-Story, sondern vielmehr zu einer Entscheidung über Bewertung, operative Umsetzung, Lieferkettenkapazität und die Erwartungen der Anleger an die Veröffentlichung der Ergebnisse des dritten Quartals am 20. Oktober.
Die für diesen Artikel ausgewerteten Marktdaten zeigen, dass die GE-Aktie am 1. Oktober bei 312,39 US-Dollar, am 2. Oktober bei 309,56 US-Dollar und am 5. Oktober bei 306,34 US-Dollar schloss. Am 6. Oktober notierte die Aktie im Vormittagshandel bei rund 310 US-Dollar. Damit lag der Kurs etwa 21 % unter dem 52-Wochen-Hoch von 388,84 US-Dollar vom August, obwohl das Unternehmen kürzlich ein starkes Wachstum im zweiten Quartal gemeldet und seine Prognose für das Gesamtjahr angehoben hatte. Die entscheidende Frage ist daher nicht, ob GE Aerospace wächst, sondern ob der aktuelle Aktienkurs dieses Wachstum bereits ausreichend widerspiegelt und ob die kommenden Ergebnisse nach dem Kursrückgang das Vertrauen wiederherstellen können.
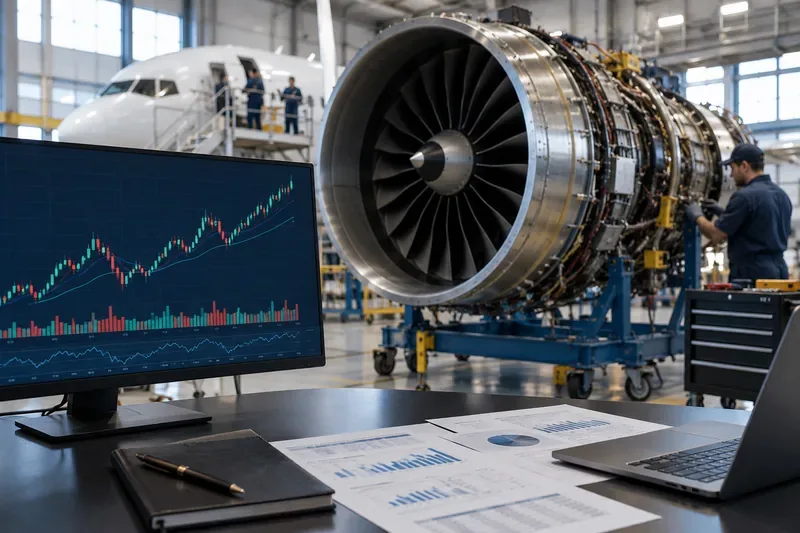
Ein Turbofan-Triebwerk in einem Wartungshangar neben einem Arbeitsplatz für Marktanalysen veranschaulicht den Zusammenhang zwischen der operativen Leistung von GE Aerospace und den Erwartungen der Anleger an die Aktie.
Was ist die wichtigste Tatsache über die GE-Aktie im Oktober 2026?
Am wichtigsten ist die Diskrepanz zwischen der Geschäftsentwicklung und der jüngsten Kursentwicklung. GE Aerospace meldete am 16. Juli ein starkes zweites Quartal mit einem Auftragseingang von 16,5 Milliarden US-Dollar, einem GAAP-Umsatz von 13,3 Milliarden US-Dollar, einem GAAP-Gewinn von 2,8 Milliarden US-Dollar, einem bereinigten Gewinn je Aktie von 2,02 US-Dollar und einem freien Cashflow von 3,0 Milliarden US-Dollar. Umsatz und bereinigter Gewinn je Aktie stiegen im Vergleich zum Vorjahr um mehr als 20 %, der freie Cashflow um 43 %. Das Unternehmen hob zudem seine Prognose für das Gesamtjahr 2026 an. Die Originalmeldung finden Sie auf der Ergebnisseite von GE Aerospace für das zweite Quartal 2026 .
Trotz dieser fundamentalen Stärken schwächte sich die Aktie bis Anfang Oktober ab. Vom Schlusskurs am 25. September von 327,09 US-Dollar bis zum Schlusskurs am 5. Oktober von 306,34 US-Dollar fiel der Kurs um etwa 6,3 %. Vom 52-Wochen-Hoch im August von 388,84 US-Dollar bis zum 5. Oktober betrug der Rückgang rund 21 %. Das bedeutet jedoch nicht zwangsläufig, dass die Aktie günstig ist. Es bedeutet vielmehr, dass der Markt selektiver geworden ist, wie viel er bereit ist, für zukünftiges Wachstum zu zahlen.
Warum ist GE Aerospace nach wie vor ein grundsätzlich attraktives Unternehmen?
GE Aerospace profitiert von mehreren Nachfrageströmen, die nicht von einem einzelnen Flugzeugprogramm abhängen. Das zivile Geschäft umfasst sowohl Erstausrüsterlieferungen von Triebwerken als auch eine große installierte Basis, die eine wiederkehrende Nachfrage nach Aftermarket-Services sichert. Im zweiten Quartal hob das Management das starke Wachstum der zivilen Serviceleistungen, die Rekordzahl an internen Werkstattbesuchen und das Wachstum der gesamten Triebwerksauslieferungen um 31 % im ersten Halbjahr 2026 hervor.
Die installierte Basis ist von Bedeutung, da Flugzeugtriebwerke über viele Jahre nach dem Erstverkauf Serviceumsätze generieren können. Dies führt zu einem anderen Ertragsprofil als bei einem Hersteller, der hauptsächlich von Neuanlagen abhängig ist. GE Aerospace verfügt zudem über ein bedeutendes Verteidigungs- und Antriebsgeschäft, was eine weitere Nachfragequelle darstellt. Das Unternehmen gibt auf seiner Investor-Relations-Website eine installierte Basis von rund 50.000 zivilen und 30.000 militärischen Flugzeugtriebwerken an .
Was hat sich mit der Übernahme von CPP geändert?
Am 8. September vereinbarte GE Aerospace die Übernahme von Consolidated Precision Products (CPP) für 11,75 Milliarden US-Dollar. CPP stellt hochpräzise Gussteile für die zivile Luft- und Raumfahrt, die Verteidigungsindustrie und weitere industrielle Anwendungen her. GE erwartet durch die Übernahme eine Erweiterung der Kapazitäten für missionskritische Gussteile und eine Verbesserung der Lieferkette. Die Transaktion soll mit 7 Milliarden US-Dollar aus liquiden Mitteln und dem Rest durch neue Schulden finanziert werden. Der Abschluss wird vorbehaltlich behördlicher Genehmigungen und anderer üblicher Bedingungen für die zweite Jahreshälfte 2027 erwartet. GE geht außerdem davon aus, dass sich die Übernahme im ersten Jahr positiv auf den bereinigten Gewinn je Aktie (EPS) und den freien Cashflow auswirken wird, wobei einmalige Kosten und transaktionsbezogene Abschreibungen nicht berücksichtigt werden. Die vollständigen Bedingungen sind in der offiziellen CPP-Übernahmeankündigung enthalten .
Für Investoren ist die Abwägung einfach. Der Besitz eines größeren Teils der Lieferkette könnte Kapazität, Lieferzuverlässigkeit und Wirtschaftlichkeit langfristig verbessern. Die Übernahme bindet jedoch erhebliche Mittel und erhöht die Verschuldung. Der Markt muss daher die strategische Kontrolle und potenzielle Synergien gegen das Integrationsrisiko, den regulatorischen Zeitplan und die Möglichkeit abwägen, dass GE in einer starken Phase des Luft- und Raumfahrtzyklus einen hohen Multiplikator für Kapazität zahlt.
Ist die GE-Aktie nach dem jüngsten Kursrückgang nun ein besseres Investment?
Der Einstiegspreis liegt damit niedriger als im August, was aber nicht bedeutet, dass die Bewertung automatisch attraktiv ist. Anleger sollten drei Fragen getrennt betrachten:
Geschäftliche Qualität: Verfügt GE Aerospace weiterhin über ein Wachstum bei Aufträgen, Umsatz, Serviceaktivitäten und freiem Cashflow?
Umsetzung: Kann das Unternehmen die Motorenproduktion und die Reparaturkapazität erhöhen, ohne dabei zu viel Gewinn einzubüßen?
Bewertung: Setzt der aktuelle Aktienkurs bereits ein mehrjähriges starkes Wachstum voraus?
Eine Aktie kann um 20 % von ihrem Höchststand fallen und dennoch eine hohe Bewertung aufweisen, wenn die Gewinnerwartungen weiterhin hoch sind. Umgekehrt kann ein hohes Kurs-Gewinn-Verhältnis gerechtfertigt sein, wenn der Cashflow über mehrere Jahre schneller wächst als erwartet. Die praktische Aufgabe besteht nicht darin, GE isoliert als „billig“ oder „teuer“ zu bezeichnen, sondern den heutigen Kaufpreis mit einer realistischen Bandbreite zukünftiger Gewinne und Cashflows zu vergleichen.
Worauf sollten Anleger im Hinblick auf den Gewinnbericht vom 20. Oktober achten?
GE Aerospace hat laut dem offiziellen Veranstaltungskalender des Unternehmens die Webkonferenz zur Veröffentlichung der Ergebnisse des dritten Quartals 2026 für den 20. Oktober um 7:30 Uhr EDT (16:30 Uhr MESZ) angesetzt . Diese Präsentation ist das nächste wichtige Informationsereignis für die Aktie.
Fünf Punkte verdienen besondere Beachtung:
Wachstum im Bereich der kommerziellen Dienstleistungen. Dies war einer der stärksten Treiber für Gewinn und Cashflow.
Motorenauslieferungen. Investoren werden Beweise dafür sehen wollen, dass die positive Lieferdynamik des ersten Halbjahres anhielt, ohne dass es zu Qualitäts- oder Betriebskapitalproblemen kam.
Margen. Ein starkes Umsatzwachstum ist weniger wichtig, wenn höhere Lohn-, Material- oder Lieferkettenkosten die Rentabilität schmälern.
Freier Cashflow. Die Cash-Conversion ist jetzt besonders wichtig, da GE erhebliches Kapital in die CPP-Transaktion investiert hat.
Prognose für das Gesamtjahr. Der Markt wird jeden neuen Ausblick mit der im Juli angekündigten Prognoseanhebung vergleichen.
Wie wichtig ist die Dividende?
GE Aerospace hat am 21. September eine Quartalsdividende von 0,47 US-Dollar je Aktie angekündigt. Die Dividende wird am 26. Oktober an die am 5. Oktober (Geschäftsschluss) eingetragenen Aktionäre ausgezahlt. Der 5. Oktober ist gleichzeitig Dividendenstichtag. Weitere Einzelheiten finden Sie in der offiziellen Dividendenbekanntmachung .
Die Dividende ist zwar nützlich, aber nicht der Hauptgrund, GE zum aktuellen Kurs zu halten. Die Anlageentscheidung hängt wesentlich stärker vom Gewinnwachstum, den Servicemargen, dem freien Cashflow, der Kapitalallokation und der Stabilität der Nachfrage im Luft- und Raumfahrtsektor ab. Einkommensorientierte Anleger sollten daher die Dividendenrendite von GE mit Alternativen vergleichen, anstatt die Dividende als Ersatz für eine disziplinierte Bewertung zu betrachten.
Was könnte die GE-Aktien von hier aus noch weiter nach oben treiben?
Das optimistischste Szenario würde anhaltendes zweistelliges Umsatzwachstum, eine über den Erwartungen liegende Serviceprofitabilität, steigende Triebwerksauslieferungen, einen gesunden freien Cashflow und eine weitere Anhebung der Jahresprognose umfassen. Anzeichen für eine Entspannung der Lieferketten würden die Annahme stützen, dass GE seine große installierte Basis und seinen hohen Auftragsbestand in ein beschleunigtes Gewinnwachstum umwandeln kann.
Die Übernahme von CPP könnte sich als weiterer positiver Katalysator erweisen, wenn die Anleger Vertrauen gewinnen, dass GE das Geschäft integrieren kann, ohne die Bilanz zu schwächen oder die Kapitalrendite zu beeinträchtigen. Ein günstiger regulatorischer Rahmen und realistische Synergieziele wären dabei hilfreich.
Was könnte den Aktienkurs senken?
Das größte kurzfristige Risiko besteht darin, dass die Erwartungen noch zu hoch sind. Sollten die Ergebnisse des dritten Quartals lediglich gut, aber nicht herausragend ausfallen, könnte die Aktie unter Druck geraten, falls Anleger weiterhin mit positiven Überraschungen rechnen. Weitere Risiken sind ein schwächerer kommerzieller Flugverkehr, finanzielle Schwierigkeiten der Fluggesellschaften, Engpässe in der Lieferkette, langsamere Triebwerkslieferungen, Inflation bei Lohn- und Materialkosten, Verzögerungen bei Verteidigungsprogrammen sowie Probleme bei der Umsetzung der geplanten CPP-Übernahme.
Anleger sollten auch die SEC-Berichte des Unternehmens im Blick behalten. GE Aerospace reichte am 16. Juli seinen Quartalsbericht (Formular 10-Q) für das zweite Quartal ein, das am 30. Juni 2026 endete. Dieser Bericht enthält detaillierte Risikofaktoren, Segmentinformationen, Bilanzdaten und Rechnungslegungsinformationen, die in den Gewinnmitteilungen nicht immer vollständig dargestellt werden. Der Originalbericht ist über das SEC-Formular 10-Q abrufbar .
Sollte ein langfristig orientierter Anleger vor oder nach der Gewinnbekanntgabe kaufen?
Es gibt keine allgemeingültige beste Antwort, da die Entscheidung von der Risikotoleranz abhängt. Ein Kauf vor der Veröffentlichung der Quartalszahlen bietet die Chance auf eine positive Überraschung, birgt aber auch das Risiko einer starken negativen Reaktion, falls die Prognosen enttäuschen. Wer bis nach dem 20. Oktober wartet, reduziert die Unsicherheit bezüglich des letzten Quartals, muss aber im Falle starker Ergebnisse möglicherweise einen höheren Preis zahlen.
Ein vorsichtiger Anleger wartet möglicherweise die Veröffentlichung der Quartalszahlen ab und prüft die Bewertung anhand der aktualisierten Prognosen. Ein langfristig orientierter Anleger, der bereits von GEs Servicegeschäft überzeugt ist und Kursschwankungen tolerieren kann, baut seine Position vermutlich schrittweise aus, anstatt die Kursbewegung am Tag der Quartalszahlen vorherzusagen. Ein Anleger, der auf kurzfristige Kursbewegungen achtet, sollte genau beobachten, ob sich die Aktie nach dem Rückgang Anfang Oktober stabilisieren und das jüngste Handelsniveau um die 320-Dollar-Marke wieder erreichen kann.
Fazit: Wie sieht die Ausgangslage für die GE-Aktie im Oktober 2026 aus?
GE Aerospace startet mit starker operativer Dynamik, einem großen und stabilen Aftermarket-Geschäft, steigenden Triebwerksauslieferungen und einer laufenden bedeutenden Übernahme im Zulieferbereich in die Oktobermitte. Gleichzeitig hat die Aktie seit ihrem August-Hoch deutlich nachgegeben, was darauf hindeutet, dass Anleger Wachstum nicht mehr ohne klare Erfolgsnachweise honorieren wollen.
Der am 20. Oktober veröffentlichte Gewinnbericht ist daher wichtiger als die jüngsten täglichen Kursschwankungen. Anleger sollten sich darauf konzentrieren, ob das Wachstum im Servicebereich, die Motorenproduktion, die Margen, der freie Cashflow und die Prognose weiterhin stark genug sind, um die Bewertung zu rechtfertigen. Der jüngste Kursrückgang verbessert zwar den Einstiegspreis, entbindet aber nicht von der Notwendigkeit, die diesem Preis zugrunde liegenden Gewinnannahmen zu überprüfen.
Anmerkung zu den Daten: Die in dieser Analyse enthaltenen Aktienkurse basieren auf Marktdaten bis einschließlich der US-Handelssitzung vom 6. Oktober 2026 und können sich nach Veröffentlichung ändern. Die Finanzkennzahlen des Unternehmens, Transaktionsbedingungen, Dividendeninformationen und der Gewinnkalender basieren auf offiziellen Veröffentlichungen von GE Aerospace und der SEC (Stand: 7. Oktober 2026). Dieser Artikel dient ausschließlich Informationszwecken und stellt keine individuelle Anlageberatung dar.