Startseite
» Familie
»
Die besten Ideen für passives Einkommen für Einsteiger: Ein praktischer Leitfaden für 2026
Die besten Ideen für passives Einkommen für Einsteiger: Ein praktischer Leitfaden für 2026
Für die meisten Einsteiger ist die beste Idee für passives Einkommen nicht die mit der höchsten beworbenen Rendite. Es ist diejenige, die zu Ihrem realistischen finanziellen, zeitlichen und fachlichen Aufwand sowie Ihrer Risikobereitschaft passt. Eine hilfreiche Methode, passives Einkommen zu betrachten, ist die Einteilung in drei Kategorien: Einkommen aus bereits vorhandenem Kapital, Einkommen aus bereits besessenen Vermögenswerten und Einkommen aus einmaliger Arbeit, die Sie wiederholt verkaufen oder monetarisieren können.
Diese Unterscheidung ist wichtig, da fast keine Einkommensquelle völlig passiv ist. Sparkonten und Staatsanleihen erfordern zwar wenig laufenden Aufwand, aber Kapital. Digitale Produkte lassen sich mit wenig Geld starten, erfordern aber einen erheblichen Vorlauf und gelegentliche Aktualisierungen. Mieteinnahmen mögen auf dem Papier passiv erscheinen, doch Instandhaltung, Kundenservice, Steuern, Versicherungen und Leerstände können sie zu einer aktiven Tätigkeit machen.
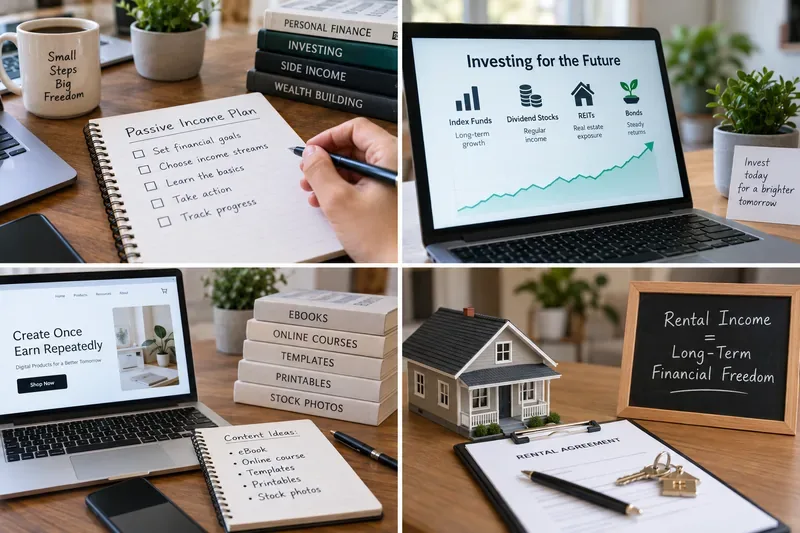
Ein Anfänger kann auf verschiedene Weise passives Einkommen generieren: durch die Nutzung von Ersparnissen oder Investitionen, durch die Erstellung wiederverwendbarer digitaler Produkte oder durch Einnahmen aus bereits vorhandenen Vermögenswerten.
Kurzvergleich: Anfängerfreundliche Ideen für passives Einkommen
Idee
Startkapital
Laufende Bemühungen
Hauptrisiko
Optimale Passform
Versichertes Spar- oder Geldmarktkonto
Niedrig bis hoch
Sehr niedrig
Zinsänderungen; die Inflation kann die Zinsen übertreffen
Notfallfonds und kurzfristige Liquidität
Einlagenzertifikate (CDs)
Niedrig bis hoch
Sehr niedrig
Geld kann gesperrt werden; Strafgebühren für vorzeitige Auszahlung
Bargeld, das Sie erst ab einem bestimmten Datum benötigen.
US-Schatzanweisungen
Mäßig
Sehr niedrig
Zins- und Wiederanlagerisiko; Marktpreisrisiko bei vorzeitigem Verkauf über einen Broker
US-Investoren, die kurzfristige Staatsanleihen suchen
Diversifizierte Indexfonds oder ETFs
Niedrig bis hoch
Niedrig
Marktverluste und veränderte Verteilungen
Langfristig orientierte Anleger, die Volatilität tolerieren können.
Öffentlich gehandelte REITs
Niedrig bis hoch
Niedrig
Immobilien- und Aktienmarktrisiko
Menschen, die im Immobiliensektor präsent sein möchten, ohne Vermieter zu sein.
Personen mit einer nützlichen, wiederholbaren Fähigkeit
Selbstveröffentlichte E-Books oder Ratgeber
Niedrig
Mittel bis hoch anfängend
Die Nachfrage ist ungewiss; die Lizenzgebühren hängen von den Plattformbedingungen ab.
Autoren und Fachexperten
Evergreen-Video- oder Affiliate-Inhalte
Niedrig bis mittel
Anfangs hoch, laufende Wartung
Publikum und Plattform können sich ändern; Einkommen ist nicht garantiert.
Kreative, die bereit sind, sich im Laufe der Zeit ein Publikum aufzubauen
Mieten eines Vermögenswerts, den Sie bereits besitzen
Hängt vom Vermögenswert ab
Medium
Schaden, Leerstand, Haftung, Instandhaltung
Personen mit ungenutztem Eigentum, Platz oder Ausrüstung
1. Versicherte Sparkonten: Der einfachste Einstieg
Wenn Sie bereits über Bargeld verfügen, das jederzeit verfügbar bleiben muss, kann ein verzinstes Sparkonto oder ein Geldmarktkonto der praktischste erste Weg zu passivem Einkommen sein. Die Rendite mag nicht besonders hoch sein, aber der Aufwand ist minimal und das Kapital ist nicht den Schwankungen des Aktienmarktes ausgesetzt.
Bei einer FDIC-versicherten Bank sind berechtigte Einlagenkonten wie Giro-, Spar- und Geldmarktkonten sowie Festgeldanlagen automatisch durch die Einlagensicherung abgedeckt. Die Standarddeckung beträgt 250.000 US-Dollar pro Einleger, pro versicherter Bank und pro Eigentümerkategorie. Die genaue Deckung für eine bestimmte Kontostruktur kann komplexer sein. Nutzen Sie daher die Informationen zur FDIC-Einlagensicherung, wenn Ihre Guthaben größer werden.
Am besten geeignet für: Notfallersparnisse, kurzfristige Ziele oder Anfänger, die noch nicht bereit sind, Anlageverluste zu akzeptieren.
Achten Sie auf: variable Zinssätze, Mindestguthabenanforderungen, Abhebungsbeschränkungen und Gebühren. Vergleichen Sie den jährlichen Prozentsatz und die gesamten Kontobedingungen, anstatt anzunehmen, dass das Konto mit dem höchsten Zinssatz automatisch besser ist.
2. CDs: Nützlich, wenn man weiß, wann man das Geld braucht.
Ein Festgeldkonto ist ein Sparkonto, das in der Regel Zinsen zahlt, wenn Sie Ihr Geld für einen festgelegten Zeitraum bei der Bank anlegen. Die FDIC weist darauf hin, dass Festgeldkonten üblicherweise eine Mindestlaufzeit voraussetzen; eine vorzeitige Auszahlung kann zu Gebühren oder einem Verlust von Zinsen führen.
Festgeldanlagen eignen sich gut, wenn Sie Geld für ein Ziel mit einem vorhersehbaren Termin zurücklegen möchten, beispielsweise für zukünftige Studiengebühren oder ein Hausprojekt. Für einen Notfallfonds sind sie weniger geeignet, da der Zugriff darauf eingeschränkt sein kann.
Am besten geeignet für: planbare Sparziele, bei denen Liquidität weniger wichtig ist als Stabilität.
Für US-Investoren können Schatzanweisungen eine weitere unkomplizierte Möglichkeit bieten, Geld anzulegen, das nicht sofort benötigt wird. Laut TreasuryDirect können Privatpersonen marktgängige Staatsanleihen über ein TreasuryDirect-Konto oder über eine Bank, einen Broker oder einen Händler erwerben. Der Zinssatz einer neuen Staatsanleihe wird in einer Auktion festgelegt und ist daher zum Zeitpunkt der geplanten Transaktion über TreasuryDirect noch nicht bekannt.
Beginnen Sie mit dem offiziellen Leitfaden von TreasuryDirect zum Kauf marktgängiger Wertpapiere . Wenn Sie über einen Broker kaufen und vor Fälligkeit verkaufen, kann sich der Marktwert ändern. Verwechseln Sie daher nicht „garantiert durch die US-Regierung“ mit „der Preis ist unveränderlich“.
Ideal für: US-Investoren, die ein kurzfristiges Engagement in festverzinslichen Wertpapieren wünschen und die Laufzeiten an ihren bevorstehenden Liquiditätsbedarf anpassen können.
4. Diversifizierte Indexfonds und ETFs: passives Investieren, keine garantierten Erträge
Indexfonds und viele ETFs sind beliebt, weil sie ein diversifiziertes Wertpapierportfolio bilden und vom Anleger nur wenig tägliche Verwaltung benötigen. Investor.gov erklärt, dass Indexfonds einen Marktindex abbilden, während ETFs durch Ausschüttungen und Kursveränderungen Renditen für Anleger generieren können.
Wichtig für Einsteiger: Ausschüttungen sind nicht garantiert. In einem Anlegerbulletin vom 19. August 2026 erklärte die SEC, dass ein Fonds zwar regelmäßig Ausschüttungen vornehmen kann, Anleger aber dennoch Geld verlieren können, selbst wenn der Fonds diese leistet. Lesen Sie daher unbedingt das SEC-Bulletin zu Fondsausschüttungen und den ETF-Leitfaden von Investor.gov, bevor Sie eine Dividende oder Ausschüttungsrendite als Garantie betrachten.
Am besten geeignet für: langfristige Anlageziele, insbesondere wenn Sie Marktrückgänge verkraften können und das investierte Geld nicht bald benötigen.
Praktische Regel: Setzen Sie auf Diversifizierung, nachvollziehbare Gebühren und eine Strategie, an der Sie festhalten können, anstatt dem Fonds mit der höchsten Rendite der letzten Zeit hinterherzujagen.
5. Börsennotierte REITs: Immobilienengagement ohne Mieterverwaltung
Ein Immobilien-Investmentfonds (REIT) besitzt oder finanziert renditebringende Immobilien. Investor.gov merkt an, dass REITs Privatpersonen Zugang zu großflächigen Immobilien wie Wohnungen, Lagerhallen, Hotels, Büros und anderen Objekttypen ermöglichen, ohne die Gebäude direkt erwerben zu müssen.
Für Einsteiger sind börsennotierte REITs oder diversifizierte REIT-Fonds in der Regel leichter zu verstehen und zu verkaufen als nicht börsennotierte REITs. Die SEC weist darauf hin, dass nicht börsennotierte REITs erhebliche Liquiditätsengpässe aufweisen und schwer zu bewerten sein können. Lesen Sie vor einer Investition die REIT-Übersicht auf Investor.gov sowie den Risikobericht zu nicht börsennotierten REITs .
Ideal für: langfristige Investoren, die in Immobilien investieren möchten, aber nicht den operativen Aufwand einer direkten Vermietung von Immobilien tragen wollen.
6. Digitale Downloads und Vorlagen: geringes Kapital, hoher Vorlaufaufwand
Wenn Sie mehr Zeit als Geld haben, kann ein kleines digitales Produkt eine der einfachsten Möglichkeiten sein, ein passives Zusatzeinkommen zu generieren. Beispiele hierfür sind Tabellenvorlagen, ausdruckbare Planer, Checklisten, Designelemente, eigene Code-Snippets oder spezialisierte Nachschlagewerke.
Das Geschäftsmodell ist einfach: Man erstellt ein Produkt einmal und verkauft dann Kopien davon. Die Schwierigkeit liegt nicht im Hochladen der Datei, sondern darin, etwas zu erstellen, das die Leute wirklich brauchen, und es aktuell zu halten. Rechnen Sie mit Zeitaufwand für Recherche, Formatierung, Kundenanfragen, Aktualisierungen, Marketing und Rückerstattungen.
Am besten geeignet für: Personen, die ein eng gefasstes Problem für eine spezifische Zielgruppe lösen können.
Anfängertest: Bevor du ein großes Produkt entwickelst, erstelle ein kleines Produkt, das ein konkretes Problem löst. Wenn es gekauft wird und nach ergänzenden Funktionen gefragt wird, kannst du darauf aufbauen.
7. Selbstveröffentlichte eBooks und praktische Ratgeber
Ein E-Book ist ein weiteres Beispiel für das Modell „Erst arbeiten, dann verdienen“. Es ist nicht passiv, während man recherchiert, schreibt, redigiert, gestaltet und veröffentlicht, aber ein nützliches Buch kann auch nach der Veröffentlichung weiterhin Tantiemen einbringen.
Amazon Kindle Direct Publishing (KDP) bietet ab dem 21. April 2026 eBook-Tantiemen von 35 % und 70 % an. Die Teilnahmebedingungen und Berechnungsregeln hängen von Faktoren wie Region, Preisgestaltung, Steuern und Versandkosten ab. Bitte prüfen Sie die aktuelle KDP-Preisseite für digitale Bücher, bevor Sie Ihre erwarteten Einnahmen berechnen.
Ideal für: Autoren, Pädagogen, technische Spezialisten und Fachleute, die ihr Fachwissen in einer fokussierten Ressource bündeln können.
Bessere Strategie für Anfänger: Schreiben Sie ein eng gefasstes Buch, das eine spezifische, immer wiederkehrende Frage beantwortet, anstatt zu versuchen, ein umfassendes Buch zu schreiben, das „alles über das Thema“ behandelt.
8. Zeitlose Video- und Affiliate-Inhalte: skalierbar, aber nicht aufwändig.
Videos, Tutorials und Produktvergleiche können auch lange nach der Veröffentlichung noch Aufrufe generieren, doch diese Kategorie wird oft fälschlicherweise als rein passiv eingestuft. Recherche, Produktion, Aktualisierungen, Zielgruppenentwicklung und die Einhaltung der Plattformrichtlinien sind weiterhin notwendig.
YouTube gibt an, dass Creator, die am YouTube-Partnerprogramm teilnehmen, durch Werbung und andere Monetarisierungsfunktionen Geld verdienen können. Gleichzeitig wird jedoch ausdrücklich darauf hingewiesen, dass es keine Garantie dafür gibt, wie viel oder ob ein Creator überhaupt bezahlt wird. Bitte überprüfen Sie die aktuelle Übersicht der YouTube-Partner-Einnahmen, da sich die Plattformbedingungen ändern können.
Wenn Sie Affiliate-Links verwenden, schreibt die US-amerikanische Federal Trade Commission (FTC) vor, dass die finanzielle Beziehung klar und deutlich offengelegt werden muss. Die FTC rät Affiliate-Marketern ausdrücklich, darauf hinzuweisen, dass sie Provisionen für Käufe erhalten, die über ihre Links getätigt werden. Weitere Informationen finden Sie in den FTC-Richtlinien zu Empfehlungen und Offenlegung von Affiliate-Partnerschaften .
Ideal für: Personen, die Freude am Unterrichten, Wiederholen oder Erklären haben und bereit sind, eine Inhaltsbibliothek aufzubauen, bevor sie nennenswerte Einnahmen erwarten.
9. Mieten eines Vermögenswerts, den Sie bereits besitzen
Besitzen Sie bereits ein freies Zimmer, einen Parkplatz, einen Abstellraum, eine Kamera, ein Werkzeug, ein Fahrzeug oder einen anderen nützlichen Gegenstand, können Sie durch dessen Vermietung Einnahmen generieren, ohne eigens dafür neu investieren zu müssen. Das kann attraktiv sein, da der Vermögenswert bereits vorhanden ist, ist aber in der Regel nur semi-passiv.
Bevor Sie etwas mieten, kalkulieren Sie Kosten für Reinigung, Instandhaltung, Versicherung, mögliche Schäden, Leerstand, Plattformgebühren, Steuern und Ihren eigenen Zeitaufwand. Eine monatliche Bruttozahlung ist nicht gleichbedeutend mit Gewinn.
Die steuerliche Bedeutung von „passiv“ kann sich vom alltäglichen Sprachgebrauch unterscheiden. Die IRS-Publikation 925 erläutert die US-Regeln für passive Tätigkeiten und stellt fest, dass Vermietungstätigkeiten im Allgemeinen steuerlich als passiv gelten, sofern keine Ausnahme vorliegt. Sie erklärt außerdem, dass Portfolioerträge wie Zinsen und Dividenden in der Regel nicht zu den passiven Einkünften zählen. Dies verdeutlicht, dass „passives Einkommen“ im Kontext der persönlichen Finanzen nicht mit der steuerlichen Definition identisch ist. Die aktuellen Regelungen finden Sie in der IRS-Publikation 925 .
Welche Idee für passives Einkommen sollte ein Anfänger wählen?
Nutzen Sie dieses einfache Entscheidungsmodell:
Wenn Sie über Bargeld, aber wenig Zeit verfügen: Beginnen Sie mit einem versicherten Sparkonto, einem Festgeldkonto oder einer kurzfristigen Staatsanleihenstrategie, die Ihrem Liquiditätsbedarf entspricht.
Wenn Sie einen langen Anlagehorizont haben und Marktverluste akzeptieren können: Ziehen Sie einen diversifizierten Indexfonds oder ETF in Betracht, anstatt einzelne renditestarke Aktien auszuwählen.
Wenn Sie über Fähigkeiten, aber wenig Startkapital verfügen: Testen Sie ein kleines digitales Produkt, ein E-Book oder einen zeitlosen Content-Bestandteil.
Wenn Sie bereits eine unterausgelastete Immobilie besitzen: Berechnen Sie die Nettomieteinnahmen nach Abzug aller wiederkehrenden Kosten, bevor Sie sie anbieten.
Wenn Sie das Geld innerhalb eines oder zweier Jahre benötigen: Vermeiden Sie es, volatile Anlagen als Ersatz für Bargeldersparnisse zu betrachten.
Checkliste für Anfänger vor dem Start
Definiere das Ziel: zusätzlicher monatlicher Cashflow, langfristiger Vermögensaufbau oder ein bestimmtes Sparziel.
Notieren Sie, wie viel Geld Sie sich leisten können zu riskieren, ohne Ihre notwendigen Ausgaben oder Notfallrücklagen zu beeinträchtigen.
Schätzen Sie den erforderlichen Arbeitsaufwand sowie die anfallenden Kosten im Voraus.
Die Bruttoeinnahmen sind vom Nettoeinkommen nach Gebühren, Steuern, Instandhaltung, Rückerstattungen und Verlusten zu trennen.
Liquidität prüfen: Wie schnell erhalten Sie Ihr Geld zurück, wenn Sie es benötigen?
Lesen Sie die Bedingungen und Offenlegungen der Primärquelle, bevor Sie eine Investition tätigen oder einer Plattform beitreten.
Testen Sie zunächst eine Einnahmequelle, anstatt gleich fünf gleichzeitig einzuführen.
Überprüfen Sie die Ergebnisse nach drei bis sechs Monaten und stellen Sie Ideen ein, die mehr Zeit oder Geld kosten, als sie einbringen.
Anfänger sollten Ideen für passives Einkommen mit Vorsicht angehen.
Seien Sie skeptisch gegenüber Angeboten mit ungewöhnlich hohen Renditen bei geringem oder gar keinem Risiko, insbesondere wenn sofortiger Handlungsdruck besteht. Investor.gov nennt „risikofreie“ Möglichkeiten, garantierte Renditen, aggressive Verkaufstaktiken und Angebote, die zu schön sind, um wahr zu sein, als typische Warnsignale für Anlagebetrug. Nutzen Sie die Checkliste für Anlagebetrug von Investor.gov, bevor Sie Geld an unbekannte Anbieter überweisen.
Für Anfänger bedeutet das, nicht anzunehmen, dass Krypto-Renditeprodukte, gehebelte Handelssysteme, intransparente private Investitionen, nicht börsennotierte Immobilienprodukte oder automatisierte „Geldverdien“-Bots sicherer sind, nur weil jemand das Einkommen als passiv bezeichnet. Wenn Sie nicht erklären können, wie die Rendite generiert wird, was zu Verlusten führen kann, wie Gebühren berechnet werden und wie Sie aussteigen können, ist das Produkt nicht für Anfänger geeignet.
Fazit
Die beste Strategie für passives Einkommen für Einsteiger ist meist unspektakulär und leicht verständlich. Nutzen Sie versicherte Ersparnisse oder kurzfristige Staatsanleihen für Gelder, die relativ stabil bleiben müssen, diversifizierte Anlagen für langfristige Ziele und kleine digitale Produkte oder Content-Projekte, wenn Sie mehr Zeit als Kapital haben. Betrachten Sie Mieteinnahmen als Geschäftskalkulation, nicht als geschenktes Geld.
Beginnen Sie mit einer einzigen Einnahmequelle, messen Sie den tatsächlichen Ertrag nach Abzug von Kosten und Zeitaufwand und skalieren Sie erst, wenn es funktioniert. Passives Einkommen ist am verlässlichsten, wenn es auf einem Vermögenswert, einer Investition oder einer Arbeit basiert, die Sie verstehen – nicht auf dem Versprechen, dass Geld ohne Anstrengung oder Risiko von selbst kommt.
Stand: September 2026. Zinssätze, Plattformbedingungen, Steuervorschriften und Anlagekonditionen können sich ändern. Dieser Artikel dient allgemeinen Informationszwecken und stellt keine individuelle Anlage-, Rechts- oder Steuerberatung dar.