Bristol Myers Squibb startete in den Oktober 2026 mit einem deutlichen Spannungsverhältnis zwischen positiven Geschäftsnachrichten und einer nachlassenden kurzfristigen Kursdynamik. Die BMY-Aktie schloss am 5. Oktober bei 58,81 US-Dollar, nach fünf Verlusttagen in Folge. Das waren deutlich weniger als die 68,09 US-Dollar vom 3. September und das 52-Wochen-Hoch von 68,64 US-Dollar vom 19. August. Gleichzeitig hatte das Unternehmen die erweiterte FDA-Zulassung für CAMZYOS erhalten, positive Daten zu multiplem Myelom veröffentlicht und stand kurz vor der Veröffentlichung der Ergebnisse des dritten Quartals am 29. Oktober.
Diese Kombination bietet Anlegern einen nützlichen Test: Positive klinische oder regulatorische Nachrichten bedeuten nicht automatisch einen sofortigen Kursanstieg, und ein fallender Aktienkurs bedeutet nicht zwangsläufig eine Verschlechterung der Geschäftslage. Die beste Methode zur Analyse von BMY im Oktober besteht darin, zwischen gesicherten Erkenntnissen, Kontextabhängigkeiten und noch Unbekanntem zu unterscheiden.
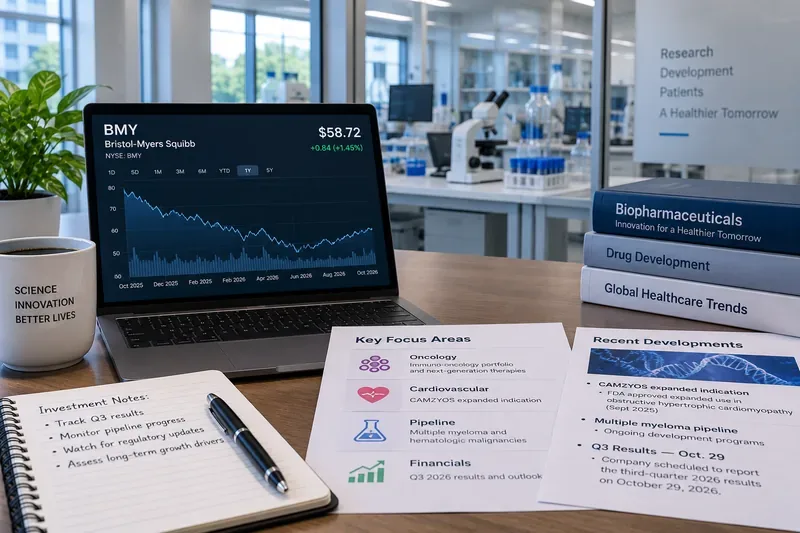
Bestätigt: Der kurzfristige BMY-Preistrend schwächte sich im Oktober deutlich ab.
Aktuelle Marktdaten zeigen, dass BMY vom 4. September bei 66,82 US-Dollar und am 5. Oktober bei 58,81 US-Dollar notierte – ein Rückgang von rund 12 % innerhalb von 20 Handelstagen. Allein am 5. Oktober fiel der Kurs um 3,83 % bei einem Volumen, das deutlich über dem jüngsten Tagesdurchschnitt lag. Die Aktie notierte zudem rund 14 % unter ihrem 52-Wochen-Hoch vom 19. August bei 68,64 US-Dollar.
Ein weit verbreitetes Missverständnis: Ein starker Kursrückgang nach einem erfolgreichen Sommer beweist nicht, dass die langfristige Erfolgsprognose des Unternehmens gescheitert ist. Die Kursentwicklung zeigt Anlegern das aktuelle Verhalten von Käufern und Verkäufern; sie gibt jedoch keine Auskunft über die Ursache und kann auch nicht den nächsten Quartalsbericht vorhersagen.
Empfohlene Maßnahme: Beobachten Sie zunächst den Bereich um 58–59 US-Dollar, da dort der jüngste Kursrückgang seinen Höhepunkt erreichte. Ein Anstieg über etwa 61–63 US-Dollar würde die kurzfristige Lage verbessern. Eine anhaltende Schwäche unter dem jüngsten Tagestief von 58,33 US-Dollar deutet darauf hin, dass der Abwärtstrend noch nicht beendet ist.
Bestätigt: Bristol Myers Squibb hat nach dem zweiten Quartal seine Prognose für 2026 angehoben.
Der letzte Anfang Oktober veröffentlichte Quartalsbericht von Bristol Myers Squibb betrifft das zweite Quartal 2026. Das Unternehmen meldete einen Quartalsumsatz von 13,0 Milliarden US-Dollar, ein Plus von 6 % gegenüber dem Vorjahr. Der Umsatz des Wachstumsportfolios stieg um 15 %. Der GAAP-Gewinn je Aktie betrug 1,62 US-Dollar, der Non-GAAP-Gewinn je Aktie 2,04 US-Dollar. Bristol Myers Squibb erhöhte zudem seine Umsatzprognose für das Gesamtjahr 2026 auf rund 49,0 bis 50,0 Milliarden US-Dollar und die Prognose für den Non-GAAP-Gewinn je Aktie auf 6,75 bis 7,00 US-Dollar. Diese Zahlen sind der am 30. Juli bei der US-Börsenaufsicht SEC eingereichten Gewinnmitteilung zu entnehmen .
Häufiges Missverständnis: Eine Anhebung der Prognose garantiert nicht, dass BMY die neue Spanne erreicht oder übertrifft. Die Prognose ist eine zukunftsorientierte Einschätzung des Managements, basierend auf den zum Zeitpunkt der Veröffentlichung verfügbaren Annahmen. Sie kann sich aufgrund von Produktnachfrage, Wettbewerb, Währungsschwankungen, Kosten, regulatorischen Änderungen, Rechtsstreitigkeiten oder Entwicklungen in der Produktpipeline ändern.
Empfohlene Vorgehensweise: Verwenden Sie die Umsatzspanne von 49,0 bis 50,0 Milliarden US-Dollar und die Gewinnspanne (Non-GAAP) je Aktie von 6,75 bis 7,00 US-Dollar als Grundlage für den Bericht vom 29. Oktober. Die wichtigste Frage ist, ob das Management diese Spannen beibehält, anhebt oder senkt.
Bestätigt: Das Wachstumsportfolio trägt einen größeren Anteil des Geschäfts.
Der Quartalsbericht von Bristol Myers Squibb für das zweite Quartal zeigt, warum Anleger das Unternehmen nicht allein anhand älterer Blockbuster-Produkte bewerten sollten. Im zweiten Quartal erwirtschaftete Opdivo 2,485 Milliarden US-Dollar, Opdivo Qvantig 261 Millionen US-Dollar, Orencia 1,034 Milliarden US-Dollar, Yervoy 769 Millionen US-Dollar, Reblozyl 735 Millionen US-Dollar, Breyanzi 484 Millionen US-Dollar und CAMZYOS 416 Millionen US-Dollar. Der Umsatz von CAMZYOS stieg im Vergleich zum Vorjahr deutlich von 260 Millionen US-Dollar, während auch Reblozyl und Breyanzi ein starkes Wachstum verzeichneten. Die Produktdaten sind im Formular 10-Q des Unternehmens für das zweite Quartal verfügbar .
Opdivo selbst verzeichnete im Quartal einen Rückgang von 3 % gegenüber dem Vorjahr, Opdivo Qvantig hingegen legte von einer kleinen Markteinführungsbasis aus um über 200 % zu. Dieser Unterschied ist relevant, da sich ein Teil der Einnahmen innerhalb des Unternehmens verlagert, anstatt vollständig wegzufallen.
Ein häufiges Missverständnis: Langsameres Wachstum bei einem etablierten Medikament bedeutet nicht zwangsläufig, dass das gesamte Portfolio schrumpft. Anleger müssen zwischen etablierten Produkten, Änderungen der Produktformulierung und neuen Wachstumsmarken unterscheiden.
Empfohlene Maßnahme: Vergleichen Sie am 29. Oktober das Umsatzwachstum des Wachstumsportfolios mit dem Umsatzrückgang des etablierten Portfolios, anstatt sich auf ein einzelnes Medikament zu konzentrieren. Die Investitionsargumentation verbessert sich, wenn neuere Medikamente die Umsatzrückgänge bei etablierten Produkten zunehmend ausgleichen.
Bestätigt: CAMZYOS erhielt am 30. September eine wichtige Erweiterung der FDA-Kennzeichnung.
Die FDA hat CAMZYOS (Mavacamten) für die symptomatische obstruktive hypertrophe Kardiomyopathie bei Erwachsenen und Kindern mit einem Körpergewicht von mindestens 30 Kilogramm zugelassen. Bristol Myers Squibb gab bekannt, dass die Entscheidung auf der Phase-3-Studie SCOUT-HCM basiert, die ihren primären Endpunkt erreicht hat. Das Unternehmen veröffentlichte die Zulassung am 30. September .
Häufiges Missverständnis: Eine FDA-Zulassung führt nicht automatisch zu einem unmittelbaren, signifikanten Umsatzwachstum. Die Markteinführung hängt von der Größe der potenziellen Patientengruppe, der Akzeptanz bei Ärzten, der Kostenübernahme durch die Krankenkassen, der Patientenidentifizierung, konkurrierenden Alternativen und der Behandlungslogistik ab.
Empfohlene Maßnahme: Beobachten Sie das zukünftige Umsatzwachstum von CAMZYOS, anstatt anzunehmen, dass die Erweiterung des Markennamens die Bewertung von BMY unmittelbar verändern wird. Ein nachhaltiges Umsatzwachstum ist ein aussagekräftigerer Beleg als die bloße Zulassung.
Bestätigt: Die Fortschritte in der Therapieentwicklung für das multiple Myelom haben sich verbessert, wichtige Ergebnisse bleiben jedoch weiterhin offen.
Im September gab Bristol Myers Squibb positive Ergebnisse der zulassungsrelevanten Phase-2-Studie QUINTESSENTIAL mit Arlocabtagene Autoleucel bei stark vorbehandeltem multiplem Myelom bekannt. Laut Unternehmen erreichte die Studie ihren primären Endpunkt (Gesamtansprechrate) sowie einen wichtigen sekundären Endpunkt (Rate des vollständigen Ansprechens). Investoren können die Pressemitteilung des Unternehmens vom 8. September einsehen .
ZENBEXUS erhielt im August zudem die beschleunigte Zulassung der FDA für die Indikation rezidiviertes oder refraktäres multiples Myelom. Die später im September präsentierten Phase-3-Daten zeigten eine signifikant höhere Rate an minimal-residuen-negativen Komplettremissionen im Vergleich zur Kontrollgruppe. Diese Entwicklungen stärken die vielversprechende Pipeline im Bereich der Hämatologie.
Was weiterhin ungewiss bleibt: Frühe oder beschleunigte Zulassungen und positive Ansprechraten beantworten nicht alle kommerziellen und klinischen Fragen. Längerfristiges progressionsfreies Überleben, Gesamtüberleben (sofern relevant), Sicherheitsnachbeobachtung, Marktakzeptanz und Wettbewerbspositionierung können den Wert dieser Programme weiterhin beeinflussen.
Sinnvolle Maßnahme: Regulatorischen Erfolg von kommerziellem Erfolg unterscheiden. Verkaufszahlen bei Markteinführung, Meilensteine in bestätigenden Studien und spätere Wirksamkeitsdaten verfolgen, bevor neueren Produkten ein vollständiger langfristiger Wert zugewiesen wird.
Bestätigt: Die Dividende von BMY ist beim aktuellen Aktienkurs weiterhin beträchtlich.
Am 16. September beschloss der Vorstand eine Quartalsdividende von 0,63 US-Dollar je Aktie, zahlbar am 2. November an die am 2. Oktober eingetragenen Aktionäre. Bei einer jährlichen Dividendenrendite von 2,52 US-Dollar je Aktie und einem Aktienkurs von rund 59 US-Dollar ergibt sich eine Rendite von etwa 4,3 %, vorbehaltlich der Zustimmung des Vorstands. Die Dividendenankündigung von Bristol Myers Squibb für September bestätigt die Höhe der Quartalsdividende.
Ein weit verbreitetes Missverständnis: Eine hohe Dividendenrendite bedeutet nicht automatisch ein geringes Risiko. Die Rendite steigt, wenn der Kurs fällt. Daher kann eine scheinbar attraktive Rendite sowohl die Besorgnis der Anleger als auch die Einkommensmöglichkeit widerspiegeln. Dividenden werden zudem vom Vorstand beschlossen und sind nicht unbegrenzt garantiert.
Empfohlene Vorgehensweise: Bewerten Sie die Dividende zusammen mit dem Cashflow, den Schulden, den Ausgaben für die Geschäftsentwicklung und der Ertragsstabilität. Einkommensorientierte Anleger sollten die Rendite nicht als alleinigen Kaufgrund für BMY heranziehen.
Kontextabhängig: Ist der Kursrückgang im Oktober eine Kaufgelegenheit?
Die Antwort hängt vom Anlagehorizont des Investors und den Ursachen der Kursschwäche ab. Für einen langfristig orientierten Anleger, der auf Cashflow und die Weiterentwicklung der Produktpipeline fokussiert ist, kann ein niedrigerer Kurs die potenziellen Renditen verbessern, sofern die angehobene Prognose für 2026 Bestand hat und neuere Produkte weiterhin erfolgreich sind. Für einen kurzfristig orientierten Händler hingegen deuten fünf aufeinanderfolgende Verlusttage und ein Rückgang von rund 12 % über 20 Handelstage auf eine negative Dynamik hin, die sich noch nicht eindeutig umgekehrt hat.
Empfehlenswerte Maßnahme: Passen Sie die Einstiegsregel an Ihre Strategie an. Ein langfristig orientierter Anleger könnte seine Position schrittweise aufbauen, anstatt alles auf einmal zu kaufen. Ein Momentum-orientierter Anleger könnte warten, bis BMY den jüngsten Widerstand bei etwa 61–63 US-Dollar zurückerobert hat. Ein risikosensibler Anleger könnte bis nach der Veröffentlichung der Quartalszahlen am 29. Oktober warten.
Kontextabhängig: Die Patentpräsenz ist auch dann noch relevant, wenn die Nachrichtenlage zur Pipeline positiv ist.
Große Pharmaunternehmen ersetzen ständig alternde Umsatzströme durch neuere Medikamente. Der Quartalsbericht (Form 10-Q) von Bristol Myers Squibb geht auf Patent- und Exklusivitätsrisiken bei verschiedenen Produkten ein, darunter auch Patentstreitigkeiten im Zusammenhang mit Eliquis und CAMZYOS. Das Unternehmen sieht sich zudem einem zunehmenden Wettbewerb durch die Marktreife älterer Produkte ausgesetzt.
Ein weit verbreitetes Missverständnis: Eine starke Produktpipeline beseitigt nicht das Risiko des Patentablaufs; sie verändert lediglich die Wahrscheinlichkeit, dass Umsatzeinbußen kompensiert werden können. Investoren benötigen beide Seiten der Medaille.
Sinnvolle Maßnahme: Verfolgen Sie das Wachstum des Portfolios als Prozentsatz des Unternehmensumsatzes und vergleichen Sie dessen jährliches Wachstum mit den Rückgängen der etablierten Marken. Dies ist eine aussagekräftigere Kennzahl für den Übergang als die bloße Zählung der FDA-Zulassungen.
Unbekannt: Was wird sich im Gewinnbericht vom 29. Oktober ändern?
Bristol Myers Squibb hat bestätigt, dass die Ergebnisse des dritten Quartals am Donnerstag, dem 29. Oktober 2026, veröffentlicht werden. Im Anschluss findet um 8:00 Uhr ET eine Telefonkonferenz für Investoren statt. Der Zeitplan ist in der offiziellen Bekanntmachung des Unternehmens zum Veröffentlichungstermin der Quartalszahlen bestätigt .
Unklar ist noch, ob die Produktnachfrage, die Ausgaben, die Wechselkurse, die Investitionen in Produkteinführungen und die Portfolioentwicklung im dritten Quartal die im Juli abgegebene Prognose stützen werden. Der Markt könnte zudem stärker auf die Aussagen des Managements zum Jahr 2027 reagieren als auf das Quartalsergebnis selbst.
Hilfreiche Maßnahme: Notieren Sie sich vor der Veröffentlichung des Berichts die drei Punkte, die Ihre These beeinflussen würden: die Prognose für das Gesamtjahr, das Wachstum des Wachstumsportfolios und die Einschätzung des Managements hinsichtlich der bevorstehenden Patentanmeldungen oder Produkteinführungen. Dadurch vermeiden Sie, sich allein auf die ausgewiesene Gewinn-pro-Stunde-Zahl zu konzentrieren.
BMY-Ausblick Oktober 2026
Die Oktober-Situation für BMY lässt sich weder eindeutig als positives Signal noch als klares fundamentales Versagen beschreiben. Die Aktie hat kurzfristig deutlich an Dynamik verloren, doch die jüngsten bestätigten Geschäftszahlen umfassen ein Umsatzwachstum von 6 % im zweiten Quartal, ein Wachstum des Wachstumsportfolios von 15 %, eine angehobene Umsatz- und Gewinnprognose für 2026, eine erweiterte Indikation für CAMZYOS sowie weitere Fortschritte in der Hämatologie-Pipeline.
Der entscheidende Unterschied liegt zwischen nachgewiesenem Fortschritt und zukünftiger Monetarisierung . Regulatorische Erfolge und Studienergebnisse verbessern zwar die Möglichkeiten, garantieren aber keine zukünftigen Umsätze. Ebenso bestätigt ein schwacher Aktienkurs zwar den Verkaufsdruck, bedeutet aber nicht zwangsläufig, dass die Gewinnschätzungen sinken müssen.
Für Anleger, die Bristol Myers Squibb aktuell analysieren, ist es am sinnvollsten, den Bericht vom 29. Oktober als nächsten wichtigen Meilenstein zu nutzen. Eine Stabilisierung des Kurses um die 50-Dollar-Marke, eine Erholung über die 60-Dollar-Marke und eine Bestätigung oder Verbesserung der Prognose würden die Annahme stützen, dass der Kursrückgang im Oktober primär eine Korrektur war. Ein Kursverfall unter die jüngsten Tiefststände in Verbindung mit einer gesenkten Prognose oder einer schwächeren Entwicklung des Wachstumsportfolios würde hingegen auf eine deutlichere Verschlechterung hindeuten.
Diese Analyse dient ausschließlich Informationszwecken und stellt keine individuelle Anlageberatung dar. Marktpreise ändern sich ständig, und Anleger sollten vor Anlageentscheidungen aktuelle Kurse und Unternehmensangaben aus erster Hand überprüfen.