Startseite
» Heute
»
Wie die Altersvorsorge in Australien im Jahr 2026 funktioniert: Ein praktischer Leitfaden
Wie die Altersvorsorge in Australien im Jahr 2026 funktioniert: Ein praktischer Leitfaden
Sie fangen einen neuen Job an, auf Ihrer Gehaltsabrechnung ist ein Beitrag zur Altersvorsorge ausgewiesen, und wenn Sie sich dann in Ihr Konto einloggen, entspricht der Kontostand nicht Ihren Erwartungen. Oder Sie wechseln den Job und stellen fest, dass Sie nun zwei oder drei Altersvorsorgekonten haben. Solche Probleme sind häufig, da die australische Altersvorsorge viele Faktoren umfasst: Arbeitgeberbeiträge, Fondsauswahl, Anlagerenditen, Gebühren, Versicherungen, Steuervorschriften und Auszahlungsbeschränkungen.
Die einfachste Art, die Altersvorsorge zu verstehen, ist, sie sich wie ein Rentenkonto vorzustellen, das während Ihres Berufslebens bespart und in Ihrem Namen angelegt wird. Die meisten Arbeitnehmer erhalten obligatorische Arbeitgeberbeiträge, und Sie können zusätzlich eigenes Geld einzahlen. Der Fonds investiert das Guthaben, zieht Gebühren und Versicherungsprämien ab und informiert Sie über den Kontostand. Das Geld gehört Ihnen, aber in den meisten Fällen können Sie es erst dann frei abheben, wenn Sie eine gesetzliche Auszahlungsvoraussetzung erfüllen.
Dieser Leitfaden spiegelt die am 24. September 2026 überprüften Regeln und offiziellen Richtlinien wider. Da sich die Superannuation-Regeln ändern können, sollten Sie die verlinkten Seiten des Australian Taxation Office (ATO) und von MoneySmart nutzen, um die aktuellen Schwellenwerte zu bestätigen, bevor Sie eine Einzahlungs- oder Auszahlungsentscheidung treffen.
Schritt 1: Prüfen Sie, ob Ihr Arbeitgeber Superannuation-Beiträge leisten sollte.
Für die meisten Arbeitnehmer lautet die erste praktische Frage nicht „Welchen Fonds soll ich wählen?“, sondern „Erhalte ich tatsächlich die Altersvorsorge, auf die ich Anspruch habe?“ Nach dem derzeitigen System der Altersvorsorgegarantie müssen Arbeitgeber in der Regel obligatorische Altersvorsorgebeiträge für anspruchsberechtigte Arbeitnehmer leisten.
MoneySmart erklärt, dass Arbeitgeber in der Regel Superannuation-Beiträge zahlen müssen, wenn Sie 18 Jahre oder älter sind. Sind Sie unter 18, gilt üblicherweise die Regel, dass Sie mehr als 30 Stunden pro Woche arbeiten müssen. Die australische Steuerbehörde (ATO) erläutert außerdem, dass die Super Guarantee grundsätzlich für Vollzeit-, Teilzeit- und Aushilfskräfte gilt und auch für Personen mit befristetem Aufenthaltsstatus gelten kann. Unter bestimmten Umständen können auch Auftragnehmer Anspruch auf Superannuation-Beiträge haben; der Status als Auftragnehmer allein reicht daher nicht immer aus, um die Frage zu beantworten.
Ab dem Finanzjahr 2026/27 beträgt der Super Guarantee-Satz 12 % . Seit dem 1. Juli 2026 gelten für die Payday Super- Regelungen geänderte Zahlungsmodalitäten: Arbeitgeber müssen die Super Guarantee-Beiträge gleichzeitig mit dem Gehalt oder Lohn entrichten, anstatt sich auf den bisherigen vierteljährlichen Mindestzahlungszyklus zu verlassen. Laut ATO muss der Beitrag in der Regel innerhalb von sieben Werktagen nach dem Zahltag beim Superfonds des Arbeitnehmers eingehen, wobei in begrenzten Ausnahmefällen verlängerte Fristen möglich sind. Weitere Informationen finden Sie in den ATO Payday Super-Richtlinien und der MoneySmart Payday Super-Erklärung .
Vergleichen Sie zunächst die auf Ihrer Gehaltsabrechnung ausgewiesenen Superannuation-Beiträge mit den Beiträgen, die tatsächlich auf Ihrem Superannuation-Fondskonto erscheinen.
Multiplizieren Sie das gesamte Bruttogehalt nicht einfach mit 12 %.
Der 12%-Satz bedeutet nicht zwangsläufig 12 % jedes ausgewiesenen Bruttogehalts. Bei Payday Super bezieht sich der Satz auf die anrechenbaren Einkünfte , ein gesetzlicher Begriff, der neben dem regulären Arbeitslohn auch bestimmte andere Zahlungen umfasst. Tarifverträge, Vereinbarungen und bestimmte Gehaltsbestandteile können ebenfalls Einfluss darauf haben, was angerechnet wird. Weicht Ihre Berechnung von der Ihres Arbeitgebers ab, verwenden Sie die aktuellen Informationen zur Superannuation Guarantee der ATO, anstatt automatisch davon auszugehen, dass die Gehaltsabrechnung fehlerhaft ist.
Ein erster, sinnvoller Test ist der Vergleich dreier Belege für denselben Abrechnungszeitraum: Ihre Gehaltsabrechnung, Ihr auf das Konto überwiesenes Gehalt und der Beitrag, den Ihr Pensionsfonds erhalten hat. Der Eintrag auf der Gehaltsabrechnung zeigt, was der Arbeitgeber verbucht hat; die Transaktion des Fonds bestätigt, dass das Geld tatsächlich auf dem Konto eingegangen ist.
Schritt 2: Klären Sie, wo Ihre Altersvorsorgebeiträge gezahlt werden.
Die meisten Arbeitnehmer können den Pensionsfonds wählen, in den der Arbeitgeber einzahlt. Bei Arbeitsantritt können Sie Ihrem Arbeitgeber in der Regel die Daten Ihres gewählten Fonds mitteilen. Falls Sie bereits einen Fonds haben und keine neue Wahl treffen, muss Ihr Arbeitgeber möglicherweise bei der australischen Steuerbehörde (ATO) Ihre bestehende Pensionskasse anfordern . Eine bestehende Pensionskasse ist ein mit Ihnen verknüpftes Konto, das Sie bei einem Jobwechsel mitnimmt und so unnötige Doppelkonten vermeidet.
Wenn Sie keinen Fonds auswählen und die ATO keinen passenden Fonds festlegt, kann Ihr Arbeitgeber in einen zulässigen Standardfonds einzahlen. Die ATO erläutert dieses Verfahren in ihren Richtlinien zu passenden Superannuation-Fonds .
Was geschieht, nachdem das Geld im Fonds eingegangen ist?
Ihr Pensionsfonds investiert das Geld. Die meisten Fonds bieten verschiedene Anlageoptionen an, darunter Wachstums-, Misch-, konservative, Geldmarkt- oder spezialisierte Portfolios. Treffen Sie keine Anlageentscheidung, legt Ihr Fonds das Geld in der Regel in der Option „MySuper“ an. „MySuper“ ist als relativ einfaches und kostengünstiges Standardprodukt für viele Mitglieder konzipiert.
Die Rendite von Anlagen kann positiv oder negativ sein, daher steigt Ihr Kontostand nicht linear an. Das Endergebnis berücksichtigt Einzahlungen, Anlageerträge oder -verluste, Gebühren, Versicherungsprämien und Steuern.
Schritt 3: Vergleichen Sie Fonds anhand der Faktoren, die Ihren Kontostand tatsächlich beeinflussen.
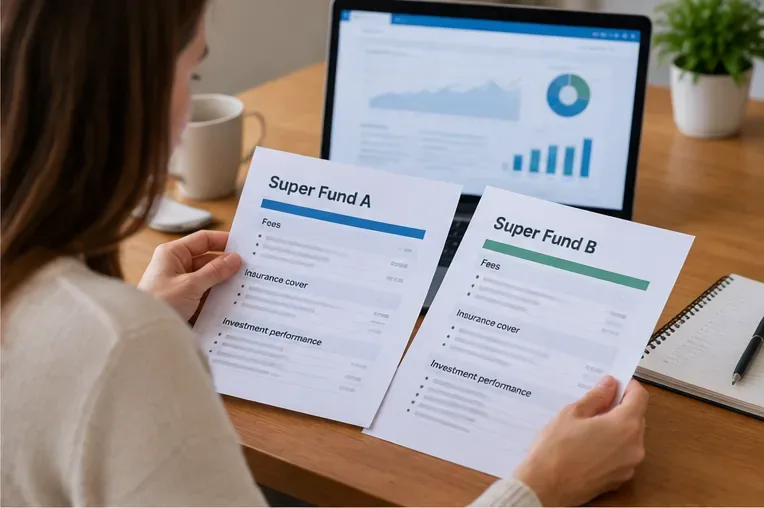
Es ist verlockend, sich nur auf die beworbene Rendite zu konzentrieren, doch das kann ein verzerrtes Bild vermitteln. MoneySmart empfiehlt, ähnliche Anlageoptionen über längere Zeiträume zu vergleichen und verschiedene Aspekte gemeinsam zu betrachten: Anlageoptionen, Wertentwicklung, Gebühren, Versicherung und Serviceleistungen. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Erträge.
Vergleichen Sie vergleichbare Anlageoptionen und prüfen Sie Gebühren, Versicherungen, langfristige Wertentwicklung und Serviceleistungen, anstatt sich auf eine einzige Kennzahl zu verlassen.
Was ist zu vergleichen?
Warum es wichtig ist
Worauf Sie achten sollten
Gebühren
Die Gebühren werden von Ihrem Guthaben abgezogen.
Verwaltungs-, Investitions-, Transaktions-, Wechsel- und Beratungskosten
Anlageperformance
Renditen beeinflussen das langfristige Wachstum
Vergleichen Sie ähnliche Optionen über denselben langen Zeitraum, nicht nur ein einzelnes starkes Jahr.
Investitionsmix
Risiko und erwartete Rendite variieren
Aktien, Immobilien, Anleihen, Bargeld und diversifizierte Optionen
Versicherung
Prämien reduzieren Ihr Guthaben, können aber wertvollen Schutz bieten.
Lebens-, Erwerbsunfähigkeits- und Einkommensschutzversicherung
Dienstleistungen
Manche Mitglieder legen Wert auf Beratung und digitale Tools.
Mitgliederbetreuung, Online-Zugang, Planungsinstrumente und Beratungskosten
Schritt 4: Alte Konten finden, bevor ein neues eröffnet wird
Nach einem Jobwechsel legen viele Menschen mehrere Superannuation-Konten an. Jedes zusätzliche Konto kann weitere Gebühren und in manchen Fällen doppelte Versicherungsprämien nach sich ziehen. Ihre gemeldeten Superannuation-Konten, einschließlich verlorener und von der ATO verwalteter Konten, können Sie über die mit myGov verknüpften Online-Dienste der ATO einsehen.
Mehrere alte Superannuation-Konten können zu doppelten Gebühren oder Versicherungen führen. Ermitteln Sie daher jedes einzelne Konto, bevor Sie sich für eine Zusammenlegung entscheiden.
Die Zusammenlegung von Konten kann die Verwaltung vereinfachen und doppelte Kosten reduzieren, ist aber nicht automatisch die beste Lösung. Prüfen Sie vor der Übertragung eines alten Kontos, ob Sie dadurch Versicherungsschutz, eine sinnvolle Anlageoption oder besondere Leistungen verlieren. Insbesondere leistungsorientierte Fonds funktionieren anders als herkömmliche Sparkonten und können Leistungen beinhalten, die nach dem Ausscheiden aus dem Unternehmen nur schwer oder gar nicht wiederhergestellt werden können.
MoneySmart empfiehlt, vor einer Zusammenlegung Ihre Versicherungen und den Wert jedes einzelnen Fonds zu überprüfen. Die australische Steuerbehörde (ATO) bietet über myGov auch Konto- und Überweisungsfunktionen an. Lesen Sie den offiziellen Leitfaden zur Suche nach verlorenen Altersvorsorgegeldern .
Wie die Besteuerung innerhalb der Superannuation funktioniert
Die Altersvorsorge genießt steuerliche Vorteile, ist aber nicht gänzlich steuerfrei. Zu den steuerlich begünstigten Beiträgen zählen obligatorische Arbeitgeberbeiträge, Beiträge aus Gehaltsumwandlungen und private Beiträge, für die Sie einen Steuerabzug geltend machen können. Diese Beiträge werden in der Regel im Fonds mit 15 % besteuert.
Nachsteuerliche persönliche Beiträge sind in der Regel nicht steuerbegünstigte Beiträge und werden bei der Einzahlung in den Fonds nicht erneut besteuert. Beide Beitragsarten unterliegen Beitragsgrenzen, deren Überschreitung zusätzliche steuerliche Folgen haben kann. Die Grenzen können sich ändern, und die Berechtigung für Sonderregelungen wie die Übertragung steuerbegünstigter Beiträge hängt von Ihren individuellen Umständen ab. Bevor Sie einen größeren freiwilligen Beitrag leisten, informieren Sie sich über die aktuellen Beitragsgrenzen und Steuerrichtlinien der australischen Steuerbehörde (ATO) .
Gutverdiener können auch der Steuer nach Abschnitt 293 unterliegen. Die australische Steuerbehörde (ATO) erhebt diese zusätzliche Steuer derzeit, wenn das Einkommen nach Abschnitt 293 zuzüglich relevanter steuerbegünstigter Beiträge den gesetzlichen Schwellenwert übersteigt. Aus diesem Grund sollten hohe Gehaltsumwandlungen oder abzugsfähige persönliche Beiträge anhand der aktuellen ATO-Regeln geprüft werden und nicht automatisch als steuerlich vorteilhaft gelten.
Kann man zusätzliches Geld in die Altersvorsorge einzahlen?
Ja. Gängige Methoden sind Gehaltsumwandlung über Ihren Arbeitgeber und persönliche Beiträge, die direkt an Ihren Pensionsfonds geleistet werden. Wenn Sie einen persönlichen Beitrag leisten und diesen steuerlich geltend machen möchten, müssen Sie Ihrem Pensionsfonds in der Regel eine gültige Absichtserklärung zukommen lassen und eine Bestätigung erhalten, bevor Sie den Abzug geltend machen können. Die australische Steuerbehörde (ATO) erläutert das Verfahren in ihren Richtlinien zu persönlichen Pensionsbeiträgen .
Zusätzliche Beiträge können sinnvoll sein, binden aber mehr Kapital im Altersvorsorgesystem und können mit Beitragsgrenzen, Steuern, staatlichen Leistungen und Ihrem kurzfristigen Finanzbedarf in Konflikt geraten. Hier stößt eine allgemeine Richtlinie an ihre Grenzen: Die optimale Beitragsstrategie hängt von Einkommen, Alter, Schulden, Steuersituation und Ihren individuellen Altersvorsorgeplänen ab.
Wann kann man seine Altersvorsorge abheben?
Die Altersvorsorge ist für den Ruhestand bestimmt, daher kann man sie in der Regel nicht einfach so abheben, nur um das Geld zu verwenden. Laut MoneySmart können die meisten Menschen ab 60 Jahren auf ihre Altersvorsorge zugreifen, wenn sie in Rente gehen oder ihren Arbeitgeber verlassen, und ab 65 Jahren, unabhängig davon, ob sie noch arbeiten oder nicht. Eine Übergangsrente kann nach Erreichen des Renteneintrittsalters einen begrenzten Zugriff ermöglichen, während man weiterhin arbeitet.
Der Zugriff auf die Altersvorsorge ist eine separate Entscheidung vom Aufbau der Altersvorsorge: Prüfen Sie vor der Geldabhebung Ihr Alter, Ihren Erwerbsstatus, Ihre Steuersituation und Ihren Bedarf an Renteneinkommen.
Es gibt auch eingeschränkte Regelungen für den vorzeitigen Zugriff. Diese können bestimmte Fälle umfassen, wie z. B. schwere finanzielle Notlage, humanitäre Gründe, unheilbare Krankheiten, dauerhafte Erwerbsunfähigkeit und das First Home Super Saver-Programm für berechtigte freiwillige Beiträge. Dies sind keine allgemeinen Auszahlungsrechte. Seien Sie vorsichtig bei Anbietern, die Ihnen Wege aufzeigen, wie Sie Ihre Altersvorsorge außerhalb der offiziellen Regeln „freischalten“ können.
Die größte Änderung im Arbeitsalltag für Arbeitnehmer ist die Einführung der lohnabhängigen Altersvorsorgebeiträge (Payday Super), die am 1. Juli 2026 in Kraft trat. Zuvor mussten Arbeitgeber die Beiträge zur Altersvorsorgegarantie in der Regel mindestens vierteljährlich entrichten, viele zahlten jedoch häufiger. Im neuen System ist die Altersvorsorge nun viel enger an den Zahltag gekoppelt.
Dies vereinfacht die Kontoprüfung grundsätzlich: Anstatt bis zum Quartalsende zu warten, um zu sehen, ob die Beiträge eingegangen sind, können Sie die Lohnabrechnungen regelmäßig mit den Fondstransaktionen vergleichen. Das bedeutet nicht, dass das Geld sofort am Zahltag verfügbar sein muss; die offiziellen Bestimmungen sehen eine gewisse Zeit vor, damit der Beitrag den Fonds erreicht.
Eine weitere Neuerung ab 2026 betrifft die Altersvorsorgebeiträge für staatlich finanzierte Elternzeitvergütung. Die australische Steuerbehörde (ATO) hat mitgeteilt, dass die entsprechenden Beiträge zur Altersvorsorge für staatlich finanzierte Elternzeitvergütung ab dem 1. Juli 2026 geleistet werden und gemäß den geltenden Regelungen des jeweiligen Systems eingezahlt werden. Sollte dies auf Sie zutreffen, informieren Sie sich bitte bei Services Australia und der ATO über die Leistungen im betreffenden Zahlungsjahr, anstatt davon auszugehen, dass die Elternzeitvergütung als Arbeitgeberbeitrag auf jeder Gehaltsabrechnung erscheint.
So überprüfen Sie, ob Ihre Superannuation-Anlage ordnungsgemäß funktioniert
Ein gutes Ergebnis ist nicht einfach nur ein hoher Kontostand. Entscheidend ist, ob das System in Ihrer Situation wie erwartet funktioniert. Führen Sie diese Checkliste regelmäßig und immer dann durch, wenn Sie den Job wechseln:
Bitte vergewissern Sie sich, dass der Fonds, der Ihre Arbeitgeberbeiträge erhält, der von Ihnen erwartete Fonds ist.
Vergleichen Sie die auf den Gehaltsabrechnungen ausgewiesenen Superannuation-Beiträge mit den vom Fonds erhaltenen Beiträgen.
Prüfen Sie, ob Ihre persönlichen Daten und Ihre Steueridentifikationsnummer beim Fonds auf dem neuesten Stand sind.
Gebühren, Anlageoptionen, langfristige Wertentwicklung und Versicherung prüfen.
Überprüfen Sie myGov/ATO auf alte, verloren gegangene oder doppelte Superannuation-Konten.
Vor der Zusammenlegung sollten Sie sicherstellen, dass Sie dadurch keine Versicherungsleistungen oder wertvolle Fondsvorteile verlieren.
Bevor Sie größere freiwillige Beiträge leisten, sollten Sie die aktuellen Beitragsgrenzen und Steuervorschriften der australischen Steuerbehörde (ATO) prüfen.
Bevor Sie Ihre Auszahlung vornehmen, vergewissern Sie sich, dass Sie eine gültige Auszahlungsvoraussetzung erfüllen.
Halten Sie die Angaben zu den Begünstigten und deren Kontaktdaten auf dem neuesten Stand.
Wann sollten Sie weitere Nachforschungen anstellen?
Wenn der Beitrag Ihres Arbeitgebers zur Altersvorsorge nicht innerhalb des erwarteten Zeitraums nach der Gehaltszahlung eingeht, überprüfen Sie zunächst das Auszahlungsdatum, die an die Lohnbuchhaltung übermittelten Fondsdaten und ob der Fonds die Transaktion verbucht hat. Sollte das Problem weiterhin bestehen, wenden Sie sich bitte an das aktuelle Verfahren der australischen Steuerbehörde (ATO) für nicht gezahlte oder fehlerhafte Altersvorsorgebeiträge, anstatt sich ausschließlich auf eine interne Erklärung der Lohnbuchhaltung zu verlassen.
Wenn Sie zwischen verschiedenen Fonds wählen, eine größere Einzahlung tätigen, einen selbstverwalteten Pensionsfonds verwalten, entscheiden, ob Sie auf eine Versicherung verzichten, oder Ihre Rentenentnahmen planen, können die Folgen erheblich und sehr individuell sein. Die offiziellen Richtlinien der australischen Steuerbehörde (ATO) und von MoneySmart bieten einen guten Ausgangspunkt, doch bei komplexen Entscheidungen kann die Beratung durch einen zugelassenen Finanz- oder Steuerberater ratsam sein.
Am einfachsten behält man den Überblick über seine Altersvorsorge, indem man sie prüft, bevor Probleme entstehen: Man sollte seinen Fonds kennen, die Beiträge überprüfen, die anfallenden Gebühren und Versicherungsbeiträge verstehen und die Bedingungen für den Zugriff auf das Geld kennen. Diese vier Gewohnheiten erleichtern die Verwaltung des Systems während des gesamten Berufslebens erheblich.