01. Historischer Kontext
Der Aktienkurs kann weiter steigen, wenn das erste Quartal 2026 den Tiefpunkt und nicht den Sollwert darstellte.
LVMH erzielte im Jahr 2025 immer noch einen Umsatz von 80,8 Milliarden Euro und einen operativen freien Cashflow von 11,3 Milliarden Euro. Das ist wichtig, denn das Unternehmen verfügt über ausreichend Bilanz- und Cashflow-Stärke, um sich zu erholen, ohne dass eine sofortige Perfektionierung erforderlich ist.
| Horizont | Was am wichtigsten ist | Was würde die These stärken? | Was würde die These schwächen? |
|---|---|---|---|
| 1-3 Monate | H1-Evidenz nach einem schwachen Q1 | Der Abwärtstrend bei Mode- und Lederwaren stoppt | Das Wachstum der Gruppe bleibt bei etwa 1 %. |
| 6-12 Monate | Ertragsvertrauen 2027 | Der Konsens bleibt beim Kursziel von 25,55 EUR pro Aktie. | Schätzungssenkungen und vorsichtige Revisionen durch Broker |
| Bis 2027 | Luxusgefühl | Asien und die Reisenachfrage erholen sich weiter | Das Wachstum des Sektors bleibt unverändert. |
Die Chance liegt darin, dass die Aktie nicht mehr auf Perfektion getrimmt ist. Das Risiko besteht darin, dass das Unternehmen erst noch überzeugendere Ergebnisse aus dem größten Geschäftsbereich liefern muss, bevor Anleger wieder bereit sind, einen höheren Preis zu zahlen.
02. Schlüsselkräfte
Fünf positive Faktoren, die die Bewegung verlängern könnten
Erstens geht der Konsens weiterhin von einer Erholung aus. MarketScreener prognostiziert für 2026 einen Gewinn je Aktie (EPS) von 22,26 EUR und für 2027 einen Gewinn je Aktie von 25,55 EUR, nach 21,85 EUR im Jahr 2025. Dies lässt Spielraum für eine Neubewertung der Aktie, sollte die Erholung glaubwürdiger erscheinen.
Zweitens sind die regionalen Daten nicht einheitlich schwach. Im ersten Quartal 2026 verzeichnete Asien ohne Japan ein organisches Wachstum von 7 % und die USA ein Wachstum von 3 %, was bedeutet, dass das Unternehmen in einigen Bereichen weiterhin über ein deutliches Wachstumspotenzial verfügt.
Drittens ist die Bilanz weiterhin stark genug, um eine schwächere Phase aufzufangen. Die Nettofinanzverschuldung von 6,857 Milliarden Euro ist angesichts des Cashflows und der Größe des Konzerns tragbar.
Viertens notiert die Aktie weiterhin unter dem durchschnittlichen Analystenkurs. Das durchschnittliche Kursziel von MarketScreener in Höhe von 588,54 EUR impliziert ein deutliches Aufwärtspotenzial gegenüber dem aktuellen Niveau, sofern sich die Ergebnisse verbessern.
Fünftens könnte sich das Branchenumfeld stabilisieren. Bains Einschätzung, dass sich der Luxusmarkt bis 2025 stabilisiert hat, ist zwar keine Prognose für einen Boom, deutet aber darauf hin, dass sich der Sektor eher einem Tiefpunkt als einem erneuten Einbruch nähert.
| Faktor | Aktuelle Bewertung | Voreingenommenheit | Warum es jetzt wichtig ist |
|---|---|---|---|
| Asiatische Nachfrage | Asien ohne Japan verzeichnete im ersten Quartal 2026 ein Wachstum von +7 %. | Bullisch | Zeigt, dass ein wichtiger Wachstumsmotor weiterhin aktiv ist |
| Gewinnbrücke | Der Konsens geht weiterhin von einer Erholung im Jahr 2027 aus. | Bullisch | Das Aufwärtspotenzial ist gegeben, wenn die nächsten Berichte positiv ausfallen. |
| Bilanzqualität | Die Nettoverschuldung bleibt überschaubar | Bullisch | Ermöglicht Geduld während eines langsameren Luxuszyklus |
| Bewertungslücke | Durchschnittliches Kursziel 588,54 EUR gegenüber einem Kurs von 455,60 EUR | Bullisch | Dies zeigt, dass der Markt weiterhin einen sinnvollen Erholungspfad sieht. |
| Sektor-Basiszinssatz | Der Luxusmarkt hat sich stabilisiert, nicht boomt. | Neutral | Aufwärtspotenzial besteht, aber eine deutliche Neubewertung bedarf noch des Beweises. |
Die optimistische Prognose basiert daher auf einer bekannten Abfolge: Stabilisierung der Marktteilung, Vertrauen in die Markteinschätzungen, dann eine Aufholjagd der Bewertung hin zum Analystenmittelwert.
03. Gegenstück
Was könnte die Genesung unterbrechen?
Das größte Risiko besteht darin, dass der Bereich Mode & Lederwaren weiterhin negativ bleibt. Dieser Bereich verzeichnete im ersten Quartal 2026 einen organischen Rückgang von 2 % und prägt die Markteinschätzung des Konzerns nach wie vor stärker als jeder kleinere Geschäftsbereich.
Das zweite Risiko ist eine Branchenschwäche. Die Daten von Bain für den Luxusmarkt bis 2025 deuten auf eine Stabilisierung hin, nicht auf eine starke erneute Beschleunigung. Ein stabiler Markt reicht zwar für operative Widerstandsfähigkeit aus, aber nicht, um eine Neubewertung der Aktie zu erzwingen.
Das dritte Risiko sind makroökonomische und geopolitische Spannungen. LVMH gab an, dass der Nahostkonflikt das Wachstum im ersten Quartal bereits um etwa einen Prozentpunkt reduziert hat. Dies verdeutlicht, wie schnell die auf Vertrauen basierende Nachfrage ins Wanken geraten kann.
| Risiko | Neueste Datenpunkte | Aktuelle Bewertung | Voreingenommenheit |
|---|---|---|---|
| Kernteilungsschwäche | Mode & Lederwaren bei -2 % organischem Wachstum | Haupthemmnis für eine stärkere Rallye | Bärisch |
| Sektorobergrenze | Der Luxusmarkt bleibt 2025 bei 358 Milliarden Euro stabil. | Die Genesung kann schrittweise verlaufen. | Neutral |
| Geopolitischer Druck | Die Spannungen im Nahen Osten reduzierten das Wachstum im ersten Quartal um 1 Punkt. | Nach wie vor ein bestehendes Vertrauensrisiko | Neutral |
Die optimistische Prognose gilt nur dann, wenn sich diese Risiken nicht weiter verschärfen und die regionale Nachfrage stabil bleibt.
04. Institutionelle Perspektive
Externe Studien deuten zwar noch auf höhere Werte hin, aber unter bestimmten Bedingungen
Das durchschnittliche Kursziel von MarketScreener in Höhe von 588,54 EUR stellt den deutlichsten positiven Ankerpunkt dar. Allerdings zeigte die von Reuters nach dem ersten Quartal 2026 verbreitete Analyse auch, dass einige Broker, darunter Jefferies mit einer Halteempfehlung und einem Kursziel von 510 EUR, weiterhin vorsichtig agierten. Diese unterschiedliche Einschätzung ist wichtig, da sie ein positives Marktumfeld nahelegt, dieses jedoch von solideren Zahlen abhängt.
Die IWF-Prognose vom April 2026, die ein Wachstum von 4,4 % für China vorsieht, ist ebenfalls relevant, da China weiterhin der wichtigste makroökonomische Faktor für die Erholung des Luxusgütermarktes ist. Sollte sich diese makroökonomische Unterstützung in einer realen Nachfrage niederschlagen, besteht Aufwärtspotenzial für die Aktie.
| Quelle | Aktualisiert | Was es aussagt | Warum das hier wichtig ist |
|---|---|---|---|
| MarketScreener | Mai 2026 | Durchschnittliches Kursziel 588,54 EUR | Zeigt erhebliches Aufwärtspotenzial, falls die Erholung bestätigt wird. |
| Reuters-Syndikat-Berichterstattung | April 2026 | Einige Broker blieben nach dem Fehlschlag vorsichtig. | Der Markt verlangt nach wie vor Beweise, nicht nur Markenprestige. |
| IMF WEO | 14. April 2026 | Chinas Wachstumsprognose liegt bei 4,4 %. | Unterstützt die These der regionalen Nachfrageerholung |
| Bain Luxusstudie | November 2025 | Der Sektor stabilisiert sich im Jahr 2025 | Deutet darauf hin, dass sich der Boden möglicherweise bildet |
Aus institutioneller Sicht ist weiteres Aufwärtspotenzial gegeben, allerdings nur, wenn der Konzern auch Zahlen vorweisen kann, die dies rechtfertigen.
05. Szenarien
Wie man hier über Kauf, Halten oder Verkauf nachdenken sollte
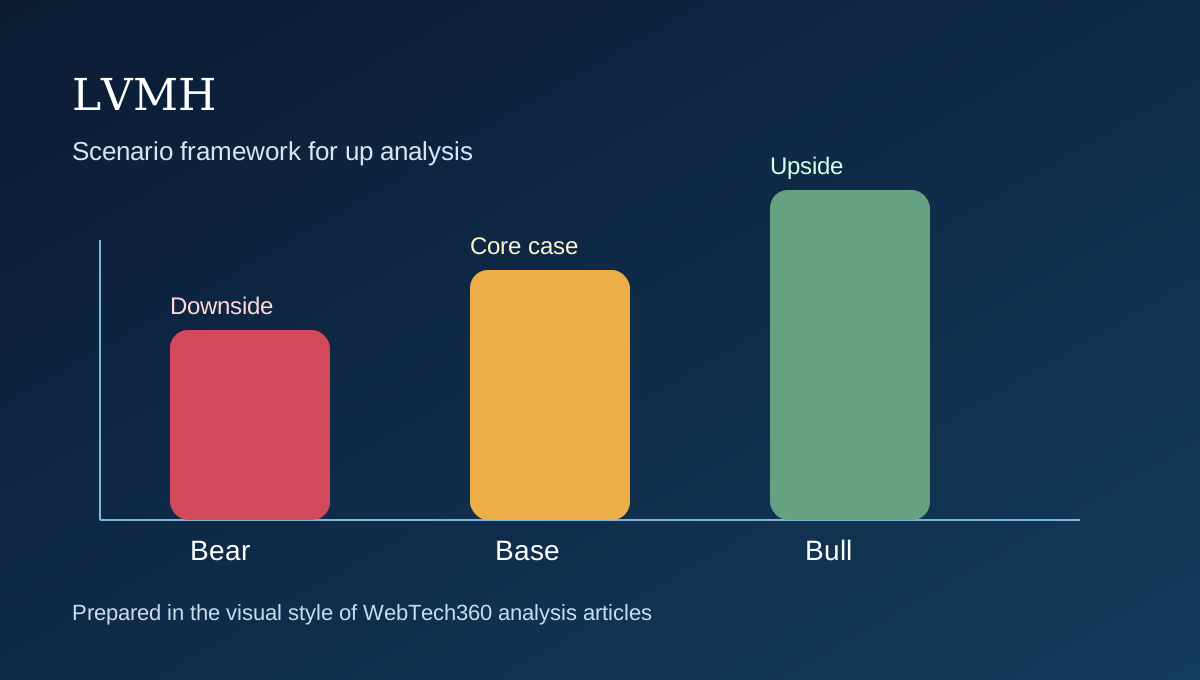
| Szenario | Wahrscheinlichkeit | Auslösen | Zielbereich | Überprüfungspunkt |
|---|---|---|---|---|
| Stier | 40 % | Der Bereich Mode & Lederwaren entwickelt sich positiv, Asien bleibt stark und die Konsensprognose für den Gewinn je Aktie (EPS) für 2027 bleibt bestehen. | 520 bis 620 Euro | Rückblick nach den Ergebnissen des ersten Halbjahres 2026 und der Ergebnisse des Geschäftsjahres 2026 |
| Base | 35 % | Das Unternehmen erholt sich allmählich, jedoch ohne eine grundlegende Neubewertung. | 460 bis 520 Euro | Überprüfen Sie erneut, ob die nächsten Berichte nur geringfügig besser als die des ersten Quartals ausfallen. |
| Tragen | 25 % | Die Schwäche des Kerngeschäfts hält an und der Markt senkt seine Erholungserwartungen. | 380 bis 455 Euro | Überprüfen, ob das organische Wachstum weiterhin nahe 1 % liegt. |
Das beste bullische Setup ist eines, in dem sich die Erholung über eine Region hinaus ausbreitet und der Markt dies in den Zahlen des größten Segments erkennen kann.
Referenzen
Quellen
- Yahoo Finance: 10-Jahres-Chartdaten für MC.PA
- LVMH-Jahresergebnisse 2025
- LVMH-Umsatzupdate für das 1. Quartal 2026
- MarketScreener-Kursseite für LVMH
- MarketScreener-Gewinnschätzungen für LVMH
- Weltwirtschaftsausblick des IWF, April 2026
- Bain-Ausblick auf den Luxusmarkt nach der Stabilisierung bis 2025
- Reuters-Bericht über die verfehlten Umsatzprognosen von LVMH und Reaktionen von Brokern