Xbox Series X vs. PS5 Pro: Preis-Leistung im Vergleich am 19. November 2026
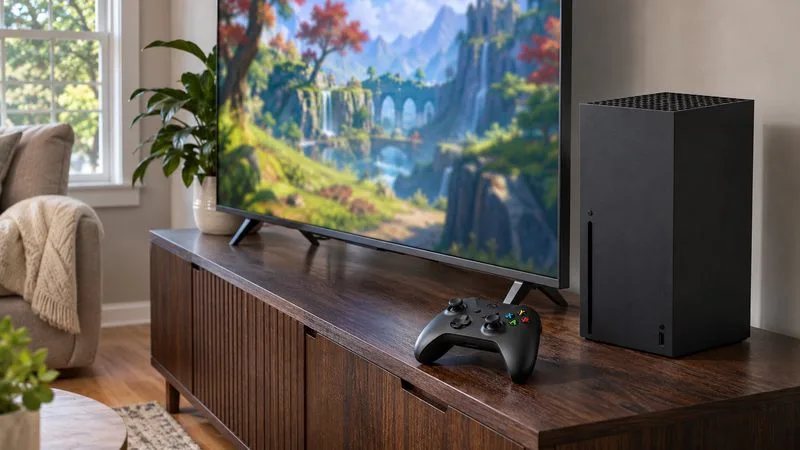
Xbox Series X oder PS5 Pro? Preise, 4K-Leistung, Speicher, Laufwerk und Pro-Funktionen im aktuellen Vergleich für Käufer in Deutschland.
Stand der Recherche: 18. November 2026, 22:22 MEZ (UTC+01:00).
Österreich stellt sein Verbraucherkreditrecht am 20. November 2026 um. Für danach geschlossene Kreditverträge und gewährte Kreditierungen gilt grundsätzlich das Verbraucherkreditgesetz 2026 (VKrG 2026); für frühere Verträge gelten im Allgemeinen weiterhin die bisherigen Bestimmungen. Für Kreditnehmerinnen und Kreditnehmer bedeutet das vor allem mehr Schutz bei der Kreditprüfung und mehr Transparenz vor dem Abschluss – aber keine automatische Senkung der Zinsen und keinen gesetzlichen Zinsdeckel.
Der konkrete Zins bleibt daher eine Frage des Angebots und des Vertrags: Entscheidend sind Sollzinssatz, effektiver Jahreszins, Gebühren, Laufzeit und mögliche Zinsänderungen. Wer demnächst einen Kredit aufnimmt, sollte Angebote sorgfältig vergleichen und klären, welches Recht nach dem Abschlussdatum gilt.
Destaques
Das neue Gesetz setzt die EU-Verbraucherkreditrichtlinie um und ersetzt das bisherige Verbraucherkreditgesetz. Das am 10. Juni 2026 kundgemachte Bundesgesetzblatt I Nr. 36/2026 legt den Start auf den 20. November. Das neue Gesetz gilt grundsätzlich für Kreditverträge und Kreditierungen, die nach dem 19. November geschlossen beziehungsweise gewährt werden. Auf ältere Verträge sind im Allgemeinen die bisherigen Vorschriften weiter anzuwenden. Ausnahmen betreffen bestimmte Regeln für unbefristete Kreditverhältnisse, die am Stichtag noch laufen.
Der Anwendungsbereich wird erweitert. Er erfasst künftig auch weitere Kleinkredite, bestimmte „Jetzt kaufen, später zahlen“-Modelle und kostenlose Finanzierungen wie Null-Prozent-Ratenkäufe. Für Zahlungsaufschübe beim Kauf von Waren oder Dienstleistungen bestehen Ausnahmen, die unter anderem von Unternehmensgröße und Dauer abhängen. Gehen Sie daher nicht automatisch davon aus, dass ein Angebot ohne ausgewiesene Zinsen außerhalb des Kreditrechts liegt.
Auch die Kreditwürdigkeitsprüfung wird ausgebaut. Kreditgeber müssen die Rückzahlungsfähigkeit genauer beurteilen; bei negativer Prüfung darf ein Kredit grundsätzlich nicht vergeben werden. Das soll Überschuldung vorbeugen. Für Antragsteller kann es zugleich bedeuten, dass ein Kredit abgelehnt wird oder zusätzliche Informationen erforderlich sind. Das ist eine mögliche Folge der strengeren Prüfung, keine Garantie für eine bestimmte Entscheidung.
Mehr Transparenz macht Vergleiche aussagekräftiger, ändert aber den vereinbarten Preis nicht automatisch. Achten Sie neben dem Sollzinssatz auf den effektiven Jahreszins. Er drückt die Gesamtkosten des Kredits als jährlichen Prozentsatz aus und berücksichtigt grundsätzlich Zinsen und weitere anrechenbare Kreditkosten. Vergleichen Sie Angebote bei gleicher Kreditsumme und Laufzeit. Fragen Sie außerdem nach Kontoführungs-, Bearbeitungs- und Vermittlungskosten sowie nach einer verpflichtenden Versicherung.
Bei variabler Verzinsung ist das Änderungsrisiko besonders wichtig. Die Arbeiterkammer weist auf die neue Pflicht hin, ausdrücklich über das Zinsänderungsrisiko zu informieren. Fragen Sie, an welchen Referenzwert und welche Marge die Anpassung geknüpft ist, wie häufig die Rate neu berechnet wird und wie eine Erhöhung Monatsrate und Restschuld verändert. Ein niedriger Einstiegszins sagt allein wenig über die Kosten der gesamten Laufzeit aus.
Das Gesetz begrenzt die Zinshöhe nicht generell. Insbesondere gibt es keinen allgemeinen gesetzlichen Deckel für Überziehungszinsen; auch die Kosten von Kreditrestschuldversicherungen werden nicht pauschal gedeckelt. Informations- und Prüfpflichten können Fehlentscheidungen erschweren, ersetzen aber weder Preisvergleich noch Verhandlung.
Wenn Sie vor dem Stichtag unterschreiben, bewahren Sie Angebot, Informationsblatt und Vertrag auf. Für einen Abschluss ab dem 20. November sollten Sie die vollständigen Informationen anfordern und die monatliche Belastung prüfen. Bei einem Online-Angebot lohnt es sich, alle Vertragsunterlagen herunterzuladen, bevor Sie zustimmen.
Die Arbeiterkammer nennt für das neue Recht stärkere Rechte bei Zahlungsschwierigkeiten: Kreditgeber sollen frühzeitig und einzelfallbezogen Maßnahmen anbieten, bevor sie den Kredit fällig stellen oder Exekutionsschritte setzen. Welche Lösung passt, hängt aber von Vertrag und finanzieller Lage ab. Lassen Sie sich Kosten und Folgen einer Vertragsänderung schriftlich bestätigen.
Gesichert sind der Starttermin, die grundsätzliche Übergangsregel sowie neue Informations- und Bonitätsanforderungen. Ebenso ist kein allgemeiner Zinsdeckel Teil der Reform. Ob Anbieter ihre Kreditpreise ändern, wie sie Bonität bewerten oder ob mehr Transparenz den Markt beeinflusst, lässt sich daraus nicht sicher vorhersagen. Warten Sie daher nicht auf sinkende Zinsen, sondern vergleichen Sie konkrete Angebote.
Nein. Der Zinssatz wird nicht pauschal gesenkt; entscheidend bleiben Vertrag, Bonität, Kreditart und Angebot.
Grundsätzlich gilt für vor dem 20. November 2026 abgeschlossene Verträge das bisherige Recht weiter. Für bestimmte Vorschriften bei unbefristeten Kreditverhältnissen gibt es Ausnahmen.
Nein. Die Reform schafft keinen allgemeinen gesetzlichen Deckel für Überziehungszinsen.
Xbox Series X oder PS5 Pro? Preise, 4K-Leistung, Speicher, Laufwerk und Pro-Funktionen im aktuellen Vergleich für Käufer in Deutschland.
Was Tesla-Fahrer in Deutschland bei Reifen, Bremsen, Laden und Software-Updates beachten sollten: aktuelle Tesla-Empfehlungen und praktische Alltagstipps.
Der TÜV-Report 2027 vergleicht erstmals 26 Elektroauto-Modelle. Mazda MX-30 und Audi Q8 e-tron liegen vorn. Die wichtigsten Mängelquoten und Einordnung der Daten.
Model 3 und Model Y im Vergleich: aktuelle Einstiegspreise, WLTP-Reichweite, Ausstattung und Fahrassistenz in Deutschland – mit Hinweisen zu Endpreis und Verfügbarkeit.
Der TÜV-Report 2027 zeigt große Unterschiede bei E-Autos: 18,5 Prozent Mängel beim Model Y, 3,0 Prozent beim Mazda MX-30. Was die Zahlen für Wartung und Gebrauchtkauf bedeuten.
Der TÜV-Report 2027 zeigt große Unterschiede bei Elektroautos. Diese HU-Mängel und Akku-Prüfpunkte sollten Gebrauchtwagenkäufer kennen.
4K, bis zu 120 Bilder pro Sekunde und neue Xbox-Hardware am Horizont: Was Series-X-Spieler jetzt wissen sollten – mit Faktencheck vom 19. November 2026.
Anthropic soll am 19. November unter ANT an der Nasdaq starten. Reuters meldet 83 US-Dollar je Aktie. Was der IPO für Anleger in Österreich bedeutet.
Anthropic hat den Börsengang gestartet. Was der geplante Nasdaq-Handel unter ANT für Anlegerinnen und Anleger in Österreich bedeutet.
GTA 6 startet auf PS5 und Xbox Series X|S. Was für Schweizer PC-Spieler zu Release, Systemanforderungen und Speicherplatz offiziell bekannt ist.