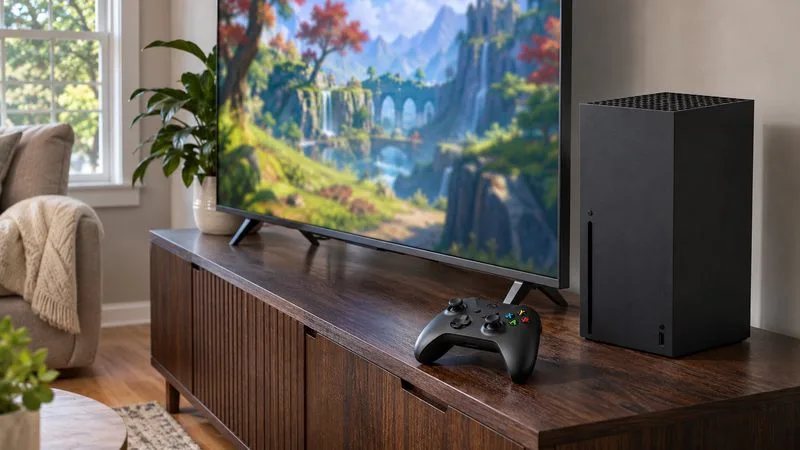
Xbox Series X vs. PS5 Pro: Preis-Leistung im Vergleich am 19. November 2026
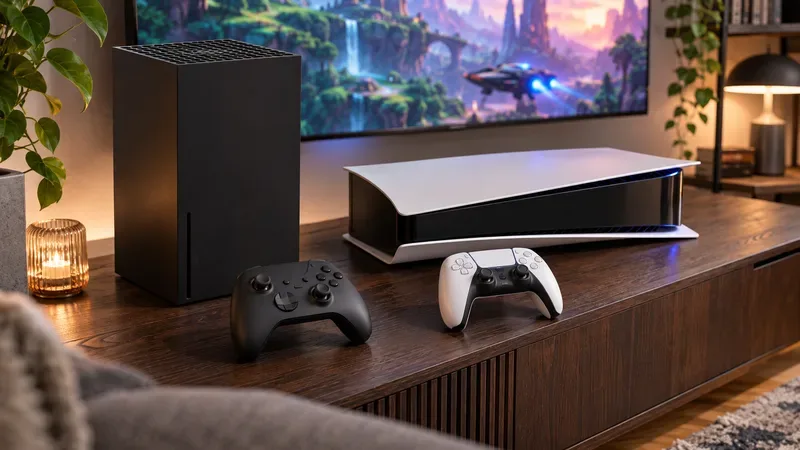
Xbox Series X oder PS5 Pro? Preise, 4K-Leistung, Speicher, Laufwerk und Pro-Funktionen im aktuellen Vergleich für Käufer in Deutschland.
Zuletzt geprüft: 18. November 2026, 22:21 Uhr MEZ (UTC+01:00)
In Österreich steht ein Rechtswechsel für Verbraucherkredite unmittelbar bevor: Das neue Verbraucherkreditgesetz 2026 (VKrG 2026) tritt am 20. November in Kraft. Für Verbraucher bleiben zentrale Rechte wie der 14-tägige Rücktritt und die vorzeitige Rückzahlung bestehen. Bei Kündigungsfristen ist entscheidend, ob es um einen unbefristeten Vertrag, einen befristeten Ratenkredit oder Zahlungsrückstände geht. Für Verträge, die am Stichtag bereits bestehen, gilt grundsätzlich weiterhin das bisherige Recht bis zu ihrer Beendigung.
Das VKrG 2026 setzt die neue EU-Verbraucherkreditrichtlinie um und löst das bisherige Verbraucherkreditgesetz ab. Es regelt unter anderem Informationspflichten, Rücktritt, Kündigung und vorzeitige Rückzahlung. Das Datum ist wichtig: Das neue Gesetz gilt ab 20. November 2026. Nach den Übergangsbestimmungen bleiben bestehende Kreditverträge im Allgemeinen bis zu ihrer Beendigung dem bisherigen Regelwerk unterstellt. Einzelne Bestimmungen für offene Kreditverträge können davon abweichen. Prüfen Sie daher bei einem älteren Vertrag den Abschlusszeitpunkt und die konkrete Übergangsregel.
Die aktuelle Rechtslage lässt sich im RIS, dem Rechtsinformationssystem des Bundes, zum VKrG 2026 nachlesen. Die EU-Kommission nennt den 20. November 2026 als Beginn der Anwendung der neuen Richtlinie. Das neue Gesetz ist bereits kundgemacht; seine Regeln gelten jedoch erst ab dem festgelegten Inkrafttreten.
Ein Verbraucherkreditvertrag liegt grundsätzlich vor, wenn ein Unternehmer einer Privatperson Kredit für einen privaten Zweck gewährt. Kreditgeber müssen vor Abschluss klare Informationen bereitstellen, damit Interessierte Angebote vergleichen und die Rückzahlung einschätzen können. Dazu gehören insbesondere Kreditbetrag, Laufzeit, Sollzinssatz, effektiver Jahreszins, Gesamtkosten und Raten. Der effektive Jahreszins ist für den Vergleich besonders hilfreich, weil er neben dem Zinssatz bestimmte bekannte Kreditkosten einbezieht.
Lesen Sie auch die Bedingungen für variable Zinsen, Gebühren, Zahlungsverzug und vorzeitige Rückzahlung. Bei einem Kreditangebot können Verbraucher eine kostenlose Kopie des Vertragsentwurfs verlangen, sofern der Kreditgeber zum Abschluss bereit ist. Lassen Sie sich erklären, welche Annahmen einer Beispielrate zugrunde liegen und wie sich eine Zinsänderung auswirken könnte.
Das VKrG sieht ein Rücktrittsrecht von 14 Tagen ohne Angabe von Gründen vor. Die Frist beginnt mit dem Abschluss des Vertrags. Werden Vertragsbedingungen und vorgeschriebene Informationen erst später übergeben, läuft die Frist grundsätzlich erst ab deren Erhalt. Erklären Sie den Rücktritt innerhalb der Frist auf Papier oder auf einem zugänglichen dauerhaften Datenträger, etwa per E-Mail, sofern dieser dafür geeignet ist und der Kreditgeber die Erklärung entgegennehmen kann. Entscheidend ist, dass Sie den rechtzeitigen Versand belegen können.
Bei einem mit dem Kredit verbundenen Kaufvertrag kann der Rücktritt vom Kreditvertrag zusätzliche Folgen für den finanzierten Kauf haben. Die gesetzlichen Voraussetzungen hängen davon ab, wie eng Kredit und Waren- oder Dienstleistungsvertrag wirtschaftlich verknüpft sind. Bewahren Sie Vertrag, Mitteilung und Versandnachweis auf und prüfen Sie, ob eine Restschuldversicherung oder andere Nebenleistung mit dem Kredit verbunden ist.
Bei einem unbefristeten Kreditvertrag können Verbraucher jederzeit kündigen. Eine Kündigungsfrist müssen sie nur einhalten, wenn sie im Vertrag vereinbart wurde; sie darf höchstens einen Monat betragen. Für die Kündigung dürfen keine Kosten verrechnet werden. Diese Regel gilt sowohl im bisherigen VKrG als auch im ab 20. November geltenden VKrG 2026.
Der Kreditgeber kann einen unbefristeten Vertrag nur kündigen, wenn ein solches Recht vereinbart wurde. Dabei muss er eine Frist von mindestens zwei Monaten einhalten und die Kündigung auf Papier oder einem dauerhaften Datenträger übermitteln. Das ist etwas anderes als ein befristeter Ratenkredit: Dessen vereinbarte Laufzeit endet grundsätzlich nach dem Vertrag, und eine ordentliche Kündigung durch den Kreditnehmer richtet sich nach Vertrag und Gesetz. Eine vorzeitige Rückzahlung ist davon zu unterscheiden.
Ein Zahlungsverzug führt nicht automatisch dazu, dass die Bank sofort die gesamte Restschuld verlangen darf. Ist ein Terminsverlust vertraglich vorgesehen, gelten gesetzliche Schutzvoraussetzungen: Mindestens eine Rate muss seit sechs Wochen rückständig sein, der Kreditgeber muss die Fälligstellung androhen und eine Nachfrist von mindestens zwei Wochen setzen. Bleibt die Mahnung erfolglos, kann die sofortige Forderung der offenen Schuld in Betracht kommen. Wer eine Mahnung erhält oder absehen kann, dass eine Rate nicht leistbar ist, sollte rasch schriftlich Kontakt aufnehmen und eine realistische Lösung anfragen.
Ja. Verbraucher können den Kredit ganz oder teilweise vorzeitig zurückzahlen. Das neue VKrG 2026 gewährt eine Ermäßigung der Kreditgesamtkosten für die verbleibende Laufzeit; bei vorzeitiger Rückzahlung des gesamten Betrags samt Zinsen gilt der Kreditvertrag als gekündigt. Bei bestimmten Krediten mit festem Sollzinssatz darf der Kreditgeber eine angemessene, objektiv gerechtfertigte Entschädigung für unmittelbar entstandene Kosten verlangen. Ausnahmen gelten unter anderem, wenn die vorzeitig zurückgezahlte Summe innerhalb von zwölf Monaten 10.000 Euro nicht übersteigt, bei variablem Sollzinssatz sowie bei Überziehungsmöglichkeiten. Wo eine Entschädigung zulässig ist, begrenzt das Gesetz sie zusätzlich: höchstens 0,5 Prozent des vorzeitig gezahlten Betrags bei höchstens einem Jahr Restlaufzeit, sonst höchstens 1 Prozent; außerdem darf sie die bis zum Vertragsende entfallenden Zinsen nicht übersteigen.
Die Arbeiterkammer weist für bestimmte nach dem 11. September 2019 abgeschlossene Verbraucherkredite, die nach dem 31. Dezember 2020 vorzeitig zurückgezahlt werden, auf eine anteilige Verringerung der Gesamtkosten einschließlich bestimmter einmaliger Entgelte hin. Bei Kreditvermittlungsprovisionen ist die Rechtslage nach ihrer Darstellung nicht abschließend höchstgerichtlich geklärt. Einzelheiten finden sich bei der Arbeiterkammer zur vorzeitigen Kreditrückzahlung.
Notieren Sie das Datum des Vertragsabschlusses und vergleichen Sie es mit dem Stichtag 20. November 2026. Suchen Sie im Vertrag nach Laufzeit, Kündigungsregeln, Zinssatz, Terminsverlust und Gebühren für eine vorzeitige Rückzahlung. Wenn Sie kündigen oder zurücktreten, senden Sie die Erklärung nachweisbar an die im Vertrag angegebene Adresse oder auf dem vereinbarten dauerhaften Datenträger. Fragen Sie bei einer Ablöse schriftlich nach dem aktuellen Rückzahlungsbetrag und einer nachvollziehbaren Aufstellung allfälliger Kosten. Bei Streit über Übergangsrecht, Entschädigung oder eine Fälligstellung kann eine individuelle Beratung durch Arbeiterkammer oder Schuldnerberatung sinnvoll sein. Die hier beschriebenen Regeln geben eine Orientierung; maßgeblich sind der konkrete Vertrag und die für ihn geltende Gesetzesfassung.
Grundsätzlich bleiben bestehende Kreditverträge bis zu ihrer Beendigung unter dem bisherigen Regelwerk. Übergangsbestimmungen und Sonderfälle, etwa bei offenen Kreditlinien, sollten im konkreten Fall geprüft werden.
Für Verbraucher höchstens ein Monat, sofern die Frist im Vertrag vereinbart ist. Für eine Kündigung durch den Kreditgeber sind ein vereinbartes Kündigungsrecht und mindestens zwei Monate Frist erforderlich.
Nein. Eine Entschädigung ist nur unter bestimmten gesetzlichen Voraussetzungen zulässig und unterliegt Betrags- und Prozentgrenzen. Bei Summen bis 10.000 Euro innerhalb von zwölf Monaten ist sie nach dem VKrG 2026 ausgeschlossen.
Xbox Series X oder PS5 Pro? Preise, 4K-Leistung, Speicher, Laufwerk und Pro-Funktionen im aktuellen Vergleich für Käufer in Deutschland.
Was Tesla-Fahrer in Deutschland bei Reifen, Bremsen, Laden und Software-Updates beachten sollten: aktuelle Tesla-Empfehlungen und praktische Alltagstipps.
Der TÜV-Report 2027 vergleicht erstmals 26 Elektroauto-Modelle. Mazda MX-30 und Audi Q8 e-tron liegen vorn. Die wichtigsten Mängelquoten und Einordnung der Daten.
Model 3 und Model Y im Vergleich: aktuelle Einstiegspreise, WLTP-Reichweite, Ausstattung und Fahrassistenz in Deutschland – mit Hinweisen zu Endpreis und Verfügbarkeit.
Der TÜV-Report 2027 zeigt große Unterschiede bei E-Autos: 18,5 Prozent Mängel beim Model Y, 3,0 Prozent beim Mazda MX-30. Was die Zahlen für Wartung und Gebrauchtkauf bedeuten.
Der TÜV-Report 2027 zeigt große Unterschiede bei Elektroautos. Diese HU-Mängel und Akku-Prüfpunkte sollten Gebrauchtwagenkäufer kennen.
4K, bis zu 120 Bilder pro Sekunde und neue Xbox-Hardware am Horizont: Was Series-X-Spieler jetzt wissen sollten – mit Faktencheck vom 19. November 2026.
Anthropic soll am 19. November unter ANT an der Nasdaq starten. Reuters meldet 83 US-Dollar je Aktie. Was der IPO für Anleger in Österreich bedeutet.
Anthropic hat den Börsengang gestartet. Was der geplante Nasdaq-Handel unter ANT für Anlegerinnen und Anleger in Österreich bedeutet.
GTA 6 startet auf PS5 und Xbox Series X|S. Was für Schweizer PC-Spieler zu Release, Systemanforderungen und Speicherplatz offiziell bekannt ist.