Startseite
» Heute
»
Steuer 2025: Diese Unterlagen sollten Sie jetzt prüfen
Steuer 2025: Diese Unterlagen sollten Sie jetzt prüfen
Stand: 26. Oktober 2026. Wer eine Einkommensteuererklärung für 2025 abgeben muss und sie selbst erstellt, ist mit der allgemeinen Abgabefrist bereits im Verzug: Sie endete am 31. Juli 2026. Für steuerlich beratene Fälle nennt die Finanzverwaltung den 1. März 2027 als reguläre Frist. Das ist ein guter Anlass, fehlende Bescheinigungen und Belege jetzt geordnet zusammenzustellen, statt am Ende nur auf vorausgefüllte ELSTER-Daten zu vertrauen. Die Übersicht gilt für die private Einkommensteuererklärung mit Kalenderjahr; bei Sonderfällen, etwa einem abweichenden Wirtschaftsjahr oder einer individuellen Vorabanforderung des Finanzamts, kann ein anderer Termin gelten.
Im Mittelpunkt stehen vier Fragen: Sind alle Einkünfte erfasst? Stimmen die von Arbeitgebern und Versicherungen übermittelten Daten? Sind mögliche berufliche oder private Aufwendungen belegbar? Und haben Sie die Nachweise so abgelegt, dass Sie eine Rückfrage des Finanzamts beantworten können? Nicht jeder Punkt betrifft jede Person. Nutzen Sie die Liste als Prüfrahmen, nicht als Aufforderung, jeden Beleg ungeprüft steuerlich geltend zu machen.
Die aktuelle Frist zuerst einordnen
Die offizielle ELSTER-Anleitung zur Einkommensteuererklärung 2025 nennt den 31. Juli 2026 als allgemeine Frist für nicht beratene Steuerpflichtige. In der Fristenübersicht des Bayerischen Landesamts für Steuern steht für beratene Steuerpflichtige der 1. März 2027. Die Übersicht kann Sondertermine oder ein Schreiben Ihres Finanzamts nicht ersetzen. Wer abgabepflichtig ist und noch keine Erklärung eingereicht hat, sollte zeitnah mit dem Finanzamt oder einer steuerlichen Beratung klären, wie die Abgabe nachzuholen ist. Ein Verspätungszuschlag kann festgesetzt werden; die Abgabenordnung sieht jedoch auch Ausnahmen vor, etwa bei einer verlängerten Frist oder wenn die festgesetzte Steuer null beträgt. Ob eine Ausnahme greift, hängt vom Einzelfall ab.
Wer nicht zur Abgabe verpflichtet ist und freiwillig eine Veranlagung beantragt, hat für 2025 grundsätzlich bis zum 31. Dezember 2029 Zeit. Diese vierjährige Frist gilt nicht als Verlängerung für eine verpflichtende Steuererklärung. Ob eine Abgabepflicht besteht, hängt unter anderem von weiteren Einkünften, bestimmten Lohnersatzleistungen, mehreren Beschäftigungsverhältnissen und anderen Umständen ab. Die amtliche ELSTER-Anleitung nennt Beispiele; bei Unsicherheit sollte die eigene Situation geprüft werden.
Unterlagen für die Steuererklärung 2025 im Überblick
sich Adresse, Konto oder persönliche Verhältnisse geändert haben
Einkünfte
Lohnsteuerbescheinigung, Renten- und Leistungsmitteilungen, Kapitalunterlagen
Sie beschäftigt, verrentet oder im Jahr 2025 zeitweise ohne Arbeitslohn waren
Vorsorge und Sonderausgaben
Kranken- und Pflegeversicherung, Altersvorsorge, Spenden
Sie Beiträge selbst gezahlt oder Erstattungen erhalten haben
Beruf und Haushalt
Fahrtage, Arbeitsmittel, Fortbildung, Rechnungen und Überweisungen
Sie berufliche Kosten oder begünstigte Haushaltsleistungen prüfen möchten
Weitere Einkünfte
Miet-, Neben- oder selbstständige Einnahmen und dazugehörige Kosten
Sie 2025 außerhalb eines einfachen Arbeitsverhältnisses Geld verdient haben
1. Stammdaten und vorausgefüllte Werte abgleichen
Prüfen Sie im Steuerprogramm zuerst Name, aktuelle Anschrift, Familienstand, Bankverbindung und die für 2025 maßgeblichen persönlichen Angaben. Ein falsches Konto kann eine Erstattung verzögern; geänderte Familien- oder Religionsverhältnisse können für einzelne Felder wichtig sein. In Mein ELSTER lassen sich nach Zustimmung elektronische Bescheinigungen abrufen. Dazu können gespeicherte Stammdaten, Lohnsteuerbescheinigungen, Lohnersatzleistungen wie Krankengeld oder Elterngeld, Rentenmitteilungen, Beiträge zur Kranken- und Pflegeversicherung sowie bestimmte Altersvorsorge- und Kapitaldaten gehören.
Der Abruf ist eine Arbeitshilfe, keine Vollständigkeitsgarantie. ELSTER zeigt nur Daten an, die eine mitteilungspflichtige Stelle tatsächlich übermittelt hat. Prüfen Sie deshalb, ob alle Arbeitgeber, Versicherungen und Leistungsträger für das Steuerjahr 2025 berücksichtigt sind. Stimmen Betrag oder Zeitraum nicht, fragen Sie zunächst beim Datenlieferanten nach und bewahren Sie die korrigierte Bescheinigung auf. Übernehmen Sie einen bereits eingetragenen Betrag nicht ein zweites Mal als selbst erfasste Ausgabe.
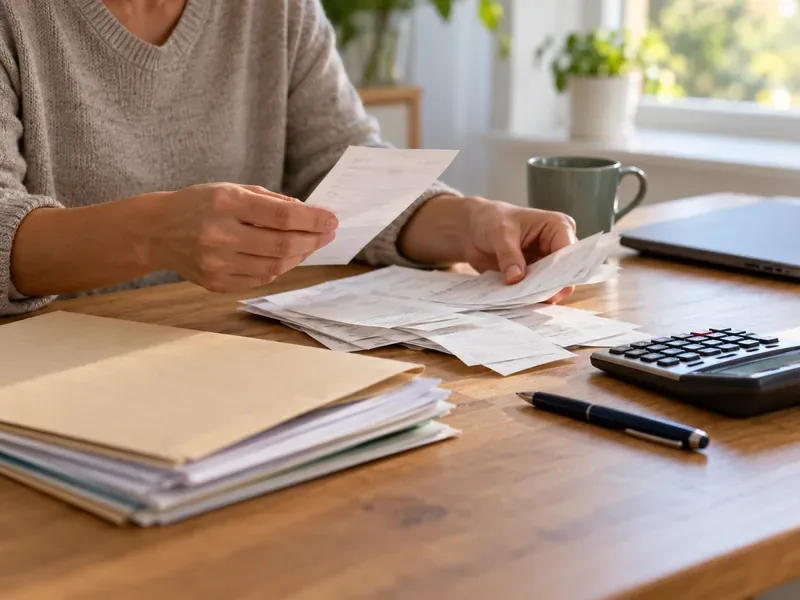
Belege, Ordner und Taschenrechner auf einem Schreibtisch: Unterlagen vor der Übernahme in die Steuererklärung ordnen.
2. Einkünfte und besondere Lebenssituationen erfassen
Arbeitslohn, Rente und Lohnersatzleistungen
Angestellte sollten die elektronische Lohnsteuerbescheinigung jedes Arbeitgebers mit den eigenen Lohnabrechnungen abgleichen. Achten Sie auf einen Arbeitgeberwechsel, mehrere Beschäftigungen, eine Abfindung, schwankenden Arbeitslohn oder Beschäftigungszeiten ohne laufenden Lohn. Sammeln Sie außerdem Bescheinigungen zu Arbeitslosengeld, Krankengeld, Elterngeld oder anderen Lohnersatzleistungen. Solche Leistungen sind nicht immer selbst steuerpflichtig, können aber für die Steuerberechnung oder die Pflicht zur Abgabe eine Rolle spielen. Rentnerinnen und Rentner sollten die Rentenbezugsmitteilung sowie gegebenenfalls Mitteilungen zu Betriebsrenten und Pensionen prüfen.
Kapital, Vermietung und selbstständige Arbeit
Wer Zinsen, Dividenden oder andere Kapitalerträge hatte, sollte Jahressteuerbescheinigungen, Freistellungsaufträge und Unterlagen zu einbehaltenen Steuern sammeln. Nicht jeder Kapitalertrag erscheint im ELSTER-Abruf. Bei Vermietung helfen Mietkontoauszüge, Nebenkostenabrechnungen, Rechnungen für Reparaturen, Versicherungs- und Finanzierungskosten sowie Belege zu größeren Maßnahmen. Selbstständige und Gewerbetreibende brauchen zusätzlich eine nachvollziehbare Übersicht über Einnahmen, Betriebsausgaben, Vorauszahlungen und gegebenenfalls Abschreibungen. Diese Fälle gehen über die einfache Checkliste hinaus; ordnen Sie Einnahmen und Belege nach Steuerjahr und Tätigkeitsbereich.
3. Abziehbare Aufwendungen nur mit passendem Nachweis prüfen
Für berufliche Ausgaben ist eine Jahresübersicht oft hilfreicher als ein ungeordneter Stapel Einzelbelege. Notieren Sie Arbeitstage im Büro, Fahrten zur ersten Tätigkeitsstätte, berufliche Auswärtstermine und Homeoffice-Tage. Ergänzen Sie Rechnungen für Arbeitsmittel, Fachliteratur, berufliche Weiterbildung, Bewerbungen oder Beiträge zu Berufsverbänden, soweit sie in Ihrer Situation anfallen. Erstattungen des Arbeitgebers sollten ebenfalls erfasst werden, damit nicht erstattete und erstattete Kosten nicht verwechselt werden. Die ELSTER-Hilfe für 2025 erläutert, welche Angaben in die Anlage N gehören und welche Besonderheiten für ein häusliches Arbeitszimmer oder die Tagespauschale gelten.
Für Sonderausgaben und außergewöhnliche Belastungen können Bescheinigungen über selbst gezahlte Versicherungs- und Altersvorsorgebeiträge, Spenden, Krankheitskosten, Pflegekosten oder Kinderbetreuung nützlich sein. Berücksichtigen Sie Erstattungen oder Zuschüsse, denn diese können den selbst getragenen Betrag mindern. Ob und in welcher Höhe eine Ausgabe berücksichtigt werden kann, richtet sich nach den gesetzlichen Voraussetzungen und den Angaben in der Erklärung. Ein Beleg allein begründet keinen Anspruch auf einen Abzug.
Haushaltsnahe Dienstleistungen und Handwerker
Wenn Sie eine Steuerermäßigung für haushaltsnahe Dienstleistungen oder Handwerkerleistungen prüfen, halten Sie die Rechnung und den Zahlungsnachweis bereit. Für die Steuerermäßigung nach § 35a EStG muss die Zahlung auf das Konto des Leistungserbringers erfolgen; Barzahlung genügt nicht. Bei einer Betriebskostenabrechnung sollten die begünstigten Arbeits-, Maschinen- und Fahrtkosten klar ausgewiesen sein. Sammeln Sie deshalb auch die Jahresabrechnung Ihrer Hausverwaltung, wenn dort solche Kosten enthalten sind.
Belege ordnen, aber nicht ungefragt mitschicken
Für die Einkommensteuer gilt grundsätzlich eine Belegvorhaltepflicht: Belege werden normalerweise nicht zusammen mit der Erklärung eingereicht. Bewahren Sie sie für Rückfragen auf und senden Sie sie nur, wenn das Formular oder die Ausfüllhilfe ausdrücklich danach verlangt oder das Finanzamt sie anfordert. ELSTER empfiehlt, angeforderte Unterlagen möglichst elektronisch zu übermitteln; Papierbelege sollten Sie nicht als Original einsenden. Digitale Rechnungen können Sie nach Kategorien und Steuerjahr speichern. Eine einfache Ordnerstruktur wie „Einkommen“, „Beruf“, „Versicherung“, „Familie“ und „Wohnen“ macht spätere Rückfragen leichter bearbeitbar.
Kurzer Abschlusscheck vor der Abgabe
Ist jedes Dokument dem Kalenderjahr 2025 zugeordnet?
Sind alle Arbeitgeber, Versicherungen, Renten- und Leistungsmitteilungen enthalten?
Wurden fehlende oder falsche ELSTER-Daten beim Absender geklärt?
Sind Erstattungen und Arbeitgeberzuschüsse mit den selbst getragenen Kosten verrechnet?
Haben Sie Rechnungen und unbare Zahlungsbelege für Haushalts- und Handwerkerleistungen?
Ist die Bankverbindung richtig, und ist die Abgabe- oder Nachreichungsfrist Ihres Finanzamts notiert?
Die wichtigste Regel lautet: Die vorausgefüllten Daten abgleichen, fehlende Einkünfte und passende Nachweise ergänzen und Belege geordnet aufbewahren. Bei einer bereits abgelaufenen Pflichtfrist oder bei Vermietung, Selbstständigkeit, Auslandsbezug und komplexen Familien- oder Vorsorgefällen ist eine individuelle Prüfung sinnvoll.