Startseite
» Heute
»
Rentenalter: Was Sie jetzt für Ihre Ruhestandsplanung wissen sollten
Rentenalter: Was Sie jetzt für Ihre Ruhestandsplanung wissen sollten
Das Rentenalter ist in Deutschland kein einzelner Stichtag, der für alle gilt. Entscheidend sind Ihr Geburtsjahr, die gewählte Altersrente und die Versicherungszeiten, die in Ihrem Konto anerkannt sind. Für den Jahrgang 1961 liegt die Regelaltersgrenze nach aktueller Übergangsregel bei 66 Jahren und sechs Monaten. Für ab 1964 Geborene gilt die Regelaltersgrenze von 67 Jahren. Daneben kann ein Rentenbeginn früher möglich sein, aber oft mit einem lebenslangen Abschlag. Für die Ruhestandsplanung sollten Sie deshalb zuerst den persönlichen Rentenbeginn ermitteln und danach die voraussichtliche Nettohöhe und den gewünschten Übergang aus dem Beruf vergleichen. Stand der Angaben: 26. Oktober 2026.
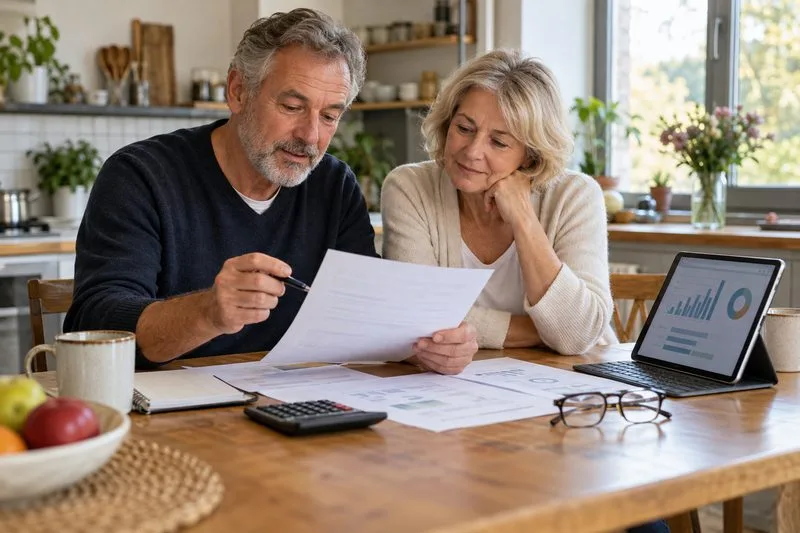
Ein Paar prüft gemeinsam Unterlagen und eine grafische Übersicht für die Ruhestandsplanung.
Die wichtigsten Altersgrenzen im Überblick
Die folgende Tabelle nennt die Grundregeln für die gesetzliche Altersrente. Übergangsregeln betreffen vor allem ältere Geburtsjahrgänge. Der genaue Monat des Rentenbeginns lässt sich nicht allein aus dem Lebensalter ableiten: Das Geburtsdatum und die versicherungsrechtlichen Voraussetzungen zählen mit.
Rentenart
Grundvoraussetzung
Orientierung für den Rentenbeginn
Regelaltersrente
Mindestens fünf Jahre Mindestversicherungszeit
Schrittweise Anhebung; Jahrgang 1961: 66 Jahre und 6 Monate; ab Jahrgang 1964: 67 Jahre
Altersrente für langjährig Versicherte
Mindestens 35 Jahre anrechenbare Versicherungszeiten
Frühestens ab 63 Jahren mit Abschlägen; die abschlagsfreie Altersgrenze steigt für jüngere Jahrgänge bis 67
Altersrente für besonders langjährig Versicherte
Mindestens 45 Jahre anrechenbare Versicherungszeiten
Ab Jahrgang 1964 grundsätzlich mit 65 Jahren abschlagsfrei; ein noch früherer Bezug ist auch mit Abschlägen nicht möglich
Altersrente für schwerbehinderte Menschen
Festgestellter Grad der Behinderung von mindestens 50 und 35 Jahre Wartezeit
Eigene, vom Geburtsjahr abhängige Altersgrenzen; frühester Beginn und Abschlag individuell prüfen
Die Zahlen sind eine Orientierung, keine persönliche Rentenauskunft. Die Deutsche Rentenversicherung hebt die Altersgrenzen für bestimmte Jahrgänge schrittweise an. Wer beispielsweise 1963 geboren ist und 2026 mit 63 Jahren in die Altersrente für langjährig Versicherte geht, liegt 46 Monate vor der Regelaltersgrenze von 66 Jahren und zehn Monaten. Der Abschlag beträgt in diesem Beispiel 13,8 Prozent. Dieser Abzug bleibt dauerhaft bestehen. Für ab 1964 Geborene kann der Abschlag bei einem frühestmöglichen Beginn mit 63 bis zu 14,4 Prozent betragen.
„Rente mit 63“ ist keine allgemeine Altersgrenze
Der Ausdruck „Rente mit 63“ wird für unterschiedliche Rentenarten verwendet und führt deshalb leicht in die Irre. Wer mindestens 35 Jahre anrechenbare Versicherungszeiten hat, kann die Altersrente für langjährig Versicherte ab 63 Jahren beantragen. Der vorgezogene Beginn kostet grundsätzlich 0,3 Prozent der Rente für jeden Monat, den die Rente vor der persönlichen Regelaltersgrenze startet. Bei 45 Jahren Versicherungszeit gibt es eine andere Altersrente für besonders langjährig Versicherte. Diese kann je nach Geburtsjahr früher als die Regelaltersrente beginnen, aber für ab 1964 Geborene erst mit 65. Sie kann nicht nochmals vorgezogen werden, auch nicht gegen einen Abschlag.
Wichtig ist außerdem, dass die 35- und 45-Jahres-Wartezeiten nicht identisch berechnet werden. Bei der 35-jährigen Wartezeit können beispielsweise bestimmte Zeiten der Kindererziehung, Pflege, Krankheit, Arbeitslosigkeit, Schule oder des Studiums berücksichtigt werden. Für die 45-jährige Wartezeit gelten engere Regeln und nicht jede dieser Zeiten zählt. Prüfen Sie deshalb nicht nur, wie lange Sie gearbeitet haben, sondern welche Monate in der jeweiligen Wartezeit anerkannt werden.
Versicherungskonto und Renteninformation rechtzeitig prüfen
Ihre Renteninformation ist ein sinnvoller Ausgangspunkt. Die Deutsche Rentenversicherung versendet sie jährlich, wenn Sie mindestens 27 Jahre alt sind und fünf Jahre Beitragszeiten erworben haben. Sie zeigt erworbene Ansprüche und eine Hochrechnung der voraussichtlichen Altersrente. In dieser Hochrechnung wird angenommen, dass Ihre Beiträge künftig ungefähr dem Durchschnitt der letzten fünf Kalenderjahre entsprechen. Sie ist daher keine Garantie für den späteren Betrag und sollte nicht als vollständige Haushaltsplanung gelesen werden.
Sehen Sie sich auch den Versicherungsverlauf an. Zeiten der Schulausbildung oder Kindererziehung werden laut Deutscher Rentenversicherung nicht immer automatisch im Konto ergänzt. Fehlende Beschäftigungszeiten, Kindererziehung, Pflege oder andere Angaben können die Prüfung des Rentenbeginns beeinflussen. Sammeln Sie Nachweise und lassen Sie offene Einträge über eine Kontenklärung prüfen, statt erst kurz vor dem Ruhestand danach zu suchen. Fragen Sie bei der Rentenversicherung gezielt, welche Zeiten für Ihre gewünschte Rentenart zählen; ein Versicherungsmonat kann bei einer 35-jährigen Wartezeit anders behandelt werden als bei der 45-jährigen.
Früher, regulär oder später: drei Szenarien vergleichen
Vergleichen Sie mindestens drei Varianten: den frühestmöglichen Beginn, den Beginn ohne Abschläge und einen späteren Übergang. Beim früheren Bezug fließt die Rente länger, fällt aber durch den dauerhaften Abschlag monatlich niedriger aus. Ein späterer Beginn nach Erreichen der Regelaltersgrenze kann einen Zuschlag bringen: Wenn Sie die Rente noch nicht beantragen, erhöht sich der Rentenanspruch nach DRV-Angaben um 0,5 Prozent je aufgeschobenem Monat. Bei weiterer Beschäftigung kommen außerdem Beiträge hinzu. Diese Möglichkeit ist nur dann praktisch, wenn Gesundheit, Beruf, Arbeitgebervereinbarung und Haushaltsbudget dazu passen.
Wer eine vorgezogene Altersrente bezieht, darf seit 2023 grundsätzlich unbegrenzt hinzuverdienen, ohne dass eine Hinzuverdienstgrenze die Altersrente kürzt. Das beantwortet aber nicht automatisch, ob Weiterarbeit finanziell sinnvoll ist. Arbeitsvertrag, Sozialversicherung, Steuern und die Frage, ob der Arbeitgeber eine Beendigung des Arbeitsverhältnisses beim Rentenbeginn vorsieht, müssen getrennt betrachtet werden. Klären Sie die arbeitsrechtliche Seite mit dem Arbeitgeber und die Rentenwirkung mit der Deutschen Rentenversicherung.
Die Renteninformation zeigt Brutto, nicht Ihr verfügbares Budget
Die dort genannten Rentenbeträge sind Bruttowerte. Davon können Beiträge zur Kranken- und Pflegeversicherung sowie Steuern abgehen. Wie viel tatsächlich auf Ihrem Konto ankommt, hängt unter anderem von Ihrem Versicherungsstatus und den gesamten steuerpflichtigen Einkünften ab. Außerdem berücksichtigt die Hochrechnung der Renteninformation den Kaufkraftverlust nicht. Planen Sie daher eine monatliche Haushaltsrechnung mit heutigen Preisen: Wohnkosten, Gesundheit, Mobilität, laufende Kredite, Rücklagen und mögliche weitere Einkünfte gehören dazu. Setzen Sie die prognostizierte Bruttorente nicht einfach mit dem später verfügbaren Netto gleich.
Ein einfaches Szenario genügt oft für den ersten Vergleich: Notieren Sie für jeden möglichen Startmonat den voraussichtlichen Bruttobetrag, den dauerhaften Abschlag oder Zuschlag, die erwarteten Beiträge und die Zeit bis zum nächsten Einkommen. Wenn ein Betrag fehlt oder unsicher wirkt, markieren Sie ihn als offene Frage, statt eine vermeintlich genaue Nettorente zu schätzen. Der DRV-Rentenbeginn- und Rentenhöhenrechner kann mögliche Altersrenten und Abschläge anhand Ihrer Angaben vergleichen; die online berechneten Beträge sind unverbindlich und ersetzen keine individuelle Beratung.
Antrag und praktische Checkliste
Die gesetzliche Altersrente beginnt nicht automatisch. Sie müssen sie beantragen. Die Deutsche Rentenversicherung empfiehlt, den Antrag mindestens drei Monate vor dem gewünschten Rentenbeginn zu stellen, damit die Zahlung rechtzeitig vorbereitet werden kann. Vor dem Antrag sollte klar sein, welche Rentenart Sie wählen, wann sie beginnen soll und ob offene Zeiten im Versicherungskonto zu klären sind.
Geburtsdatum in den offiziellen Rentenbeginnrechner eingeben und Regelalter sowie früheste mögliche Termine notieren.
Versicherungsverlauf auf Lücken prüfen und klären, welche Zeiten für 35 oder 45 Jahre zählen.
Frühestmögliche, reguläre und spätere Variante mit den jeweiligen Abschlägen oder Zuschlägen vergleichen.
Bruttobeträge aus der Renteninformation um Kranken- und Pflegeversicherung, Steuern und Haushaltskosten ergänzen.
Weiterarbeit und Vertragsbedingungen separat mit dem Arbeitgeber besprechen.
Den Rentenantrag ungefähr drei Monate vor dem gewünschten Beginn stellen und bei Unsicherheit eine kostenlose DRV-Beratung nutzen.
Eine gute Ruhestandsplanung beginnt damit, aus dem allgemeinen „Rentenalter“ Ihren persönlichen Rentenbeginn zu machen. Geburtsjahr und Rentenart legen den Altersrahmen fest; das Versicherungskonto entscheidet mit, ob die nötigen Wartezeiten erfüllt sind. Erst wenn diese Punkte geprüft sind, lässt sich ein früherer, regulärer oder späterer Start sinnvoll mit dem verfügbaren Haushaltsbudget vergleichen.