Erdbeben in Japan: Was Reisende jetzt tun sollten – 8. November 2026
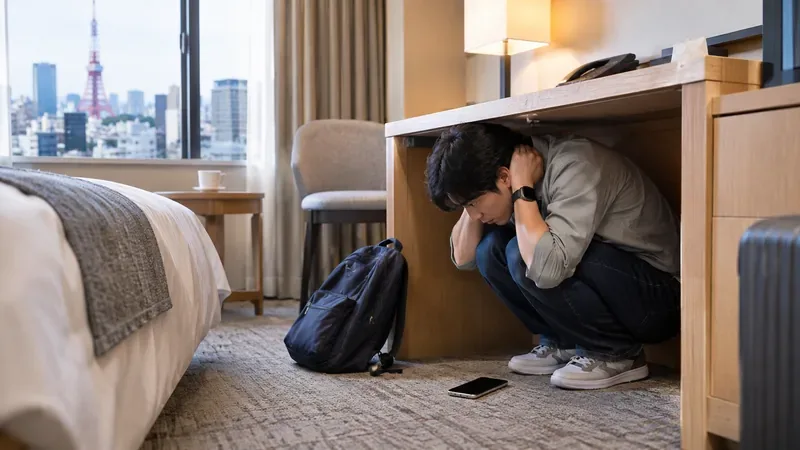
Erdbeben in Japan am 8. November 2026: Was Reisende bei Nachbeben, Tsunami-Gefahr und Bahnproblemen tun sollten – mit Notrufnummern und Tipps.
Stand der Quellenprüfung: 8. November 2026, 10:20 Uhr in Berlin (MEZ, UTC+01:00; 09:20 Uhr UTC).
Wer gesetzliche Krankenkassen vergleichen möchte, sollte jetzt sowohl auf den individuellen Zusatzbeitrag als auch auf tatsächlich nutzbare Zusatzleistungen achten. Für 2026 beträgt der allgemeine Beitragssatz in der gesetzlichen Krankenversicherung (GKV) 14,6 Prozent. Hinzu kommt ein von jeder Kasse selbst festgelegter Zusatzbeitrag. In der offiziellen Krankenkassenliste vom 8. November 2026 unterscheiden sich die Sätze deutlich: Beispielsweise sind bei der bundesweit geöffneten hkk 2,59 Prozent, bei der Techniker Krankenkasse 2,69 Prozent und bei der BARMER 3,29 Prozent ausgewiesen.
Für die Planung des kommenden Jahres gibt es eine wichtige neue Information: Das Bundesgesundheitsministerium hat am 30. Oktober 2026 den durchschnittlichen Zusatzbeitragssatz für 2027 auf 2,9 Prozent festgelegt – denselben Wert wie 2026. Das ist jedoch keine Zusage, dass die einzelne Krankenkasse ihren Beitrag 2027 nicht ändert. Für Versicherte lohnt sich deshalb der Vergleich des aktuellen Preises mit den Leistungen, den Erstattungsbedingungen und dem Service, bevor sie sich für einen Wechsel entscheiden.
Die Kosten lassen sich nicht allein am allgemeinen Beitragssatz ablesen. Dieser beträgt bei allen gesetzlichen Krankenkassen 14,6 Prozent der beitragspflichtigen Einnahmen, sofern der allgemeine Satz einschlägig ist. Für Personen ohne Krankengeldanspruch gilt in bestimmten Fällen der ermäßigte Satz von 14,0 Prozent. Den zusätzlichen Prozentsatz bestimmt jede Kasse selbst. Die verbindlichste öffentliche Ausgangsbasis für den Vergleich ist die Krankenkassenliste des GKV-Spitzenverbandes, die auch anzeigt, in welchen Bundesländern eine Kasse geöffnet ist.
Eine Auswahl der dort am 8. November 2026 veröffentlichten Zusatzbeiträge zeigt die Spannweite. Die Beispiele sind keine Rangliste nach medizinischer Qualität:
| Krankenkasse | Zusatzbeitrag 2026 | Öffnung laut Liste |
|---|---|---|
| hkk – Handelskrankenkasse | 2,59 % | Bundesweit |
| Techniker Krankenkasse (TK) | 2,69 % | Bundesweit |
| BARMER | 3,29 % | Bundesweit |
Die Werte sind Momentaufnahmen. Bei der endgültigen Entscheidung sollten Verbraucherinnen und Verbraucher auf der jeweiligen offiziellen Kassenseite prüfen, welcher Beitrag am gewünschten Beitrittstermin gilt, ob die Kasse tatsächlich gewählt werden kann und welche Leistungsbedingungen aktuell sind. Auch regional geöffnete Kassen können preislich attraktiv sein, sind aber nicht für jeden Wohn- oder Beschäftigungsort zugänglich.
Für Beschäftigte werden der allgemeine Krankenversicherungsbeitrag und der Zusatzbeitrag grundsätzlich je zur Hälfte von Arbeitgeber und Arbeitnehmer getragen. Ein Rechenbeispiel mit 3.000 Euro beitragspflichtigem Monatsbrutto macht den Unterschied greifbar: Zwischen einem Zusatzbeitrag von 2,59 Prozent und 3,29 Prozent liegen 0,70 Prozentpunkte. Der rechnerische Arbeitnehmeranteil unterscheidet sich damit um 10,50 Euro im Monat beziehungsweise 126 Euro im Jahr, sofern die Sätze über zwölf Monate gleich bleiben. Der Arbeitgeber trägt die andere Hälfte der Differenz.
Für Einkommen oberhalb der Beitragsbemessungsgrenze steigt der GKV-Beitrag nicht unbegrenzt mit. Die Grenze liegt 2026 bei 5.812,50 Euro pro Monat. Für freiwillig Versicherte, Selbstständige und Menschen mit besonderen Einkommensarten gelten teils andere Bemessungs- und Zahlungsregeln. Die Pflegeversicherung ist von diesem reinen Krankenversicherungsvergleich zu unterscheiden. Die Beitragsübersicht des Bundesgesundheitsministeriums erläutert die Grundlagen.
Das Beispiel beschreibt eine mögliche Beitragsersparnis, nicht den gesamten finanziellen Vorteil eines Wechsels. Wer regelmäßig eine zusätzliche, von der bisherigen Kasse bezahlte Leistung nutzt, sollte deren tatsächlichen Wert gegen die Ersparnis rechnen – allerdings nur unter Berücksichtigung der Anspruchsvoraussetzungen.
Die GKV hat einen gemeinsamen gesetzlichen Leistungskern. Dazu gehören im vorgesehenen Rahmen unter anderem ärztliche, zahnärztliche und psychotherapeutische Behandlungen, notwendige Arznei- sowie Heil- und Hilfsmittel und Krankenhausbehandlung. Der Gemeinsame Bundesausschuss konkretisiert wesentliche Voraussetzungen für die Versorgung. Eine günstigere Kasse bedeutet daher nicht automatisch, dass notwendige gesetzliche Regelleistungen entfallen. Umgekehrt ist ein höherer Zusatzbeitrag allein kein Beleg für eine bessere Behandlung.
Relevant sind die Unterschiede außerhalb des verbindlichen Leistungskerns: Satzungsleistungen, besondere Versorgungsverträge, Bonusprogramme, freiwillige Wahltarife und Serviceangebote. Das Bundesgesundheitsministerium erklärt die gesetzlichen GKV-Leistungen und grenzt sie von zusätzlichen Angeboten ab.
Ein Zuschuss zur professionellen Zahnreinigung ist ein typisches Unterscheidungsmerkmal. Manche Kassen erstatten einen festen Betrag, andere knüpfen die Leistung an eine Partnerpraxis, ein bestimmtes Programm oder eine begrenzte Zahl von Terminen. Prüfen Sie vor der Behandlung: Wie hoch ist der jährliche Höchstbetrag, welche Rechnung ist einzureichen und gelten bestimmte Zahnarztpraxen? Die Verbraucherzentrale erläutert die unterschiedlichen Erstattungsmodelle.
Auch bei freiwilligen Leistungen rund um Reiseimpfungen, bestimmte komplementärmedizinische Behandlungen, Hebammenleistungen oder erweiterte Vorsorge können Unterschiede bestehen. Ein prominent beworbenes Angebot ist nicht automatisch für jede versicherte Person verfügbar. Häufig gibt es Höchstbeträge, eine notwendige ärztliche Verordnung, zugelassene Leistungserbringer oder eine Antragspflicht. Verlassen Sie sich vor kostenpflichtigen Terminen auf die schriftlichen Regelungen der Kasse statt nur auf eine kurze Werbeaussage.
In der GKV können Ehepartner und Kinder unter gesetzlichen Bedingungen beitragsfrei familienversichert sein. Die Anspruchsvoraussetzungen hängen beispielsweise vom eigenen Einkommen und dem Versicherungsstatus der Angehörigen ab; nicht jede Familienkonstellation erfüllt sie. Für Familien sind darüber hinaus Kinderbonusprogramme, Ansprechpartner bei Pflege und Rehabilitation sowie digitale Erreichbarkeit mögliche Auswahlkriterien. Die Bedingungen der Familienversicherung beschreibt das Bundesgesundheitsministerium. Prüfen Sie bei einer Planung für 2027 außerdem, ob neue gesetzliche Bestimmungen tatsächlich in Kraft getreten sind.
Ein Bonusprogramm kann Prämien für dokumentierte Vorsorge oder gesundheitsförderliche Aktivitäten vorsehen. Ermitteln Sie, ob Sie die notwendigen Nachweise realistisch im Alltag erbringen werden. Ebenso zählt, ob sich Rechnungen digital einreichen lassen, wie schnell Rückfragen geklärt werden und ob Beratung per Telefon, Video oder vor Ort angeboten wird. Ein Vorteil ist nur dann wirklich nützlich, wenn er im persönlichen Fall beansprucht werden kann.
Wahltarife mit Prämien oder Selbstbehalt können die Nettoausgaben verändern, schaffen aber zusätzliche Bindungen und Risiken. Bei einem Selbstbehalttarif erhalten Versicherte im Gegenzug für die Übernahme bestimmter Behandlungskosten eine Prämie. Ob sich das lohnt, hängt vom tatsächlichen Leistungsbedarf ab – der sich nicht sicher vorhersagen lässt. Bei bestimmten Wahltarifen können längere Mindestbindungsfristen gelten, beispielsweise drei Jahre bei Selbstbehalt oder Krankengeldtarif. Die BMG-Übersicht zu Wahltarifen und Bonusprogrammen erläutert die Regeln. Vor einer Wahl sollten Sie die gesamte mögliche Eigenbelastung und die Wechselbeschränkungen schriftlich prüfen.
Für einen gewöhnlichen Kassenwechsel gilt grundsätzlich eine Mindestbindungsfrist von zwölf Monaten. Eine eigene Kündigung bei der bisherigen Kasse ist beim Wechsel innerhalb der GKV seit 2021 in der Regel nicht nötig: Sie stellen den Mitgliedsantrag bei der neuen Kasse, und diese übernimmt die Nachricht an die bisherige. Informieren Sie anschließend Ihren Arbeitgeber zeitnah. Für den regulären Wechsel gilt grundsätzlich eine Frist von zwei vollen Kalendermonaten zum Monatsende; den konkreten Wechseltermin sollte die neue Kasse bestätigen.
Erhöht Ihre bisherige Krankenkasse ihren Zusatzbeitrag, besteht grundsätzlich ein Sonderkündigungsrecht auch vor Ablauf der üblichen zwölfmonatigen Bindung. Der Antrag bei der neuen Kasse muss normalerweise spätestens bis zum Ende des Monats gestellt werden, in dem die Erhöhung wirksam wird. Der neue Versicherungsschutz beginnt deshalb nicht zwingend am Tag der Erhöhung. Besondere Wahltarife – vor allem Krankengeldtarife – können den Wechsel einschränken. Die amtliche Anleitung zum Krankenkassenwechsel enthält die Ausnahmen und Fristen.
Die Mitteilung des Bundesgesundheitsministeriums vom 30. Oktober 2026 bestätigt den durchschnittlichen Zusatzbeitrag von 2,9 Prozent für 2027. Der amtliche Durchschnitt ist jedoch nicht mit dem tatsächlich von jeder einzelnen Kasse erhobenen Satz identisch. Jede Kasse entscheidet über ihren eigenen Zusatzbeitrag. Aus der Ankündigung folgt deshalb weder, dass alle Beiträge stabil bleiben, noch dass ein bestimmter Wechsel 2027 automatisch Geld spart.
Praktisch empfiehlt sich, Beitragsmitteilungen zum Jahreswechsel aufmerksam zu lesen und die Satzung sowie das Leistungsverzeichnis der bevorzugten Kasse erneut zu prüfen. Wer zu einer anderen Kasse wechseln möchte, sollte sich rechtzeitig über mögliche Bindungen, die tatsächlich geltende Beitragshöhe und eventuelle Leistungsanträge informieren. So bleibt der Vergleich nachvollziehbar, auch wenn einzelne Beiträge oder Konditionen später angepasst werden.
Der gesetzliche Leistungskern gilt kassenübergreifend. Unterschiede gibt es insbesondere bei freiwilligen Zusatzleistungen, Bonusprogrammen, besonderen Versorgungsangeboten und Service.
Bei einer Beitragserhöhung besteht grundsätzlich ein Sonderkündigungsrecht. Die erforderliche Erklärung bei der neuen Kasse und der tatsächliche Wechseltermin unterliegen aber Fristen; bei Wahltarifen gelten teils Ausnahmen.
Nein. Die amtlich bekanntgegebenen 2,9 Prozent sind ein Durchschnittswert. Den individuellen Zusatzbeitrag für 2027 legt jede Krankenkasse selbst fest.
Quellenstand: 8. November 2026, 10:20 Uhr MEZ (UTC+01:00). Einzelne Beiträge und Satzungsleistungen können sich ändern; prüfen Sie vor einem Kassenwechsel die aktuell veröffentlichten Bedingungen.
Erdbeben in Japan am 8. November 2026: Was Reisende bei Nachbeben, Tsunami-Gefahr und Bahnproblemen tun sollten – mit Notrufnummern und Tipps.
SV Meppen gegen Jahn Regensburg am 8. November 2026: Anstoß, aktueller Datenstand, Liveticker, Übertragung und Tabelle der 3. Liga.
Eine Wäschereibesitzerin wird ermordet, zwei Männer geraten unter Verdacht: Darum geht es im Zürcher Tatort „Frei wie ein Adler“.
Liberty Woman befindet sich in vorläufiger Eigenverwaltung. Was das für offene Bestellungen, Gutscheine und Rückgaben in Deutschland bedeutet.
Çorum FK empfängt Fenerbahçe in der Süper Lig. Der aktuelle Spielstand ist nicht unabhängig bestätigt. Anstoß, Ausgangslage und Live-Quellen im Überblick.
VfL Bochum gegen Karlsruher SC: Zur Halbzeit steht es 1:1. Spielstand, Ausgangslage und Bedeutung der Partie am 11. Spieltag im Überblick.
Niclas Füllkrug beendete nach Werders Niederlage ein ZDF-Interview. Was er zur DFB-Frage sagte und warum Lothar Matthäus ihn lobte.
Magdeburg gegen St. Pauli am 8. November 2026: Was zum Spielstand bestätigt ist, wo es den Liveticker gibt und wie die Teams in die Partie gingen.
Heidenheim empfängt Hannover 96 am 11. Spieltag. Was zum Spielstand verlässlich bekannt ist und wie die Teams vor der Partie in der Tabelle stehen.
Welche Alpenpässe sind gesperrt? So prüfen Sie Wintersperren in Österreich über ÖAMTC, ASFINAG und Betreiber – mit Terminen vom 8. November 2026.