Broadcom Inc. (Nasdaq: AVGO) startete mit einer deutlichen Erholung, starkem Wachstum im Bereich KI-Halbleiter und einer Bewertung, die weniger Spielraum für operative Fehler lässt, in den Oktober 2026. Diese Kombination stellt Anleger vor eine echte Abwägung: Die Geschäftsdynamik ist stark, doch die Aktie notiert weiterhin deutlich unter ihrem 52-Wochen-Hoch und wird mit einem hohen Kurs-Gewinn-Verhältnis gehandelt.
Diese Analyse verwendet Marktdaten bis zum Börsenschluss am 5. Oktober 2026 sowie die zuletzt veröffentlichten Ergebnisse des dritten Geschäftsquartals von Broadcom. Ziel ist es nicht, AVGO generell als attraktiv oder unattraktiv einzustufen. Vielmehr werden die Optionen verschiedener Anlegertypen verglichen und die Argumente identifiziert, die die jeweilige Strategie stärken oder schwächen.
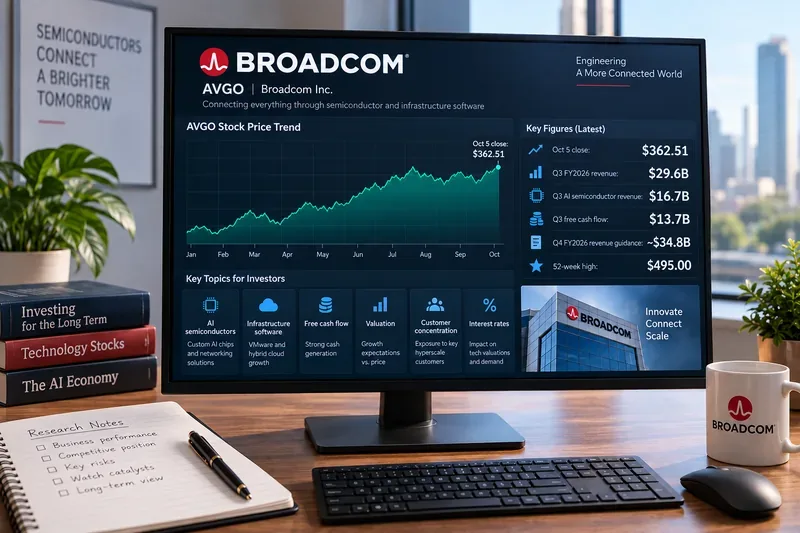
AVGOs Kursentwicklung Anfang Oktober: Erholung versus Bestätigung
Google Finance zeigte, dass Broadcom am 5. Oktober 2026 bei 362,51 US-Dollar schloss , ein Plus von 2,08 %. Die Aktie eröffnete bei 357,79 US-Dollar, erreichte ein Tageshoch von 363,86 US-Dollar und ein Tagestief von 356,14 US-Dollar. Das gemeldete Handelsvolumen lag bei rund 20,4 Millionen Aktien und damit unter dem durchschnittlichen Volumen von etwa 25,1 Millionen. Auf derselben Marktseite wurden ein 52-Wochen-Hoch von 495,00 US-Dollar und ein 52-Wochen-Tief von 289,96 US-Dollar angegeben. Siehe den Kurs von AVGO auf Google Finance .
Der Kursverlauf bis zum Schlusskurs war volatil. AVGO schloss am 30. September bei 351,19 US-Dollar, fiel am 1. Oktober um 2,15 % auf 343,64 US-Dollar, erholte sich dann am 2. Oktober um 3,35 % auf 355,14 US-Dollar und legte am 5. Oktober erneut zu. Vom Schlusskurs am 1. Oktober bis zum 5. Oktober gewann die Aktie rund 5,5 %.
Für einen auf Momentum ausgerichteten Anleger ist das ermutigend, da sich die Aktie nach einem zweitägigen Rückgang schnell erholte. Demgegenüber steht die Bestätigung: Das Handelsvolumen am 5. Oktober lag unter dem jüngsten Durchschnitt, und der Aktienkurs notierte weiterhin rund 27 % unter dem gemeldeten 52-Wochen-Hoch. Eine Erholung ist nicht gleichbedeutend mit einer vollständigen Genesung.
Option 1: Dem Rebound folgen oder auf einen klareren Ausbruch warten?
Ein Anleger, der auf Momentum setzt, könnte es vorziehen, einzusteigen, solange AVGO höhere Schlusskurse erzielt. Der praktische Vorteil liegt in der früheren Beteiligung, falls die Erholung anhält. Der Nachteil ist das höhere Risiko, von einer kurzfristigen Erholung zu profitieren.
Ein eher auf Bestätigung ausgerichteter Ansatz würde nachhaltige Schlusskurse über der jüngsten Zone von 363–365 US-Dollar abwarten . Am 5. Oktober erreichte der Kurs im Tagesverlauf 363,86 US-Dollar, daher stellt diese Zone einen natürlichen kurzfristigen Test dar. Ein Schlusskurs darüber bei höherem Volumen würde ein stärkeres Indiz dafür liefern, dass Käufer bereit sind, höhere Preise zu zahlen.
Das Abwarten hat seinen Preis: Sollte AVGO schnell ansteigen, könnte der Einstiegspreis deutlich höher ausfallen. Für Anleger, denen die Vermeidung von Fehlausbrüchen wichtiger ist als das Mitnehmen des ersten Teils einer Kursbewegung, mag dieser Preis akzeptabel sein.
Für die Risikokontrolle ist das Unterstützungsniveau wichtiger als die Vorhersage.
Die erste praktische Unterstützungszone liegt bei etwa 347–355 US-Dollar . Am 2. Oktober fiel der Kurs auf 347,42 US-Dollar und schloss bei 355,14 US-Dollar, während sich der Kurs vom 28. bis 30. September ebenfalls im Bereich von knapp 340 bis etwa 350 US-Dollar bewegte. Ein Halten dieser Zone würde die Erholungsstruktur von Anfang Oktober bestätigen.
Die wichtigere Abwärtszone liegt bei etwa 343–344 US-Dollar , nahe dem Schlusskurs und Tiefststand vom 1. Oktober. Ein deutlicher Kursverfall unter dieses Niveau würde die Erholung weniger überzeugend erscheinen lassen und darauf hindeuten, dass die jüngsten Käufer die Kontrolle verlieren.
Diese Niveaus sollten nicht als garantierte Unter- oder Obergrenzen betrachtet werden. Sie stellen lediglich Bereiche dar, in denen sich das Handelsvolumen in letzter Zeit konzentriert hat. Für kurzfristig orientierte Händler können sie Wendepunkte markieren. Für langfristig orientierte Anleger sind sie eher als Kontextinformationen denn als automatische Kauf- oder Verkaufssignale nützlich.
Option 2: Auf die KI-Halbleiterstory setzen oder einen Bewertungspuffer fordern?
Broadcoms jüngste Geschäftsergebnisse unterstreichen die Stärke des KI-Geschäfts. Im dritten Quartal des Geschäftsjahres 2026 erreichte der Umsatz 29,6 Milliarden US-Dollar , ein Plus von 86 % gegenüber dem Vorjahresquartal. Das Management meldete einen Umsatz von 16,7 Milliarden US-Dollar mit KI-Halbleitern , ein Anstieg von 221 % gegenüber dem Vorjahr und 54 % gegenüber dem Vorquartal. Für das vierte Quartal des Geschäftsjahres erwartet Broadcom einen beschleunigten Umsatzanstieg bei KI-Halbleitern auf rund 21,7 Milliarden US-Dollar , ein Plus von 236 % gegenüber dem Vorjahr. Die offiziellen Ergebnisse von Broadcom für das dritte Quartal des Geschäftsjahres 2026 finden Sie hier .
Für Anleger, die direkt in kundenspezifische KI-Beschleuniger und Netzwerke investieren möchten, untermauern diese Zahlen die Wachstumsprognose. Broadcom verlässt sich nicht allein auf eine ferne KI-Chance; der Umsatz mit KI-Halbleitern macht bereits einen sehr großen Teil des ausgewiesenen Geschäfts aus.
Der Kompromiss liegt in der Bewertung. Google Finance wies am 5. Oktober ein KGV von rund 46 auf. Ein hohes KGV kann bei schnellem Gewinnwachstum gerechtfertigt sein, erhöht aber auch die Anfälligkeit für langsameres Wachstum, Lieferverzögerungen, höhere Diskontsätze oder schwächere Margen. Ein bewertungssensibler Anleger wartet daher möglicherweise lieber auf einen niedrigeren Kurs oder ein weiteres Quartal mit positiver Entwicklung, bevor er dieselben Wachstumserwartungen akzeptiert.
Option 3: Fokus auf Halbleiterwachstum oder Diversifizierung weg von Infrastruktursoftware?
Broadcom ist längst nicht mehr nur ein Halbleiterunternehmen. Das durch VMware erheblich erweiterte Portfolio an Infrastruktursoftware stellt eine zweite Einnahmequelle dar. Diese Diversifizierung reduziert die Abhängigkeit von einzelnen Chipzyklen und generiert wiederkehrende Umsätze mit Unternehmenssoftware.
Der Kompromiss liegt in der Komplexität. Die Nachfrage nach Halbleitern, insbesondere nach KI-Beschleunigern und Netzwerktechnologien, kann extrem schnell wachsen, ist aber zyklisch und konzentriert sich auf Großkunden. Infrastruktursoftware mag stabiler sein, doch Integration, Preisgestaltung, Kundenbindung und Produktstrategie spielen eine entscheidende Rolle. Anleger, die AVGO bewerten, sollten daher vermeiden, das konsolidierte Umsatzwachstum so zu behandeln, als ob jeder Dollar das gleiche Risiko- und Wachstumsprofil aufweist.
Der Formular 10-Q von Broadcom für das dritte Quartal des Geschäftsjahres 2026 ist die primäre Quelle für die Angaben zu den Segmenten, Risiken, Schulden, Kundenbeziehungen und Rechnungslegungsdetails des Unternehmens.
Der freie Cashflow stärkt zwar die optimistische Prognose, beseitigt aber nicht das Konzentrationsrisiko.
Broadcom erwirtschaftete im dritten Quartal des Geschäftsjahres einen operativen Cashflow von 14,2 Milliarden US-Dollar . Nach Investitionen in Höhe von rund 0,5 Milliarden US-Dollar erzielte das Unternehmen einen freien Cashflow von 13,7 Milliarden US-Dollar , was 46 % des Umsatzes entspricht. Dieser Cashflow ermöglicht Broadcom die nötige Flexibilität, um Schulden zu bedienen, Dividenden auszuschütten, in die Produktentwicklung zu investieren und Integrationskosten zu decken.
Für einen Investor, der Wert auf Cashflow-Generierung legt, ist dies ein großer Vorteil. Der Nachteil besteht darin, dass Broadcoms KI-Geschäft von einer relativ geringen Anzahl von Hyperscale-Kunden abhängt. Große Kunden können zwar enorme Mengen verarbeiten, doch die Konzentration verstärkt die Auswirkungen von Projektverzögerungen, internen Chip-Programmen, Änderungen im Beschaffungsprozess oder einer geringeren Verhandlungsmacht.
Broadcoms SEC-Einreichung geht detailliert auf die Kundenkonzentration und andere Geschäftsrisiken ein. Dies ist besonders relevant, da die im Aktienkurs bereits eingepreisten Wachstumserwartungen hoch sind.
Option 4: Soll die Dividende als nennenswertes Einkommen oder als Nebenleistung behandelt werden?
Broadcom hat eine Quartalsdividende von 0,65 US-Dollar je Aktie angekündigt, zahlbar am 30. September 2026 an die am 21. September eingetragenen Aktionäre. Die Dividende stellt eine konkrete Barausschüttung dar, und der starke freie Cashflow von Broadcom ermöglicht die Zahlung. Die Ankündigung ist in der Veröffentlichung der Ergebnisse des dritten Quartals enthalten .
Allerdings lag die ausgewiesene Dividendenrendite zum Aktienkurs vom 5. Oktober unter 1 %. Anleger, die primär auf regelmäßige Erträge Wert legen, finden Wertpapiere, bei denen die laufende Rendite eine deutlich größere Rolle spielt. Bei AVGO sollte die Dividende eher als Ergänzung zum Wachstumspotenzial denn als Hauptgrund für den Kauf der Aktie betrachtet werden.
Die Prognose für das vierte Quartal legt die Messlatte für die Umsetzung höher.
Broadcom prognostiziert für das vierte Quartal des Geschäftsjahres 2026 einen Umsatz von rund 34,8 Milliarden US-Dollar , was einem Wachstum von 93 % gegenüber dem Vorjahr entspricht. Das operative Ergebnis (Non-GAAP) soll dem prognostizierten Umsatz in Höhe von rund 66 % entsprechen. Das Management weist ausdrücklich darauf hin, dass es sich bei dieser Prognose um eine Schätzung auf Basis der damaligen Marktbedingungen handelt und die tatsächlichen Ergebnisse erheblich abweichen können.
Für Wachstumsinvestoren bietet dieser Ausblick einen klaren Anreiz: Sollte Broadcom die Erwartungen erfüllen oder übertreffen und gleichzeitig das Umsatzwachstum im Bereich KI-Halbleiter weiter an Fahrt gewinnen, bleibt der fundamentale Trend stark. Für vorsichtigere Anleger birgt dieselbe Prognose ein Risiko, da die Erwartungen bereits sehr hoch sind. Wenn eine Aktie mit einem hohen Kurs-Gewinn-Verhältnis gehandelt wird, reicht ein starkes Wachstum allein möglicherweise nicht aus, falls die Anleger noch höhere Erwartungen haben.
Zinssätze schaffen einen separaten Bewertungskonflikt.
Die US-Notenbank Federal Reserve (Fed) erhöhte am 16. September 2026 die Zielspanne für den Leitzins um 25 Basispunkte auf 3,75 % bis 4,00 % . Die Fed erklärte, die Inflation sei weiterhin hoch. Siehe die offizielle FOMC-Mitteilung vom September .
Höhere Zinsen verringern zwar nicht direkt die Nachfrage nach Broadcoms KI-Beschleunigern, können aber den Bewertungsdruck erhöhen, den Investoren für zukünftiges Wachstum zu zahlen bereit sind. Dieser Unterschied ist wichtig. AVGO kann operativ gut agieren, selbst wenn das KGV sinkt, da das allgemeine Zinsumfeld ungünstiger wird.
Welcher Ansatz passt zu welchem Anleger?
| Investorenpriorität | Möglicher Ansatz | Hauptkompromisse | Beweise, die man sich ansehen sollte |
|---|---|---|---|
| Kurzfristige Dynamik | Nutzen Sie die Chance, solange der Preis über Mitte 350 US-Dollar liegt. | Höheres Risiko eines Fehlausbruchs | Schlusskurse über 363-365 US-Dollar und höheres Handelsvolumen |
| Bestätigung zuerst | Warten Sie auf einen nachhaltigen Ausbruch über die jüngsten Höchststände. | Potenziell höherer Einstiegspreis | Mehrere Schlusskurse über dem Widerstand |
| KI-Wachstumsrisiken | Betonung der Umsatzbeschleunigung im Bereich KI-Halbleiter | Kundenkonzentration und hohe Erwartungen | Umsatz mit KI im vierten Quartal im Vergleich zur Prognose von 21,7 Milliarden US-Dollar |
| Bewertungsdisziplin | Warten Sie auf einen größeren Sicherheitsspielraum. | Könnte die anhaltende Dynamik verpassen | Gewinnwachstum im Vergleich zum KGV und den Zinssätzen |
| Qualität des Cashflows | Fokus auf freien Cashflow und operative Hebelwirkung | Der Cashflow kann auch bei sinkenden Bewertungen stark bleiben. | FCF-Marge, Verschuldung und Betriebsergebnis |
| Einkommen | Behandeln Sie die Dividende als zusätzliche | Die Rendite ist im Vergleich zu einkommensorientierten Anlagen bescheiden. | Dividendenwachstum und Free-Cashflow-Deckung |
Was würde die Prognose für Oktober 2026 verändern?
Die aktuellen Indizien sprechen für eine konstruktive Erholung mit signifikantem Umsetzungs- und Bewertungsrisiko . Für ein stärkeres positives Szenario müsste AVGO die jüngste Unterstützung halten, die Marke von 360 US-Dollar mit erhöhtem Handelsvolumen überschreiten und weiterhin ein KI-Wachstum nahe den ambitionierten Prognosen des Managements erzielen.
Eine vorsichtigere Einschätzung wäre angebracht, wenn die Aktie wieder unter etwa 343-344 US-Dollar fällt, wenn die Umsätze mit KI-Halbleitern die Prognosen deutlich verfehlen, wenn große Kunden ihre Zusagen reduzieren oder wenn sich die operative Rentabilität verschlechtert, während die Wachstumserwartungen hoch bleiben.
Anleger sollten zudem zwischen einer Änderung des Aktientrends und einer Veränderung der Geschäftslage unterscheiden. Ein bewertungsbedingter Kursverfall kann selbst dann auftreten, wenn Broadcoms Umsatz weiter wächst. Umgekehrt kann eine starke Markterholung AVGO vorübergehend beflügeln, selbst wenn sich die unternehmensspezifischen Fundamentaldaten verschlechtern.
Fazit
Broadcoms Strategie für Oktober 2026 bietet keine allgemeingültig beste Option. Momentum-Investoren können auf eine Erholung von rund 5,5 % zwischen dem Schlusskurs vom 1. Oktober und dem 5. Oktober verweisen. Wachstumsorientierte Investoren können auf ein Wachstum von 221 % im Vergleich zum Vorjahr im Bereich KI-Halbleiter und eine Prognose für das vierte Quartal verweisen, die eine weitere Beschleunigung erwarten lässt. Cashflow-orientierte Investoren können auf einen vierteljährlichen freien Cashflow von 13,7 Milliarden US-Dollar verweisen.
Die Gegenposition ist ebenso überzeugend: AVGO notierte rund 27 % unter seinem 52-Wochen-Hoch, wurde mit einem hohen Kurs-Gewinn-Verhältnis gehandelt und ist stark von den anhaltenden KI-Investitionen einer relativ kleinen Gruppe großer Kunden abhängig. Höhere Zinsen erhöhen den Bewertungsdruck zusätzlich.
Für Anleger, die auf Momentum setzen, ist entscheidend, ob der Kurs sich im mittleren 350-Dollar-Bereich halten und mit einer stärkeren Marktteilnahme die Marke von 360 Dollar überschreiten kann. Für Anleger, die Wert auf eine disziplinierte Bewertung legen, ist die zentrale Frage, ob Gewinn und Cashflow schnell genug wachsen können, um das aktuelle Kurs-Gewinn-Verhältnis zu rechtfertigen. Für Anleger, die primär auf regelmäßige Erträge Wert legen, ist die Dividende von Broadcom zwar nützlich, aber für das Wachstumspotenzial zweitrangig.
Diese Analyse basiert auf Informationen, die bis zum 6. Oktober 2026 verfügbar sind, einschließlich der Marktpreise bis zum Schlusskurs vom 5. Oktober. Es handelt sich weder um einen aktuellen Kurs noch um ein Kursziel oder eine Anlageempfehlung.