Startseite
» Heute
»
Bargeld aufs eigene Konto einzahlen: Freibeträge, 15.000-Euro-Schwelle und Nachweise in Österreich – Stand 16. November 2026
Bargeld aufs eigene Konto einzahlen: Freibeträge, 15.000-Euro-Schwelle und Nachweise in Österreich – Stand 16. November 2026
Stand: 16. November 2026, 13:41 Uhr MEZ (Wien, UTC+01:00).
Wer Bargeld auf das eigene Konto einzahlen möchte, fragt sich oft, ab welchem Betrag die Bank einen Herkunftsnachweis verlangt. Für Österreich gilt: Es gibt keinen allgemeinen Freibetrag, bis zu dem jede Bareinzahlung automatisch ohne Rückfrage bleibt. Die häufig genannten 10.000 Euro sind keine pauschale Grenze für Einzahlungen auf das eigene Girokonto. Maßgeblich sind vielmehr die Art des Kontos, die bestehende Geschäftsbeziehung, die Höhe und Auffälligkeit der Transaktion sowie die Frage, ob die Herkunft des Geldes plausibel erklärt werden kann.
Die Finanzmarktaufsicht (FMA) hat am 6. Februar 2026 erneut erläutert, warum Banken ungewöhnlich hohe oder unerwartete Zahlungseingänge prüfen müssen. Wer Erspartes, Verkaufserlöse oder eine Schenkung einzahlt, sollte deshalb passende Unterlagen aufbewahren und bei größeren Beträgen möglichst vorab mit seiner Bank sprechen.
Destaques
In Österreich gibt es keinen allgemeinen „sicheren“ Bareinzahlungs-Freibetrag für das eigene Girokonto.
Die 15.000-Euro-Schwelle im Finanzmarkt-Geldwäschegesetz betrifft bestimmte gelegentliche Transaktionen und Einzahlungen auf Spareinlagen – sie ist keine pauschale Freigrenze für jedes Konto.
Banken dürfen auch unterhalb bestimmter Schwellen nach der Mittelherkunft fragen, wenn eine Transaktion ungewöhnlich wirkt oder Zweifel entstehen.
Die Schenkungsmeldegrenzen von 50.000 beziehungsweise 15.000 Euro betreffen die Anzeige von Geschenken beim Finanzamt, nicht die Erlaubnis zur Bareinzahlung.
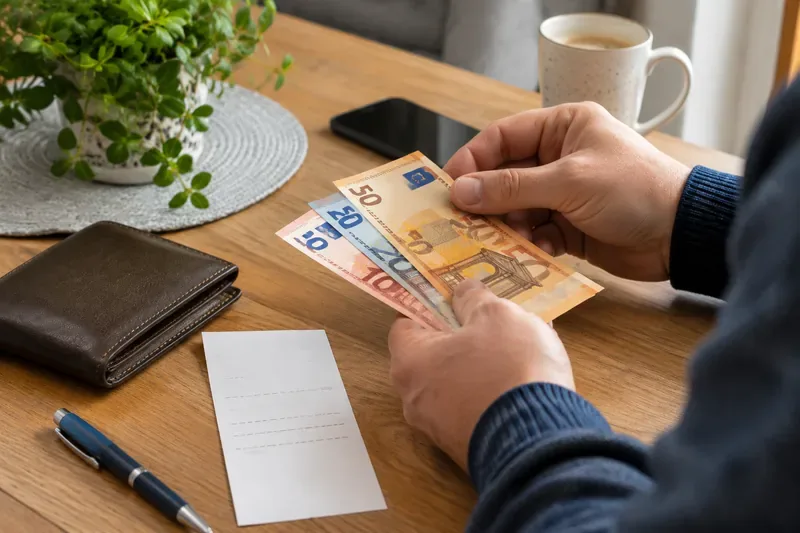
Wer Bargeld einzahlt, sollte nachvollziehbar dokumentieren können, woher die Banknoten stammen. Das Bild ist eine Symbolaufnahme.
Wie viel Bargeld darf man in Österreich auf das eigene Konto einzahlen?
Grundsätzlich ist es möglich, eigenes Bargeld auf ein eigenes Konto einzuzahlen. Das österreichische Finanzmarkt-Geldwäschegesetz (FM-GwG) enthält jedoch Schwellenwerte, ab denen Banken bestimmte Sorgfaltspflichten anwenden müssen. Nach § 5 FM-GwG betrifft das unter anderem gelegentliche Transaktionen außerhalb einer bestehenden Geschäftsbeziehung ab 15.000 Euro. Außerdem sind Einzahlungen auf oder Auszahlungen von Spareinlagen ab 15.000 Euro erfasst. Bei solchen Fällen ist die Identität festzustellen beziehungsweise zu überprüfen.
Wichtig ist die genaue Abgrenzung: Die Schwelle von 15.000 Euro bedeutet nicht, dass jede Einzahlung auf ein bereits bestehendes Girokonto bis 14.999 Euro automatisch unbeachtet bleibt. Ebenso wenig bedeutet sie, dass bei 15.000 Euro stets ein bestimmtes einzelnes Dokument als Herkunftsnachweis genügt. Das Gesetz regelt Sorgfaltspflichten der Bank; die konkrete Prüfung richtet sich nach dem Einzelfall und dem Risikoprofil.
Kann die Bank auch bei kleineren Beträgen einen Herkunftsnachweis verlangen?
Ja. Die Schwellenwerte sind keine Freigrenzen, unterhalb derer eine Bank nicht nachfragen dürfte. Nach § 6 FM-GwG gehören die Einholung und Überprüfung von Informationen über die Herkunft der eingesetzten Mittel sowie die laufende Überwachung der Geschäftsbeziehung zu den Sorgfaltspflichten. Dabei prüft das Institut, ob eine Einzahlung zum bekannten Einkommen, zur beruflichen oder geschäftlichen Tätigkeit und zum bisherigen Kontoverhalten passt.
Ein Beispiel: Zahlt eine Person, die üblicherweise nur ihr monatliches Gehalt erhält, plötzlich einen hohen Bargeldbetrag ein, kann die Bank nachfragen – auch wenn der Betrag unter 15.000 Euro liegt. Umgekehrt kann eine größere Einzahlung bei einer Person mit nachvollziehbarem Verkaufserlös oder langjährig dokumentiertem Bargeldbestand plausibel sein. Entscheidend ist nicht allein die Zahl auf dem Einzahlungsbeleg.
Die FMA erklärt in ihrer Information vom 6. Februar 2026, dass ungewöhnlich hohe oder unerwartete Zahlungseingänge ein Warnsignal sein können. Als mögliche Belege nennt sie unter anderem Lohnzettel, Kaufverträge und Versicherungspolizzen. Werden notwendige Informationen nicht bereitgestellt, kann ein Institut eine Zahlung ablehnen, eine Geschäftsbeziehung beenden oder eine Meldung an das Bundeskriminalamt erstatten. Details stehen in der FMA-Erklärung „Follow the money“ und in § 6 FM-GwG.
Welche Nachweise akzeptiert die Bank für die Herkunft des Bargelds?
Es gibt keine österreichweit einheitliche Liste, die für jede Bank und jeden Fall abschließend gilt. Die Unterlagen müssen zur tatsächlichen Herkunft des Geldes passen. Sinnvoll ist es, Originale oder gut lesbare Kopien aufzubewahren und bei Bedarf mehrere Belege miteinander zu verbinden.
Angespartes Einkommen: Lohn- oder Gehaltszettel, Kontoauszüge mit früheren Bargeldbehebungen und eine nachvollziehbare Erklärung, über welchen Zeitraum das Geld angespart wurde.
Verkauf eines privaten Gegenstands oder Fahrzeugs: Kaufvertrag, Übergabe- oder Zahlungsbestätigung und – falls vorhanden – frühere Kaufunterlagen.
Erbschaft: Einantwortungsbeschluss, Schreiben des Gerichtskommissärs oder Unterlagen zur Nachlassverteilung.
Schenkung durch Angehörige oder andere Personen: Schenkungsvertrag oder schriftliche Bestätigung mit Datum, Betrag und Angaben zu den Beteiligten; ergänzend Belege zur Herkunft beim Geschenkgeber.
Versicherungsleistung: Abrechnung und Bestätigung des Versicherers.
Einnahmen aus selbständiger Tätigkeit oder einem Betrieb: Rechnungen, Kassenaufzeichnungen, Buchhaltung und gegebenenfalls Steuerunterlagen.
Ein einzelner Vertrag muss nicht in jeder Situation ausreichen. Die FMA weist darauf hin, dass bei erhöhtem Risiko zusätzliche Informationen zur Herkunft der Mittel erforderlich sein können. Fragen Sie Ihre Bank daher vor einer geplanten größeren Einzahlung, welche Unterlagen sie im konkreten Fall benötigt. So vermeiden Sie Verzögerungen und unnötige Wege zur Filiale.
Sind die 50.000- und 15.000-Euro-Grenzen bei Schenkungen ein Bareinzahlungs-Freibetrag?
Nein. Diese Beträge betreffen eine andere Rechtsfrage: die Schenkungsmeldung an das Finanzamt. Das österreichische Finanzministerium unterscheidet dabei zwischen Schenkungen von Angehörigen und Zuwendungen von anderen Personen. Geschenke zwischen Angehörigen sind bis zu insgesamt 50.000 Euro innerhalb eines Jahres von der Anzeigepflicht befreit. Bei Zuwendungen zwischen anderen Personen gilt eine Grenze von 15.000 Euro innerhalb von fünf Jahren. Die Zusammenrechnung bezieht sich jeweils auf Zuwendungen derselben schenkenden an dieselbe beschenkte Person.
Wird die jeweilige Grenze überschritten, müssen die meldepflichtigen Zuwendungen innerhalb von drei Monaten ab dem Erwerb beim Finanzamt angezeigt werden. Die Anzeige ist grundsätzlich über FinanzOnline möglich. Übliche Gelegenheitsgeschenke sind bis zu einem Wert von 1.000 Euro ausgenommen. Diese Regeln sind keine Steuerfreibeträge für Bareinzahlungen und ersetzen auch nicht die Herkunftsprüfung durch die Bank.
Wer also beispielsweise 20.000 Euro Bargeld von einem Freund geschenkt bekommt, muss zwei Dinge getrennt betrachten: die Frage, welche Belege die Bank zur Herkunft benötigt, und die Frage, ob die Schenkung beim Finanzamt anzuzeigen ist. Die Details und Ausnahmen veröffentlicht das BMF zur Schenkungsmeldung.
Was gilt ab 2027 für die EU-Bargeldobergrenze?
Die EU-Geldwäscheverordnung (EU) 2024/1624 sieht ab 10. Juli 2027 grundsätzlich eine Obergrenze von 10.000 Euro für Barzahlungen im Austausch für Waren oder Dienstleistungen vor. Sie richtet sich an Personen und Unternehmen, die Waren verkaufen oder Dienstleistungen erbringen. Die Regel betrifft daher beispielsweise bestimmte Barzahlungen an Händler – nicht die Einzahlung eigener Banknoten auf das eigene Bankkonto.
Die 10.000-Euro-Grenze darf somit nicht mit den österreichischen Sorgfaltspflichten bei Bareinzahlungen verwechselt werden. Auch die bereits bestehende Pflicht, bei der Ein- oder Ausreise in die EU Barmittel ab 10.000 Euro beim Zoll anzumelden, ist ein eigener Sachverhalt. Die EU-Verordnung ist im Amtsblatt der Europäischen Union veröffentlicht; Artikel 80 regelt die Barzahlungsobergrenze, Artikel 90 den Geltungsbeginn am 10. Juli 2027.
Wie gelingt eine größere Bareinzahlung ohne unnötige Verzögerung?
Herkunft vorab klären: Notieren Sie, ob das Geld aus Ersparnissen, einem Verkauf, einer Schenkung, einer Erbschaft oder einer anderen Quelle stammt.
Belege sammeln: Legen Sie die passenden Verträge, Abrechnungen, Kontoauszüge oder Bestätigungen bereit.
Bank kontaktieren: Fragen Sie bei einer größeren oder ungewöhnlichen Einzahlung vorab nach dem Ablauf, den akzeptierten Dokumenten und möglichen Gebühren oder Einzahlungslimits des Kontomodells.
Einzahlung dokumentieren: Bewahren Sie den Einzahlungsbeleg auf und notieren Sie bei angespartem Bargeld plausibel, wie es über die Zeit zusammengekommen ist.
Keine künstliche Aufteilung: Teilen Sie einen Betrag nicht absichtlich in mehrere kleinere Einzahlungen auf, um Kontrollen zu umgehen. Verbundene Transaktionen können gemeinsam betrachtet werden und eine künstliche Aufteilung kann zusätzliche Fragen auslösen.
Wer die Herkunft ehrlich und nachvollziehbar darlegt, hat in der Regel die beste Grundlage für eine rasche Klärung. Eine Nachfrage der Bank bedeutet für sich allein weder eine Anschuldigung noch, dass das Geld illegal ist. Sie ist Teil der gesetzlichen Prävention gegen Geldwäsche und Terrorismusfinanzierung.
FAQ: Häufige Fragen zur Bareinzahlung in Österreich
Muss ich bei 10.000 Euro auf meinem Girokonto einen Herkunftsnachweis vorlegen?
Nicht automatisch allein wegen dieser Summe. Es gibt keine allgemeine 10.000-Euro-Freigrenze für Bareinzahlungen. Die Bank kann abhängig von Transaktion und Risikoprofil auch bei niedrigeren Beträgen Nachweise verlangen.
Ist eine Einzahlung von 15.000 Euro auf das eigene Konto verboten?
Nein. Die 15.000-Euro-Schwelle löst in bestimmten gesetzlich geregelten Fällen Sorgfaltspflichten aus. Sie ist kein Verbot und kein pauschaler Höchstbetrag für Einzahlungen.
Welche Unterlagen sollte ich für angespartes Bargeld aufheben?
Hilfreich sind Gehaltsabrechnungen, Kontoauszüge über frühere Bargeldbehebungen und eine plausible Dokumentation des Sparzeitraums. Welche Nachweise im Einzelfall ausreichen, entscheidet die Bank im Rahmen ihrer Prüfung.
Hinweis: Dieser Beitrag bietet allgemeine Informationen zum österreichischen Rechtsstand am 16. November 2026 und ersetzt keine individuelle Rechts- oder Steuerberatung. Bei größeren Beträgen oder komplexen Schenkungs- und Erbschaftsfällen empfiehlt sich eine Rückfrage bei der Bank beziehungsweise beim Finanzamt oder einer fachkundigen Beratung.