Startseite
» Heute
»
Australiens Verbot von Kartengebühren ab dem 1. Oktober: Was ändert sich bei Kreditkartenzahlungen?
Australiens Verbot von Kartengebühren ab dem 1. Oktober: Was ändert sich bei Kreditkartenzahlungen?
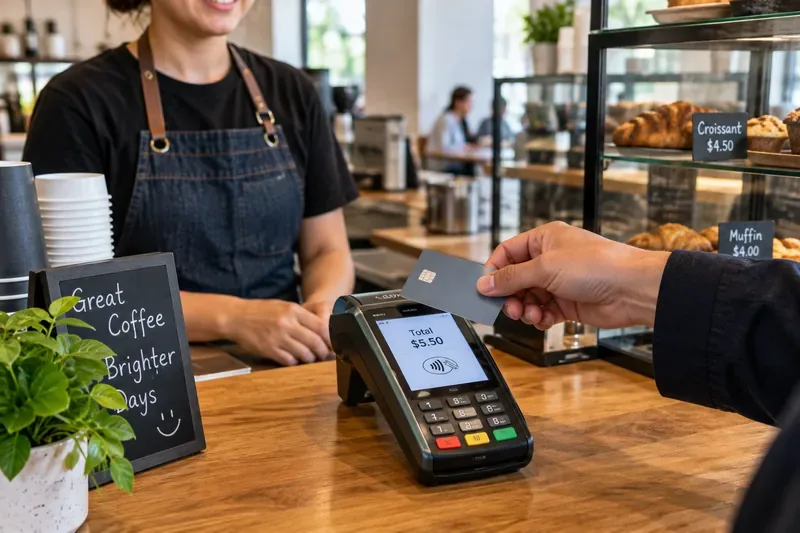
Sie bezahlen mit Karte für einen Kaffee (6 Dollar), buchen einen Flug online oder begleichen eine Rechnung per Kreditkarte – und am Ende erscheint eine prozentuale Gebühr. In Australien ändert sich dieses vertraute Erlebnis bald. Ab dem 1. Oktober 2026 führen die großen Kreditkartenunternehmen eine Regelung ein, die es Unternehmen verbietet, zusätzliche Gebühren zu erheben, nur weil ein Kunde mit einer Kredit-, Debit- oder Prepaid-Karte bezahlt.
Entscheidend ist, dass es sich nun um eine bestätigte Reform handelt, nicht nur um einen früheren Vorschlag. Die Reserve Bank of Australia (RBA) schloss ihre Überprüfung der Kosten und Gebühren für Händlerkartenzahlungen im März 2026 ab und änderte ihre Standards, sodass bestimmte Kartennetzwerke ab dem 1. Oktober gebührenfreie Zahlungen anbieten können. eftpos, Mastercard und Visa haben dies bereits beschlossen. Die RBA teilt außerdem mit, dass American Express, UnionPay und PayPal angekündigt haben, die Gebühren ab demselben Datum abzuschaffen, vorbehaltlich ihrer jeweiligen Regelungen und Vereinbarungen.
Ab dem 1. Oktober 2026 sollte die separate Gebühr, die speziell für die Nutzung einer abgedeckten Karte erhoben wurde, gemäß den neuen Regelungen zur Gebührenfreiheit entfallen.
Was genau ändert sich am 1. Oktober 2026?
Bis zum 30. September 2026 können australische Unternehmen grundsätzlich einen Kartenzahlungszuschlag erheben, der jedoch nicht höher sein darf als die Kosten für die Annahme der jeweiligen Zahlungsart. Es gelten außerdem Regeln zur Preisauszeichnung: Steht keine gebührenfreie Zahlungsmethode zur Verfügung, muss der minimale, unvermeidbare Zuschlag im angezeigten Preis enthalten sein.
Ab dem 1. Oktober ändert sich die Regelung für Kartenzahlungen. Visa, Mastercard, American Express und eftpos führen eine Gebührenbefreiung für Prepaid-, Debit- und Kreditkartenzahlungen in ihren Netzwerken ein. Das bedeutet, dass Händler keine zusätzlichen Gebühren wie „1,5 % Kartengebühr“ mehr hinzufügen müssen, nur weil Sie mit einer dieser Karten bezahlt haben.
Handelt es sich hierbei um ein staatliches Verbot, das direkt im Verbraucherrecht verankert ist?
Nicht ganz, und diese Unterscheidung ist wichtig. Die RBA hat die regulatorische Beschränkung aufgehoben, die es bestimmten Kartennetzwerken zuvor untersagte, gebührenfreie Zahlungsmethoden festzulegen. Die Netzwerke setzen diese Regeln nun über ihre jeweiligen Systemrichtlinien und Händlerverträge um.
Das bedeutet, dass die direkte Durchsetzung der Regel gegen Kartenaufschläge in der Regel bei den Kartennetzwerken und Zahlungsdienstleistern liegt und nicht bei der ACCC. Die ACCC wird weiterhin das australische Verbraucherrecht durchsetzen, einschließlich der Regeln gegen irreführende Preisangaben oder die Verschleierung von Kartenaufschlägen.
Gilt die Änderung sowohl für Debitkarten als auch für Kreditkarten?
Ja. Obwohl viele Suchanfragen von einem „Verbot von Kreditkartengebühren im Oktober“ sprechen, ist die bestätigte Reform umfassender. Sie gilt für Debit-, Prepaid- und Kreditkarten der entsprechenden Netzwerke.
Für viele Verbraucher bedeutet das eine größere Umstellung als eine Regelung, die nur Kreditkarten akzeptiert. Wer im Café, Restaurant, Geschäft oder Online-Shop mit einer herkömmlichen Debitkarte bezahlt, muss derzeit möglicherweise mit dem gleichen prozentualen Aufschlag rechnen wie jemand mit Kreditkarte. Ab dem 1. Oktober sollen diese kartenspezifischen Aufschläge in den entsprechenden Netzwerken nicht mehr erhoben werden.
Welche Gebühren dürfen Unternehmen noch erheben?
Die neuen Regeln beseitigen nicht alle Zusatzgebühren. Sie zielen auf Gebühren ab, die aufgrund von Kartenzahlung erhoben werden. Unternehmen dürfen weiterhin andere zulässige Gebühren erheben, sofern diese nicht lediglich umbenannte Kartengebühren sind und den verbraucherrechtlichen Preisbestimmungen entsprechen.
Wochenendzuschläge können weiterhin anfallen.
Zuschläge für Feiertage können weiterhin anfallen.
Buchungs- oder Servicegebühren können weiterhin anfallen, sofern sie rechtmäßig offengelegt werden.
Es können weiterhin Lieferkosten und sonstige separate Gebühren anfallen.
Unternehmen können Rabatte für die Verwendung bestimmter Zahlungsmethoden, wie z. B. Bargeld oder PayID, anbieten, sofern die Preise korrekt angezeigt werden.
Die ACCC warnt Unternehmen davor, die neuen Regeln zu umgehen, indem sie einen Kartenzuschlag als „Servicegebühr“ oder anders bezeichnen, obwohl er tatsächlich durch die Kartennutzung entsteht. Dies könnte eine irreführende Geschäftspraxis darstellen. In ihren Richtlinien zur Preisauszeichnung wird erläutert, wie unvermeidbare Gebühren und Rabatte für bestimmte Zahlungsmethoden auszuweisen sind.
Werden die Preise stattdessen einfach steigen?
Möglicherweise in einigen Branchen. Die Reform macht die Kartenakzeptanz für Händler nicht kostenlos. Unternehmen zahlen weiterhin Gebühren an Banken, Acquirer, Zahlungsdienstleister und Kartennetzwerke. Ab dem 1. Oktober müssen betroffene Händler diese Kosten jedoch in der Regel über ihre Gesamtpreise und nicht mehr über einen separaten Kartenzuschlag decken.
Die RBA hat die Änderung der Gebührenaufschläge mit niedrigeren Obergrenzen für Interbankenentgelte ab dem 1. Oktober 2026 verbunden. Für inländische Kreditkarten beträgt die maximale Interbankenentgeltobergrenze 0,30 % des Transaktionswerts. Auch für Debit- und Prepaid-Karten gelten niedrigere bzw. angepasste Obergrenzen. Ziel ist es, die zugrunde liegenden Akzeptanzkosten zu senken und gleichzeitig den Bezahlvorgang für Verbraucher zu vereinfachen.
Das garantiert nicht, dass die Preise in allen Geschäften unverändert bleiben oder dass alle Händler ihre Preise senken. Unternehmen können ihre Preise weiterhin eigenständig festlegen, vorbehaltlich der Wettbewerbs- und Verbraucherschutzgesetze. Die Änderung für Verbraucher betrifft vor allem die Transparenz: Die Kartengebühr darf nicht länger als Aufschlag am Ende der Transaktionsabwicklung erscheinen.
Was passiert, wenn nach dem 1. Oktober ein Kartenzuschlag erhoben wird?
Beginnen Sie mit der einfachsten Prüfung: Vergewissern Sie sich, wofür die Gebühr tatsächlich anfällt. Ein „Samstagszuschlag“, eine „Buchungsgebühr“ oder eine „Liefergebühr“ unterscheidet sich von einer Gebühr, die nur aufgrund Ihrer Zahlungsart (Visa, Mastercard, American Express oder eftpos) angezeigt wird.
1. Überprüfen Sie die Zahlungsmethode und den Wortlaut.
Prüfen Sie den Beleg, die Kassenanzeige, die Rechnung oder das Zahlungsterminal. Wenn die Gebühr explizit an den Kartentyp gekoppelt ist oder erst nach Auswahl einer erstattungsfähigen Karte angezeigt wird, verstößt sie möglicherweise gegen die Regelung des Kartennetzwerks zur Gebührenfreiheit.
2. Bitten Sie das Unternehmen um eine Erklärung der Gebühr.
Ein Händler verwendet möglicherweise eine veraltete Terminalkonfiguration, veraltete Beschilderung oder einen Zahlungsdienstleister, der noch nicht korrekt aktualisiert wurde. Die RBA weist darauf hin, dass viele Zahlungsdienstleister die Funktion zum Erheben von Aufschlägen voraussichtlich um den 1. Oktober herum deaktivieren werden.
3. Bewahren Sie Beweise auf, falls die Anschuldigung unbegründet erscheint.
Bewahren Sie den Kassenbon auf, machen Sie einen Screenshot der Checkout-Seite und notieren Sie sich Datum, Händler, Betrag und Kartennetzwerk. So können Sie das Problem leichter beim Händler, Zahlungsanbieter oder dem entsprechenden Netzwerk melden.
4. Unterscheiden Sie zwischen Verstößen gegen die Systemregeln und irreführender Preisgestaltung.
Die ACCC erklärt, dass Kartennetzwerke oder Zahlungsdienstleister für die Einhaltung der Regeln zur Vermeidung von Aufschlägen verantwortlich sind. Handelt es sich hingegen um irreführende Preisdarstellung – beispielsweise wenn ein Unternehmen einen Kartenaufschlag als andere Gebühr tarnt –, bleiben die ACCC und die Verbraucherschutzbehörden der Bundesstaaten oder Territorien für die Durchsetzung des Verbraucherrechts zuständig.
Was sollten Unternehmen vor Oktober tun?
Unternehmen, die derzeit einen Aufschlag erheben, sollten die geltenden Regelungen nicht vorzeitig aufheben, es sei denn, sie entscheiden sich freiwillig, auf den Aufschlag zu verzichten. Bis zum 30. September 2026 gilt weiterhin die bestehende Rechtslage: Der Kartenaufschlag darf die Akzeptanzkosten des Händlers nicht übersteigen, und die geltenden Preisauszeichnungsvorschriften bleiben in Kraft.
Vor dem 1. Oktober sollten Unternehmen Speisekarten, Preislisten, Checkout-Seiten, Rechnungen, Apps und POS-Beschilderungen überprüfen. Sie sollten sich außerdem mit ihrem Zahlungsdienstleister über Terminaleinstellungen und Online-Zahlungskonfigurationen austauschen. Die ACCC rät Unternehmen insbesondere, Hinweise auf Kartengebühren zu entfernen und die Gebührenfunktion gegebenenfalls zu deaktivieren.
Warum hat die RBA das System geändert?
Die RBA kam zu dem Schluss, dass die Kartengebühren ihren ursprünglichen Zweck nicht mehr effektiv erfüllten. Sie sollten signalisieren, dass manche Zahlungsmethoden für Händler teurer sind als andere und Verbraucher zu kostengünstigeren Alternativen anregen. Im Laufe der Zeit ging die Bargeldnutzung jedoch zurück, immer mehr Unternehmen erhoben denselben Aufschlag für mehrere Karten, und für Verbraucher wurde es zunehmend schwieriger, Kartengebühren zu vermeiden.
Die Überprüfung der RBA für den Zeitraum 2024–2026 erhielt über 260 schriftliche Stellungnahmen und umfasste rund 150 Treffen mit Branchenvertretern, Regierungsstellen, Unternehmen und Verbrauchergruppen. Das finale Maßnahmenpaket beinhaltet die Abschaffung von Zuschlägen, niedrigere Interbankenentgelte und mehr Gebührentransparenz. Weitere Veröffentlichungspflichten für Gebühren treten Ende Oktober 2026 in Kraft, und die Reformen werden bis 2027 fortgesetzt.
So können Sie überprüfen, ob die Reform für Sie funktioniert
Nach dem 1. Oktober können Sie ganz einfach selbst prüfen, ob der beworbene Preis mit dem Preis übereinstimmt, den Sie mit einer der unterstützten Karten bezahlen. Wenn ein Artikel beispielsweise mit 20 € beworben wird und Sie mit Visa, Mastercard, American Express oder per EC-Karte bezahlen, sollte Ihnen keine zusätzliche Gebühr berechnet werden, nur weil Sie diese Karte verwendet haben.
Ist der Endbetrag höher, sollte der Grund dafür ermittelt werden, bevor man von einem Regelverstoß ausgeht. Ein klar ausgewiesener Wochenendzuschlag kann weiterhin gültig sein. Auch eine separate Buchungsgebühr kann gültig sein. Anders verhält es sich mit einer Gebühr, die als Kartengebühr gekennzeichnet ist oder so funktioniert.