01. Historischer Kontext
Allianz im Kontext: 2030 hängt mehr von der Umsetzung als von einer Neubewertung ab.
In den letzten zehn Jahren schwankte der Kurs von ALV.DE monatlich zwischen rund 127,80 EUR und 390,50 EUR. Die inflationsbereinigte Kursentwicklung impliziert einen durchschnittlichen Jahresgewinn von etwa 16,8 % über zehn Jahre. Dieser Wert mahnt jedoch zur Vorsicht bei einer voreiligen Hochrechnung.
Die heutige Situation unterscheidet sich von den Einstiegspunkten für stark unterbewertete Aktien in der Vergangenheit. Allianz notiert aktuell nahe dem oberen Ende ihrer historischen Handelsspanne, und die Diskussion dreht sich weniger um das Aufwärtspotenzial durch Rettungsmaßnahmen als vielmehr darum, wie viel Zinseszinspotenzial nach einem starken Kursanstieg noch zu erwarten ist.
Deshalb sollte die Diskussion um das Jahr 2030 mit der aktuellen Bewertung, der aktuellen Kapitalstärke und dem jüngsten operativen Trend beginnen und nicht nur mit einem rückwärtsgewandten Diagramm.
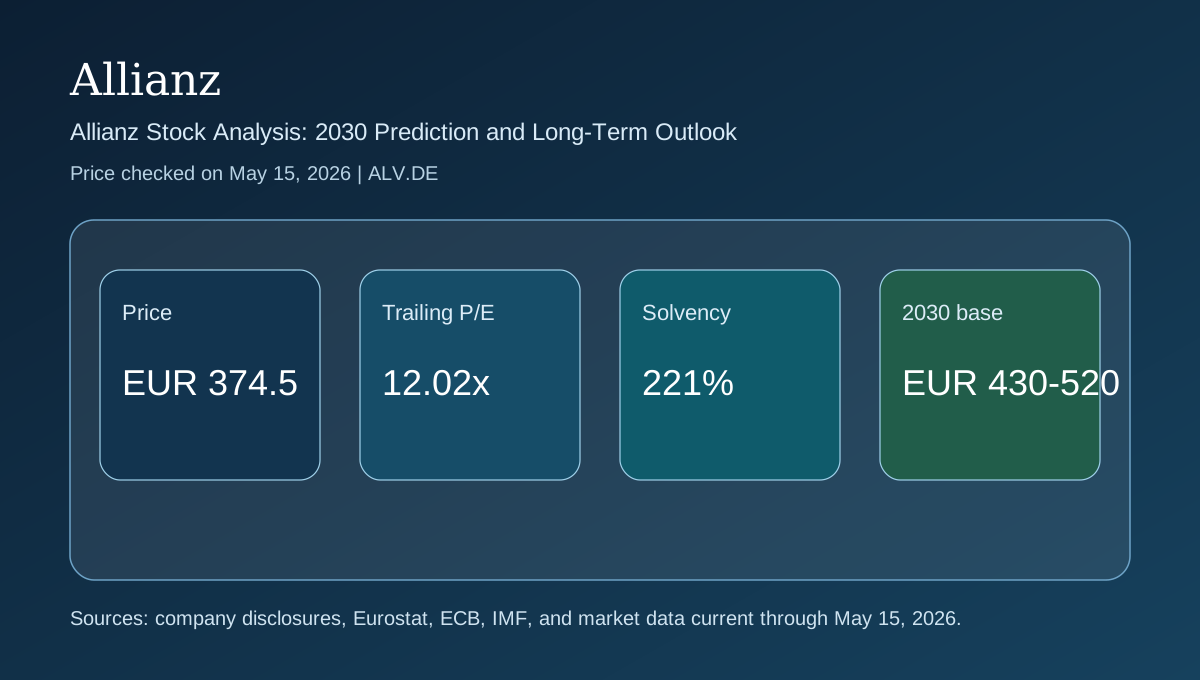
| Horizont | Neueste Anker | Aktuelle Bewertung |
|---|---|---|
| Jetzt | Aktienkurs 374,5 EUR, KGV (nachträglich) 12,02, KGV (prognostiziert) 11,60 | Neutral bis leicht optimistisch |
| 2026 | 17,4 Milliarden Euro +/- 1,0 Milliarden Euro und 221 % Solvabilität II nach dem 1. Quartal 2026 | Ausführungsjahr |
| 2030 | Die Zielspanne hängt von der Schadenregulierung, der Kapitalrendite und dem Exit-Multiple ab. | Der Basisfall ist wichtiger als die Neubewertung der Hoffnung |
02. Schlüsselkräfte
Fünf Kräfte, die die nächsten vier Jahre prägen dürften
Die erste Stütze der Allianz ist die operative Dynamik. Die Allianz meldete für das erste Quartal 2026 einen operativen Gewinn von 4,517 Milliarden Euro und eine Schaden-Kosten-Quote von 91,0 %.
Die zweite Stütze ist die Kapitalrückführung. Allianz verfügt weiterhin über einen starken Solvenzpuffer von 221 % und kombiniert diesen mit einem Aktienrückkaufprogramm von 2,5 Milliarden Euro. Dies ist von Bedeutung, da Aktienrückkäufe und Dividenden bei der aktuellen Bewertung einen wichtigen Teil der Gesamtrendite ausmachen.
Die dritte Stütze ist die Bewertungsdisziplin. Eine Aktie, die mit dem 12,02-Fachen des vergangenen Gewinns und dem 11,60-Fachen des erwarteten Gewinns gehandelt wird, sieht zwar nicht nach einer Momentum-Blase aus, bietet aber auch nicht mehr die Sicherheitsmarge eines stark unbeliebten Versicherers.
Der vierte Faktor ist die makroökonomische Transmission. Höhere Anleiherenditen können die Anlageerträge stützen, aber eine träge Inflation kann auch die Schadenkosten erhöhen und die Aktienkurse begrenzen. Die jüngsten Daten von IWF, Eurostat und EZB deuten eher auf ein langsameres, aber immer noch positives Wachstum als auf eine deutliche erneute Beschleunigung hin.
Die fünfte Kraft ist die strategische Umsetzung. Bei Versicherern orientiert sich der Aktienkurs üblicherweise an der Kombination aus Preisdisziplin, Schadenmanagement, Kapitalmanagement und Vertriebsnetz. Der Markt hinterfragt letztendlich die Wirkung dieser vier Hebel und lässt sich nicht von leeren Versprechungen blenden.
| Faktor | Neueste Daten | Aktuelle Bewertung | Voreingenommenheit |
|---|---|---|---|
| Bewertung | KGV (nachträglich): 12,02x; KGV (voraussichtlich): 11,60x | Angemessen für einen großen europäischen Versicherer, nicht in Schieflage geraten. | Neutral bis Aufwärts |
| Operative Dynamik | Operativer Gewinn 2025: 17,4 Milliarden Euro; operativer Gewinn im 1. Quartal 2026: 4,517 Milliarden Euro | Er läuft vor einem flachen Makro-Hintergrund | Bullisch |
| Underwriting-Qualität | Schaden- und Unfallversicherungs-Kombinationsquote im 1. Quartal 2026: 91,0 % | Nach wie vor diszipliniert, muss aber den nächsten Katastrophenzyklus überstehen. | Bullisch |
| Kapitalstärke | Solvabilität II 221 %; 2,5 Milliarden Euro Rückkauf | Eine starke Kapitalbasis unterstützt weiterhin Dividenden und Aktienrückkäufe. | Bullisch |
| Makro ziehen | Verbraucherpreisindex der Eurozone: 3,0 % im April 2026; BIP +0,1 % im Vergleich zum Vorquartal im 1. Quartal 2026 | Höhere Inflation bei den Schadensfällen stellt das größte externe Risiko dar. | Neutral |
03. Gegenstück
Was könnte die These von 2030 widerlegen?
Das Gegenargument lautet nicht, dass das Geschäftsmodell schwach sei. Vielmehr könnte das nächste Wachstumstempo begrenzt sein, wenn Inflation, Druck durch die Schadenersatzforderungen und die Einhaltung der Mehrfachdisziplin gleichzeitig zu einer Verschärfung der Maßnahmen führen.
Deshalb ist das aktuelle makroökonomische Umfeld von Bedeutung. Der IWF prognostiziert für die Eurozone nun ein Wachstum von 1,1 % im Jahr 2026, während die EZB die Aussichten nach einem BIP-Wachstum von 0,1 % im ersten Quartal weiterhin als höchst unsicher einstuft.
Wenn sich die operativen Trends abschwächen, während die makroökonomischen Rahmenbedingungen weiterhin unruhig bleiben, könnte die Aktie einen deutlich flacheren Verlauf nehmen, als es eine geradlinige Prognose annimmt.
| Risiko | Neueste Daten | Bruchniveau | Aktuelle Bewertung |
|---|---|---|---|
| Inflation der Leistungsansprüche | Verbraucherpreisindex der Eurozone: 3,0 % im April 2026; Energie: 10,9 % | Wenn die kombinierte Quote über 93 % steigt | Beherrschbar, aber steigend |
| Kapitalpuffer | Solvabilität II bei 221 % | Unter 210 % | Komfortabel |
| Neubewertung | Die Aktien werden mit dem 12,02-Fachen des nachlaufenden KGV gehandelt. | Eine Reduzierung auf 10-11x | Reales Risiko bei nachlassendem Wachstum |
| Anlagenmanagementzyklus | Die Nettozuflüsse von Drittparteien im 1. Quartal 2026 betrugen 45,2 Milliarden Euro. | Wenn die Cashflows über mehrere Quartale negativ werden | Heute gesund |
04. Institutionelle Perspektive
Institutionelle Perspektive: die Daten, die aktuell am wichtigsten sind
Die eigenen Angaben von Allianz bilden den nächsten institutionellen Vergleichswert. Die Veröffentlichung vom 13. Mai 2026 wies für das erste Quartal 2026 einen operativen Gewinn von 4,517 Milliarden Euro, einen Kerngewinn je Aktie von 9,96 Euro und eine Solvabilität II von 221 % aus.
Die makroökonomische Lage ist weniger beruhigend. Der IWF senkte im April 2026 seine Wachstumsprognose für die Eurozone auf 1,1 %, während Eurostat und die EZB beide für April einen erneuten Anstieg des Inflationsdrucks prognostizierten.
Damit bleiben die aktuellen Marktdaten als Bewertungsanker. Bei einem Kurs von 374,50 EUR und einem KGV von 12,02 (basierend auf den letzten zwölf Monaten) zahlen Anleger für Stabilität, aber noch nicht für ein extremes Wachstumspotenzial.
| Quelle | Aktualisiert | Was es aussagt | Warum es wichtig ist |
|---|---|---|---|
| Allianz | Mai 2026 | Allianz meldete für das erste Quartal 2026 einen operativen Gewinn von 4,517 Milliarden Euro und bestätigte die Prognose für 2026. | Die Unternehmensumsetzung ist nach wie vor der bestimmende Faktor dieser These. |
| IWF Europa | 17. April 2026 | Der IWF senkte seine Wachstumsprognose für die Eurozone im Jahr 2026 auf 1,1 %, da das Risiko eines Energieschocks zunahm. | Unterstützt ein vorsichtiges Wachstumsumfeld |
| Eurostat | 30. April 2026 | Die Inflation im Euroraum lag im April 2026 bei 3,0 %; die Energieinflation betrug 10,9 %. | Schadenkosten und Diskontsätze bleiben weiterhin wichtige Themen. |
| EZB | Ausgabe 3, 2026 | Die EZB prognostiziert für das erste Quartal 2026 ein BIP-Wachstum von 0,1 % im Euroraum und beließ den Einlagensatz bei 2,00 %. | Noch keine harte Landung, aber auch kein leichter Rückenwind. |
| Marktdaten | 15. Mai 2026 | Aktienkurs 374,5 EUR mit einem KGV von 12,02 (nachlaufendes KGV) und einem erwarteten KGV von 11,60 | Bewertung ist keine Geschichte mehr über tiefe Werte. |
05. Szenarien
Wahrscheinlichkeitsgewichtete Pfade bis 2030
Die sinnvollste Methode, Allianz bis 2030 zu strukturieren, besteht darin, die aktuelle Bewertung mit einem konservativen operativen Kurs zu kombinieren. Das Basisszenario erfordert keine weitere Neubewertung wie im gesamten Jahrzehnt; es genügt, wenn das bestehende Geschäftsmodell weiterhin exponentiell wächst.
Das optimistische Szenario erfordert anhaltende Gewinnentwicklung sowie den Nachweis, dass der Markt europäische Versicherer weiterhin mit hoher Kapitalrendite und stabiler Solvenz belohnt. Das pessimistische Szenario basiert hauptsächlich auf einer disziplinierten Bewertung, die auf schwächeren operativen Zahlen aufbaut.
| Szenario | Wahrscheinlichkeit | Auslösen | Zielbereich | Überprüfungspunkt | Handlungsverzerrung |
|---|---|---|---|---|---|
| Stier | 25 % | Das Kernergebnis je Aktie (EPS) bewegt sich weiterhin im oberen Bereich des Zielwerts von 7-9 % für den Zeitraum 2024-2027, die Schaden-Kosten-Quote bleibt bei etwa 91-92 % und die Solvenzquote bleibt über 215 %. | 560-650 EUR | Rückblick nach den Ergebnissen der Geschäftsjahre 2026 und 2027 | Füge es nur hinzu, wenn der Auslöser sichtbar ist. |
| Base | 55% | Der operative Gewinn bleibt im Rahmen der Prognose, das Schaden- und Unfallmanagement bleibt diszipliniert und die Bewertung liegt weiterhin bei etwa 11,5-13x. | 430-520 EUR | Überprüfung im Rahmen jedes Halbjahresberichts | Kernposition oder Beobachtungsliste |
| Tragen | 20% | Die kombinierte Schadenquote steigt über 93 %, die Solvenz verschlechtert sich unter 210 % oder der Markt stuft die Aktie auf das 10- bis 11-Fache des Gewinns ab. | 320-370 EUR | Prüfen Sie die Situation umgehend erneut, wenn der Auslöser auftritt | Reduzieren oder geduldig bleiben |
Referenzen
Quellen
- Allianz veröffentlicht Ergebnisse für das 1. Quartal 2026
- Allianz-Ergebnisbericht für das 4. Quartal und die 12 Monate bis 2025 (PDF)
- Allianz Kapitalmarkttag 2024 Ziele
- Yahoo Finance: 10-Jahres-Chartdaten für ALV.DE
- Aktienanalyse-Übersicht für Allianz SE
- Aktienanalysestatistiken für Allianz SE
- Regionaler Wirtschaftsausblick des IWF für Europa, April 2026
- Eurostat-Schnellschätzung der Inflation im Euroraum, April 2026
- EZB-Wirtschaftsbulletin Ausgabe 3, 2026









